Un exemple d’analyse de rentabilité n’est utile que s’il part des chiffres de votre propre activité. Avec une PME de services fictive, vous classez les charges, calculez les marges et le seuil de rentabilité en euros, puis mesurez la sensibilité du résultat. La rentabilité réelle se vérifie ensuite avec la rémunération du dirigeant, la fiscalité, les ratios comptables et la trésorerie.
Classer les charges et calculer les marges
Toute analyse des coûts commence par un tri. Le chiffre d’affaires, seul, ne dit rien de la rentabilité : il faut savoir quelle part des ventes est absorbée par des dépenses qui suivent l’activité. Le reste sert à couvrir les dépenses permanentes de l’entreprise.
Distinguer les charges fixes et variables
Les charges fixes bougent peu dans une plage d’activité donnée : loyer, assurances, rémunérations fixes, amortissements. À l’inverse, les charges variables suivent les ventes, comme les achats de marchandises revendues, les matières consommées, les commissions ou la sous-traitance liée à une commande. Entre les deux, certaines dépenses mêlent part fixe et part variable, ou augmentent par paliers. Classez chacune selon son comportement réel quand les ventes ou la production changent.
Calculer la marge sur coûts variables
Une fois les coûts fixes et variables séparés, la marge sur coûts variables (MCV) se calcule simplement : chiffre d’affaires HT moins charges variables. Cette marge couvre d’abord les charges fixes. Ce qui reste forme le résultat.
Le taux de MCV rapporte cette marge au chiffre d’affaires HT. Il indique quelle part de chaque vente sert à couvrir les charges fixes. C’est ce taux qui sert ensuite au calcul du seuil.
Le vocabulaire change selon le métier. En négoce, la marge commerciale correspond aux ventes de marchandises HT moins le coût d’achat des marchandises vendues, frais d’achat et variation des stocks compris. Dans les services, la marge brute dépend des coûts directs que vous décidez d’inclure. Précisez donc toujours la définition retenue.
Analyser la contribution de chaque produit
Un taux moyen peut cacher de grands écarts. Exemple fictif : deux prestations sont vendues 1 000 € HT chacune. La prestation A coûte 300 € en charges variables et dégage 700 € de MCV. La prestation B coûte 650 € et ne dégage que 350 €. À chiffre d’affaires égal, la première contribue deux fois plus à la rentabilité.
Calculer la rentabilité d’un produit suppose un prix de revient fiable. myKomela intègre les frais d’approche aux achats fournisseurs et recalcule le prix unitaire moyen pondéré (PUMP) à chaque réception, via son module d’achats fournisseurs et de réapprovisionnements. Le logiciel affiche ensuite la marge de chaque ligne et la marge globale d’un devis, d’une commande ou d’une facture. Ses statistiques prolongent l’analyse de la rentabilité des produits à la vente, avec une analyse des marges par article et par client, par vendeur ou par période, y compris l’effet d’une remise.
Calculer le seuil de rentabilité en euros
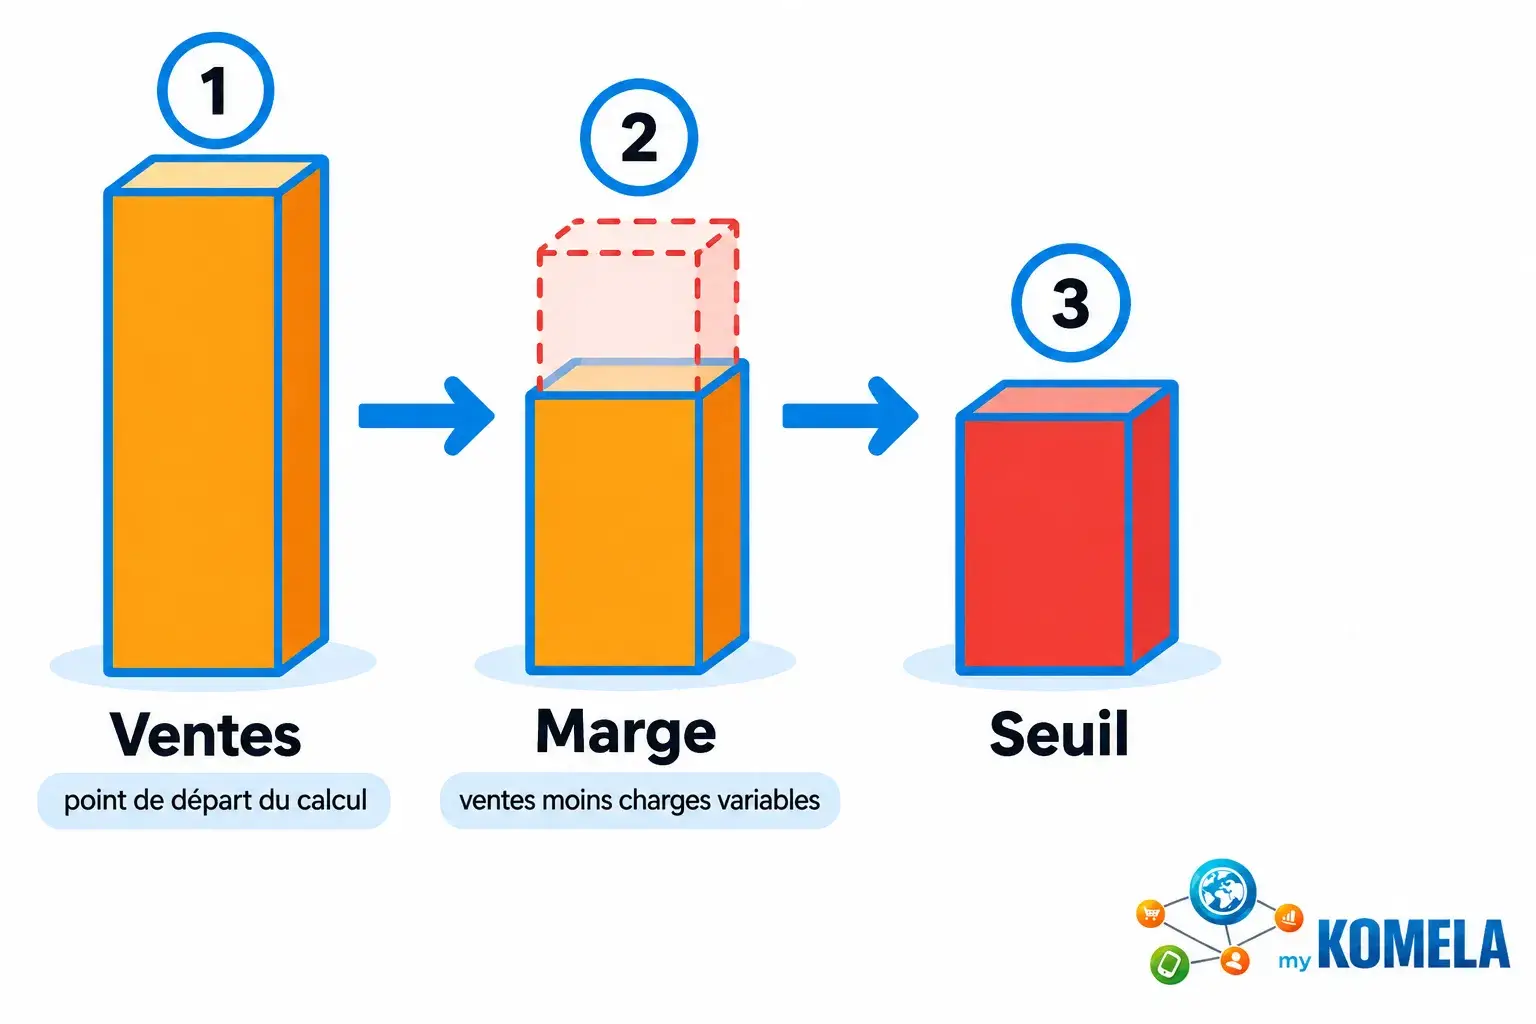
La MCV permet de passer à l’analyse du seuil. Il s’agit de trouver le chiffre d’affaires à partir duquel l’exploitation cesse de perdre de l’argent.
Poser les données de l’exemple
La PME de services fictive prévoit 200 000 € HT de chiffre d’affaires annuel. Ses charges variables atteignent 80 000 € et ses charges fixes 90 000 €. Ces montants servent d’illustration : ce ne sont pas des moyennes sectorielles.
Si l’on retire les charges variables du chiffre d’affaires, la MCV s’établit à 120 000 €. Le taux de MCV est donc de 60 %. Dans la formule du seuil, ce taux s’écrit 0,60.
Obtenir le seuil et le résultat
Le seuil de rentabilité est le chiffre d’affaires HT qui couvre exactement les charges retenues : à ce niveau, le résultat calculé est nul. Il se calcule ainsi : charges fixes ÷ taux de MCV. Pour la PME de l’exemple, 90 000 € ÷ 0,60 donne un seuil de rentabilité de 150 000 € HT.
Au chiffre d’affaires prévu, le résultat de ce modèle simplifié est de 30 000 € avant impôt. Il s’obtient ainsi : 200 000 € moins 80 000 € de charges variables, moins 90 000 € de charges fixes.
| Indicateur | Calcul | Montant |
| Chiffre d’affaires HT | Prévision annuelle | 200 000 € |
| Charges variables | Relevé | 80 000 € |
| Marge sur coûts variables | 200 000 − 80 000 | 120 000 € |
| Taux de MCV | 120 000 ÷ 200 000 | 60 % |
| Charges fixes | Relevé | 90 000 € |
| Seuil de rentabilité | 90 000 ÷ 0,60 | 150 000 € HT |
| Résultat avant impôt | 120 000 − 90 000 | 30 000 € |
Traduire le seuil en point mort
Le point mort situe le seuil dans le temps : seuil ÷ chiffre d’affaires annuel × nombre de jours retenu. Sur une base de 365 jours, la PME l’atteint après 273,75 jours, soit environ 274 jours, si ses ventes sont régulières. Pour une activité saisonnière, le cumul mensuel du chiffre d’affaires ou de la MCV montre mieux à quel moment le seuil est réellement atteint.
Le seuil doit aussi rester atteignable. Exemple fictif : une consultante devrait facturer 100 jours par an pour couvrir ses charges, mais ne peut en mobiliser que 90 commercialement. Dans ces conditions, l’analyse du seuil montre que l’activité ne peut pas être rentable telle quelle : il faut revoir les prix ou les charges.
Mesurer la résistance aux variations d’activité
Connaître le seuil ne suffit pas. Il faut aussi savoir de combien les ventes peuvent baisser avant de l’atteindre, et comment le résultat réagit à chaque variation. Deux indicateurs répondent à ces questions.
Calculer la marge et l’indice de sécurité
Dans la PME de l’exemple, le chiffre d’affaires prévu dépasse le seuil de rentabilité de 50 000 €. Ce coussin se mesure de trois façons :
- Marge de sécurité : chiffre d’affaires prévu ou réalisé moins seuil, ici 50 000 €.
- Indice de sécurité : marge de sécurité ÷ chiffre d’affaires × 100, ici 25 %.
- Lecture : les ventes peuvent baisser de 25 % en théorie avant que l’entreprise atteigne son seuil.
Ce ratio n’est valable que si les prix, le taux de MCV et les charges fixes restent inchangés. Si l’un d’eux bouge, l’indice change aussi.
Interpréter le levier opérationnel
Le levier opérationnel mesure à quel point le résultat d’exploitation réagit à une variation du chiffre d’affaires, à structure de coûts constante. Tant que le résultat est positif, il se calcule par MCV ÷ résultat d’exploitation, ou par 1 ÷ indice de sécurité exprimé en décimal. Pour la PME, 120 000 € ÷ 30 000 € donne un levier de 4.
En pratique, autour de ce niveau d’activité, une variation de 1 % des ventes entraîne environ 4 % de variation relative du résultat. Cette relation ne vaut pas pour de fortes variations ni lorsque le résultat approche de zéro.
Tester une baisse des ventes ou un changement de coûts
Un second exemple fictif montre l’effet d’une baisse. Avec 300 000 € HT de chiffre d’affaires et 180 000 € de charges variables, le taux de MCV est de 40 %. Les charges fixes s’élèvent à 90 000 €. Le seuil s’établit donc à 225 000 € et la marge de sécurité à 75 000 €.
Supposons que les ventes reculent de 10 %, à 270 000 €, avec des coûts variables proportionnels et des charges fixes inchangées. Le résultat modélisé passe alors de 30 000 € à 18 000 €. Il baisse donc de 40 %.
Les autres hypothèses peuvent changer elles aussi. Une hausse des coûts d’achat, une remise, un recrutement ou un palier logistique modifie la marge ou les charges. Recalculez alors le seuil avant de juger la rentabilité de l’activité.
Vérifier la rentabilité réelle de l’activité
Le modèle du seuil donne un résultat de gestion. Évaluer la rentabilité d’une entreprise de façon complète suppose d’aller au-delà de ce résultat.
Intégrer la rémunération et la fiscalité
Une activité peut sembler rentable simplement parce que le travail du dirigeant n’est pas rémunéré. Intégrez une rémunération cible réaliste, quel que soit son traitement comptable selon le statut. Exemple fictif : un consultant réalise 60 000 € HT de chiffre d’affaires et paie 15 000 € d’autres charges. Les 45 000 € restants ne sont pas pour autant son revenu disponible.
- Impôt sur les sociétés : selon l’administration fiscale, le taux normal est de 25 %.
- Taux réduit : sous conditions, 15 % s’appliquent à la première tranche de 42 500 € de bénéfice imposable.
- TVA récupérable : la TVA collectée ne fait pas partie du chiffre d’affaires HT, et la TVA déductible n’est pas une charge définitive.
Le bénéfice après impôt dépend donc des règles de l’exercice concerné, qu’il faut vérifier chaque année. Ce bénéfice net sert de base au calcul de la profitabilité.
Lire les ratios dans les données comptables
Selon l’Insee, la profitabilité nette est égale au résultat net comptable divisé par le chiffre d’affaires HT, multiplié par 100. Avec un bénéfice net de 12 000 € pour 200 000 € HT de ventes, ce ratio atteint 6 %.
Les soldes intermédiaires de gestion distinguent l’EBE, le résultat d’exploitation et le résultat net. Ils reposent sur une comptabilité tenue selon le Plan comptable général de l’ANC. Ce plan est issu du règlement n° 2014-03, dans sa version consolidée au 1er janvier 2026, modifiée notamment par le règlement ANC n° 2026-04.
Ces indicateurs gagnent à être suivis chaque mois, en les rapprochant des ventes, des achats et des frais généraux. myKomela propose un logiciel de facturation relié aux stocks qui réunit devis, factures, encaissements et stocks. Ses tableaux de bord permettent de suivre l’activité.
Distinguer résultat et trésorerie disponible
Un résultat positif ne garantit pas que vous pourrez payer vos échéances. Le résultat dépend des produits et des charges, alors que la trésorerie dépend des dates d’encaissement et de décaissement. Un plan de trésorerie mensuel tient donc compte des règlements clients et fournisseurs, de la TVA à reverser et des cotisations. Le niveau de stock et les délais de paiement pèsent aussi sur le besoin en fonds de roulement.
La capacité d’autofinancement réintègre au résultat les amortissements, qui ne font pas sortir d’argent. Elle ne reflète pas pour autant la variation de trésorerie à elle seule. Les investissements, les financements et l’évolution du besoin en fonds de roulement modifient aussi la trésorerie réellement disponible.
Suivez vos marges dans un seul outil
myKomela analyse vos marges par article, client et période, avec vos ventes et vos encaissements. Testez-le sans engagement.
Foire aux questions
Comment se calcule la rentabilité d’une entreprise, par rapport à sa profitabilité ?
La profitabilité rapporte un résultat au chiffre d’affaires. La rentabilité, elle, le rapporte aux moyens mobilisés. Selon l’Insee, la rentabilité économique nette se calcule par EBE ÷ actif économique × 100, et la rentabilité financière nette par CAF nette ÷ capitaux propres × 100. L’actif économique correspond aux immobilisations brutes plus le besoin en fonds de roulement.
Existe-t-il un bon taux de marge pour une TPE ou une PME ?
Non, aucun pourcentage ne convient à toutes les TPE et PME. Un ratio se lit selon son évolution, le budget et des entreprises comparables. Attention aussi aux définitions : le taux de marge de l’Insee rapporte l’EBE à la valeur ajoutée, ce qui n’a rien à voir avec le taux de marge commerciale. Enfin, un taux moyen peut masquer des produits peu contributifs.
Quand faut-il actualiser l’analyse de rentabilité ?
Actualisez l’analyse à chaque embauche, à la perte d’un client important, avant d’accorder une remise ou à l’approche d’une baisse saisonnière. Un tableau de bord mensuel peut comparer au budget le chiffre d’affaires HT, les marges, les charges fixes, l’EBE, le seuil actualisé et la marge de sécurité.