La marge brute correspond à ce qui reste de vos ventes une fois retirés les coûts directement liés à ce que vous avez vendu. Elle se calcule en euros, puis en pourcentage d’une base à préciser, et se distingue de la marge nette comme du résultat final de votre entreprise.
Qu’est-ce que la marge brute ?
Avant de parler de calcul, il faut savoir de quoi on parle. La marge brute est le premier niveau de lecture de la rentabilité : elle confronte vos ventes aux coûts qu’elles ont directement entraînés. Son périmètre change selon que vous revendez des marchandises, que vous fabriquez ou que vous facturez des prestations.
Définition et formule selon les coûts retenus
La définition de la marge brute tient en une phrase : c’est un indicateur en euros qui mesure ce qui reste des ventes de produits ou services, une fois déduits les coûts retenus pour les réaliser. En gestion, la formule est la suivante : ventes HT − coûts retenus HT.
Pour que ce calcul ait un sens, le chiffre d’affaires et les coûts directs que vous comparez doivent porter sur la même activité et sur la même période. Les ventes s’entendent nettes des réductions de prix accordées. Un rabais consenti en fin de mois diminue donc la base de calcul de ce même mois.
Le résultat se lit simplement. Une marge positive signifie que vos ventes couvrent les coûts retenus, une marge nulle qu’elles les couvrent tout juste, et une marge négative que ces coûts dépassent les ventes. Précisez toujours quels coûts vous avez déduits : sans cette précision, deux marges ne sont pas comparables.
Le cas des marchandises achetées puis revendues
Dans le négoce, ce périmètre se cerne assez directement. Quand vous revendez des articles sans les transformer, la marge commerciale est égale aux ventes nettes HT moins le coût d’achat HT des articles réellement vendus. On l’appelle aussi « marge brute commerciale ». Attention : ce coût n’est pas le total des achats facturés sur la période. Une formule simplifiée l’établit : stock initial + achats nets + frais accessoires d’achat − stock final.
Les frais accessoires d’achat demandent eux aussi un tri. Le coût d’achat peut inclure le transport d’approvisionnement, la manutention, les droits de douane et d’autres frais directement liés à l’achat, une fois les réductions obtenues déduites. Selon le Plan comptable général, les frais commerciaux n’entrent pas automatiquement dans le coût d’acquisition des stocks.
Fabrication, prestations et coût de revient
Quand vous fabriquez, la logique se déplace vers la production. La marge brute de production compare la production aux coûts de production retenus, et elle ne doit pas être assimilée à une marge commerciale. Selon le Plan comptable général, le coût de production des stocks comprend notamment les matières consommées, la main-d’œuvre directe et une part des frais généraux de production.
Pour une prestation ou un chantier, les coûts retenus peuvent couvrir la sous-traitance, les ressources affectées à la mission, les matériaux et le temps passé. Indiquez comment vous traitez les salaires, le temps du dirigeant et les frais de structure. Le coût de revient, lui, réunit tous les coûts directs et indirects d’une unité vendue. Il va donc au-delà du simple coût d’achat. Si vous vendez du matériel et facturez sa pose, vous pouvez suivre les deux marges séparément, ce que permet un logiciel de facturation relié au suivi des marges.
Le calcul en euros et en pourcentage
Une fois le périmètre fixé, le calcul se fait en deux temps. Vous obtenez d’abord un montant en euros, puis un taux qui rapporte ce montant à une base clairement indiquée. Ce taux n’a de sens que si les coûts de départ sont fiables.
Comment calculer la marge brute en euros ?
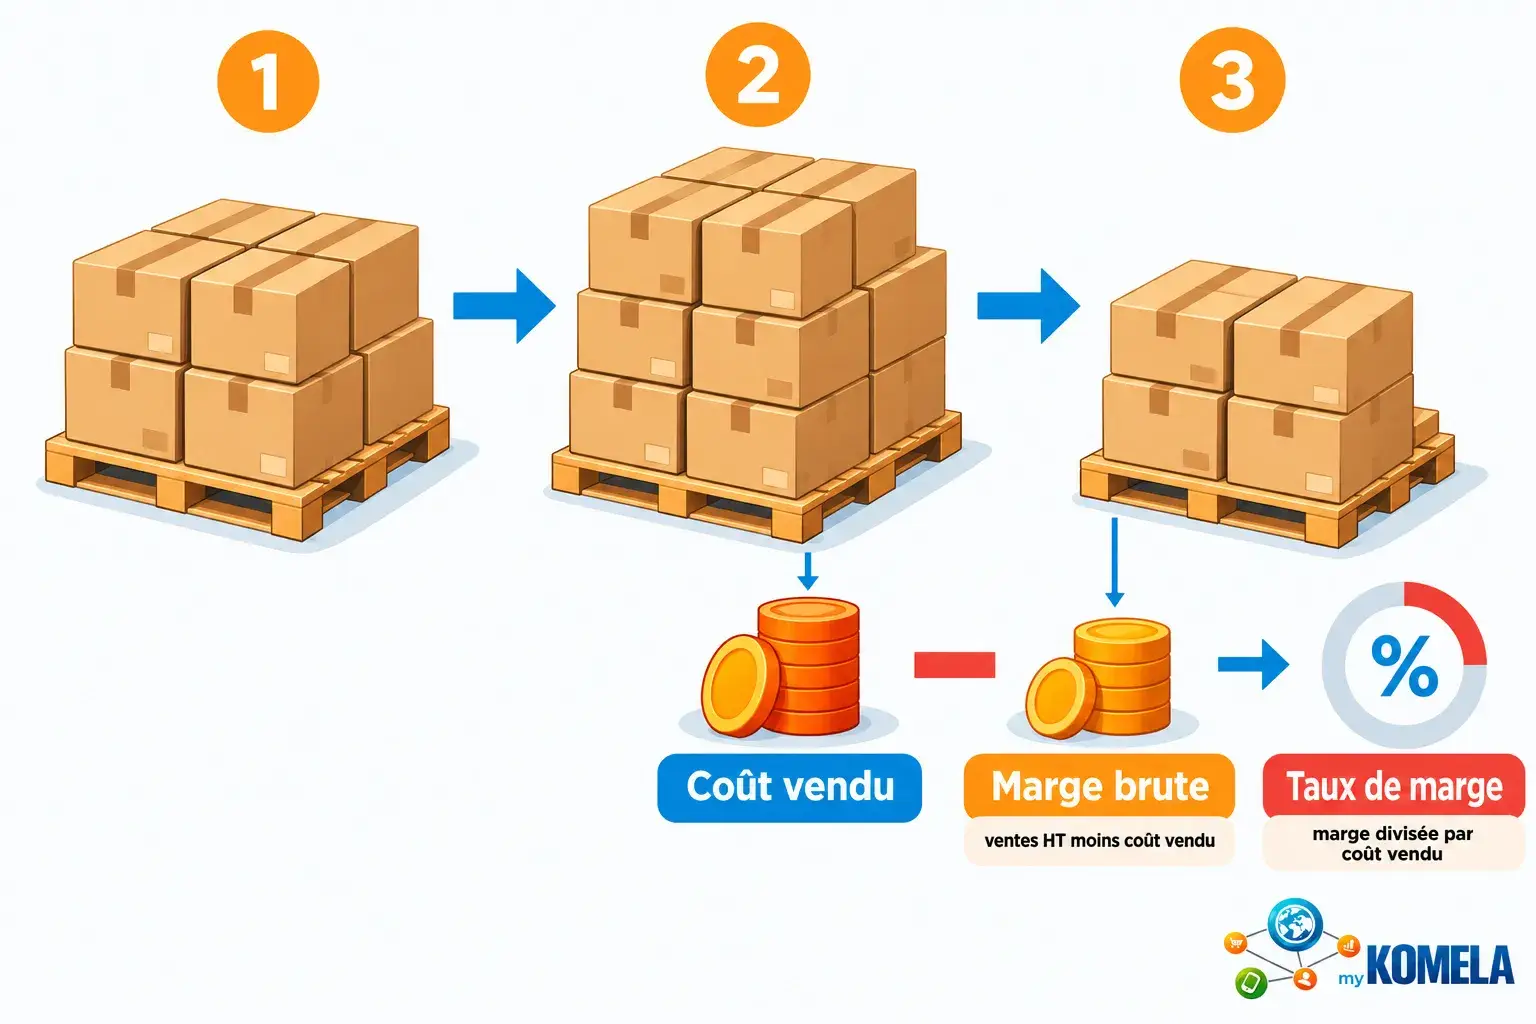
Un exemple de marge brute en achat-revente : 30 000 € de ventes HT moins 18 000 € de coût d’achat des marchandises vendues donnent 12 000 € de marge commerciale. Le calcul suit la définition de la marge commerciale, qui tient compte des stocks. Un second exemple montre le calcul de la marge brute avec cette méthode :
- Stock initial et achats : 8 000 € de stock en début de période, auxquels s’ajoutent 30 000 € d’achats nets et 1 000 € de frais d’achat.
- Stock final déduit : on retire 6 000 € de stock restant. Les achats consommés s’élèvent alors à 33 000 €.
- Marge obtenue : pour 50 000 € de ventes HT, la marge commerciale atteint 17 000 €.
Le prix d’achat indiqué sur la facture ne suffit pas toujours à connaître le coût réel d’un article. Prenez un lot facturé 1 000 € HT, avec 80 € de transport et 20 € de droits de douane. Il revient en fait à 1 100 €. Pour 10 unités, chacune coûte donc 110 €, et non 100 €.
Quel pourcentage rapporte la marge à sa base ?
Exprimer un taux de marge brute oblige à choisir une base. En commerce, le taux de marge divise la marge commerciale par le coût d’achat des marchandises vendues. Le taux de marque, lui, la divise par les ventes HT. Parler de taux de marge brute ou de marge brute en pourcentage sans préciser le dénominateur prête donc à confusion.
Prenons un exemple. Un article acheté 60 € HT et vendu 100 € HT dégage 40 € de marge. Le taux de marge sur les coûts est de 66,67 %. Le taux de marque est de 40 %. Avec un même montant, on obtient deux pourcentages très différents.
Le calcul peut aussi se faire dans l’autre sens, pour fixer un prix de vente. À partir d’un coût HT et d’un taux de marque visé, exprimé en décimal, le prix HT s’obtient ainsi : coût ÷ (1 − taux visé). Avec une cible de 40 % et un coût de 60 €, on arrive à 100 € HT. Ce prix reste à valider : rien ne garantit que vos clients l’accepteront, ni qu’il couvrira vos autres charges.
Fiabiliser les coûts et suivre chaque vente
Ces taux ne valent que par les données qui les alimentent : ventes HT, factures et avoirs des fournisseurs, frais d’approche, inventaires de début et de fin de période. La façon dont vous valorisez vos stocks influence la marge. L’article 213-30 du Plan comptable général exclut les pertes et gaspillages du coût des stocks, mais les pertes réelles restent utiles pour piloter. Le règlement ANC sur les états financiers encadre la présentation de ces comptes.
En pratique, dans myKomela, vous saisissez le prix d’achat et les frais d’approche au moment des commandes fournisseurs et des réceptions. Quand vous validez la réception, myKomela calcule le prix de revient et met à jour le PUMP (prix unitaire moyen pondéré). Ce prix moyen sert d’indicateur unique pour la marge quand des unités d’un même article n’ont pas coûté le même prix. Pendant la saisie d’un devis ou d’une facture, vous voyez la marge de chaque ligne et la marge brute globale de la vente, remises comprises. Améliorer sa marge brute passe aussi par l’analyse d’une facture, qui affiche la marge moyenne du client et la marge moyenne de toutes les ventes des deux dernières années.
Ce que la marge ne dit pas du résultat
Une marge correcte ne dit rien, à elle seule, du bénéfice ni de la trésorerie. Il reste encore à payer d’autres charges, et les encaissements ne suivent pas forcément le rythme des ventes.
Marge brute et marge nette, deux mesures distinctes
La différence entre la marge nette et la marge brute tient au moment du calcul. La marge brute se calcule avant la plupart des charges de l’entreprise. Le résultat net, lui, est le solde final du compte de résultat, une fois tous les produits et charges de l’exercice pris en compte.
- Le résultat net : un montant en euros, au bas du compte de résultat.
- Le taux de marge nette : un pourcentage égal au résultat net ÷ chiffre d’affaires de la même période × 100.
- Le bon vocabulaire : dire « taux de marge nette » plutôt que « marge nette » évite de confondre le ratio avec le montant.
Prenons un exemple : 120 000 € de ventes HT et 45 000 € de marge commerciale donnent un taux de marque de 37,5 %. Avec un résultat net de 6 000 €, le taux de marge nette tombe à 5 %.
| Indicateur | Montant ou calcul | Résultat |
| Ventes HT | 120 000 € | Base de calcul |
| Marge commerciale | 45 000 € ÷ 120 000 € | Taux de marque de 37,5 % |
| Résultat net | 6 000 € ÷ 120 000 € | Taux de marge nette de 5 % |
Pourquoi le bénéfice net peut-il être négatif ?
Une marge brute positive ne garantit pas un bénéfice net. Selon les coûts déjà déduits, il reste à payer le personnel, les loyers, les frais administratifs, les amortissements, les intérêts et l’impôt sur les bénéfices. Exemple : 100 000 € de chiffre d’affaires HT moins 60 000 € de coût des marchandises vendues laissent 40 000 € de marge commerciale. Après 45 000 € d’autres charges nettes, le résultat net est de −5 000 €, soit un taux de marge nette de −5 %.
Une bonne partie de ces charges sont des charges fixes, comme un loyer ou une assurance. À court terme, elles ne varient pas avec le volume d’activité. Il faut les couvrir même quand chaque prix de vente dépasse le coût retenu dans la marge. C’est pour cela que la marge ne doit pas être confondue avec le coût de revient complet.
Interpréter la rentabilité sans confondre trésorerie et marge
Une marge positive ne dit pas non plus combien d’argent vous avez en caisse. Vous pouvez payer vos achats avant d’encaisser vos ventes, des factures clients peuvent rester impayées et votre stock peut bloquer des fonds. Pour juger la rentabilité d’une entreprise, comparez les marges à périmètre constant, d’une période, d’un article ou d’un client à l’autre. Une variation de rentabilité peut venir des prix d’achat, des remises, d’écarts de stock ou d’un changement dans la répartition des ventes.
Le suivi analytique de myKomela affiche le chiffre d’affaires HT et la marge par article, par vendeur, par client ou par période. Le suivi de la marge par vente et par activité vous aide à repérer une baisse de rentabilité qu’une hausse du chiffre d’affaires pourrait cacher.
Suivez votre marge brute vente par vente
Avec myKomela, la marge par ligne et la marge globale s’affichent en temps réel sur vos devis, commandes et factures. Testez sans engagement.
Foire aux questions
Faut-il suivre la marge brute en euros ou en pourcentage ?
Il vaut mieux suivre les deux, car ils ne donnent pas le même classement. 200 000 € de marge sur 1 million d’euros de ventes représentent 20 %. 100 000 € de marge sur 250 000 € de ventes représentent 40 %. La marge totale peut augmenter avec les ventes alors que son taux baisse. À l’inverse, un meilleur taux ne garantit pas un meilleur résultat si votre activité recule.
Comment une variation de stock modifie-t-elle la marge brute ?
Quand votre stock de marchandises augmente, le coût des marchandises vendues devient inférieur aux achats de la période, et la marge augmente. Quand votre stock baisse, c’est l’inverse. Faites toutefois la différence entre une baisse des quantités et une baisse de valeur : une dépréciation, un article devenu obsolète ou une perte physique peuvent demander un traitement différent d’une simple sortie liée aux ventes.
Comment éviter une vente à perte ou une marge trop faible avec myKomela ?
myKomela vous permet d’indiquer un prix minimum dans chaque fiche article. Une alerte s’affiche si le prix de vente passe en dessous. Ses outils de calcul fixent les tarifs à partir du prix de revient ou du PUMP. Vous pouvez aussi définir trois tarifs de vente principaux par article, et myKomela calcule la marge par défaut de chacun à partir du tarif et du PUMP.