Pour calculer la rentabilité de la vente d’un produit, il faut d’abord connaître son coût réel, puis sa marge et le volume à atteindre pour couvrir vos charges. Cette méthode suit cet ordre : rattacher les bons coûts, fixer un prix de vente cohérent, calculer le seuil de rentabilité en euros et en unités, puis le suivre référence par référence. Chaque formule est accompagnée d’un exemple chiffré en euros.
Quels coûts rattacher à la vente d’un produit ?
Un calcul de rentabilité n’est fiable que si les coûts de départ le sont. Il faut donc partir du prix d’achat réel du produit. Ensuite, chaque charge est classée selon qu’elle suit les volumes ou non. Enfin, il reste à écarter ce qui fausse la lecture : le stock non vendu, la TVA et les mouvements de trésorerie.
Du prix d’achat au coût de revient
Le Plan comptable général définit le coût d’acquisition comme le prix d’achat net des réductions, augmenté des frais directement attribuables à l’achat. Dans myKomela, ces frais d’approche comprennent notamment la livraison, l’entrée en stock et diverses taxes. Prenons un lot de 100 unités utilisables : l’achat fournisseur est de 2 000 € HT et la remise de 100 €. Avec 120 € de transport entrant et 30 € de manutention, le coût d’achat atteint 2 050 € HT, soit 20,50 € par unité.
Pour un produit fabriqué, le calcul va plus loin. Le coût de fabrication intègre les matières consommées, la main-d’œuvre directe et une quote-part cohérente des frais de production. Le coût de revient d’un produit réunit alors des coûts directs et des coûts indirects répartis selon une méthode définie. Le suivi des achats et des frais d’approche fournit ces données pour chaque réception.
Distinguer les charges fixes et les coûts variables
Une fois les coûts unitaires connus, il faut classer chaque charge selon son comportement. Les charges variables évoluent avec les ventes ou la production. À l’inverse, les charges fixes restent stables dans la plage d’activité étudiée : loyer, assurances, certains salaires et abonnements. Elles peuvent néanmoins changer après une embauche ou un déménagement. Plusieurs coûts variables sont souvent oubliés :
- Achats et matières : unités revendues et matières consommées pour chaque vente.
- Emballages et livraison : emballages liés aux ventes et frais d’expédition facturés à l’envoi.
- Commissions proportionnelles : sommes versées sur chaque vente réalisée.
- Coûts propres à la vente en ligne : frais de paiement, retours et publicité attribuable à une commande, qui réduisent la contribution unitaire.
En pratique, l’intitulé comptable ne suffit pas à classer les charges d’exploitation entre coûts fixes et variables. Comptent aussi leur comportement réel, la période et le volume étudiés. Une facture d’énergie peut être mixte : elle combine un abonnement fixe et une consommation qui suit l’activité. De même, les salaires de production, le transport et la publicité changent de catégorie selon l’organisation du travail ou le mode de facturation.
Traiter les stocks, la TVA et la trésorerie
En négoce, une facture fournisseur ne correspond pas forcément au coût des ventes du mois, car une partie des articles reste en stock. Le coût des marchandises vendues se calcule ainsi : stock initial + achats nets − stock final, en ajoutant les frais et mouvements pertinents. Pour les articles interchangeables, le Plan comptable général prévoit notamment deux méthodes de valorisation : le coût moyen pondéré et le premier entré, premier sorti.
Si votre entreprise récupère la TVA, calculez vos marges hors taxes. Le taux normal est de 20 % en France, mais vérifiez le taux applicable à votre produit. En franchise en base, la TVA sur les achats n’est pas récupérable : un article acheté 24 € TTC et revendu 45 € s’analyse sur la base de 24 € de coût réel. Notez aussi qu’une vente rentable ne garantit pas une trésorerie positive : un stock à financer peut créer un besoin d’argent. Le remboursement du capital d’un emprunt est un décaissement, mais seuls les intérêts sont une charge.
De la marge au prix de vente d’un produit
Une fois le coût de revient connu, la marge mesure l’écart avec le prix de vente. Elle se calcule de deux façons, avec des résultats très différents. Le choix de la méthode change donc le tarif obtenu, et ce tarif doit ensuite être confronté au résultat visé et au marché.
Calculer la marge sans la confondre avec le bénéfice
Selon l’Insee, le chiffre d’affaires correspond aux ventes courantes de biens et de services, hors TVA collectée. Pour un produit revendu, la marge commerciale unitaire est égale au prix de vente HT moins le coût d’achat unitaire. Une marge positive ne suffit pourtant pas à prouver que la vente d’un produit est rentable pour l’entreprise.
Cette marge s’exprime ensuite en pourcentage, mais la base de calcul change tout. Exemple : un article acheté 40 € HT et vendu 70 € HT dégage 30 € de marge. Ces 30 € donnent pourtant deux taux très différents :
- Taux de marge : marge ÷ coût d’achat × 100, soit 75 %.
- Taux de marque : marge ÷ prix de vente HT × 100, soit environ 42,86 %.
- Rentabilité analytique : chiffre d’affaires du produit − charges variables − charges fixes imputées au produit.
Le dernier indicateur dépend des charges incluses dans le calcul et de la clé de répartition utilisée. La rentabilité globale et le bénéfice de l’entreprise dépendent, eux, de l’ensemble de ses produits et de ses charges.
Choisir le bon taux pour calculer un tarif
Le calcul du prix de vente HT dépend du taux choisi. Si le taux porte sur le coût, la formule est : coût de revient × (1 + taux de marge en décimal). S’il porte sur le prix de vente, elle devient : coût ÷ (1 − taux de marque en décimal). Attention : un simple pourcentage ajouté au prix d’achat ne couvre pas forcément les frais de structure ni les frais de commercialisation.
L’écart entre les deux méthodes est important. Prenons un coût de 100 € HT. Une marge de 30 % sur le coût donne un prix de 130 € HT, soit un taux de marque de 23,08 %. En revanche, un taux de marque de 30 % donne un prix de 142,86 € HT et une marge de 42,86 €.
| Coût HT | Taux visé | Coefficient HT/HT | Prix de vente HT |
| 100 € | Taux de marge 40 % | 1,40 | 140 € |
| 100 € | Taux de marque 40 % | environ 1,6667 | 166,67 € |
Quand vous utilisez un coefficient, précisez toujours sa nature et la base retenue, HT ou TTC. Un coefficient appliqué à un prix TTC ne donne pas le même résultat qu’un coefficient HT/HT.
Fixer un prix compatible avec le résultat visé
Le prix peut aussi se calculer à partir du résultat que vous visez. Si le prix et le coût variable unitaires sont constants, la formule est : prix de vente unitaire HT = coût variable unitaire + (charges fixes + résultat cible) ÷ unités prévues. Ces trois éléments doivent porter sur la même période. Pour fixer un prix, confrontez ensuite ce montant aux tarifs de la concurrence et à la valeur perçue par vos clients. Les coûts propres à chaque canal comptent aussi : un même article n’a pas la même marge en boutique et en ligne.
Dans myKomela, chaque article peut recevoir trois tarifs principaux, dont la marge par défaut est calculée à partir du PUMP (prix unitaire moyen pondéré). La marge de chaque ligne s’affiche pendant la saisie d’un devis, d’une commande ou d’une facture. Une condition client ou une remise modifie le prix réellement appliqué, et le suivi de la marge par article et par client reflète cet écart.
Calculer le seuil de rentabilité en euros et unités
La marge sur coût variable sert d’abord à couvrir les charges fixes. Le seuil de rentabilité indique le niveau de ventes à partir duquel elle les couvre entièrement. Il s’exprime en chiffre d’affaires, en quantité vendue ou en durée.
Déterminer le chiffre d’affaires minimum
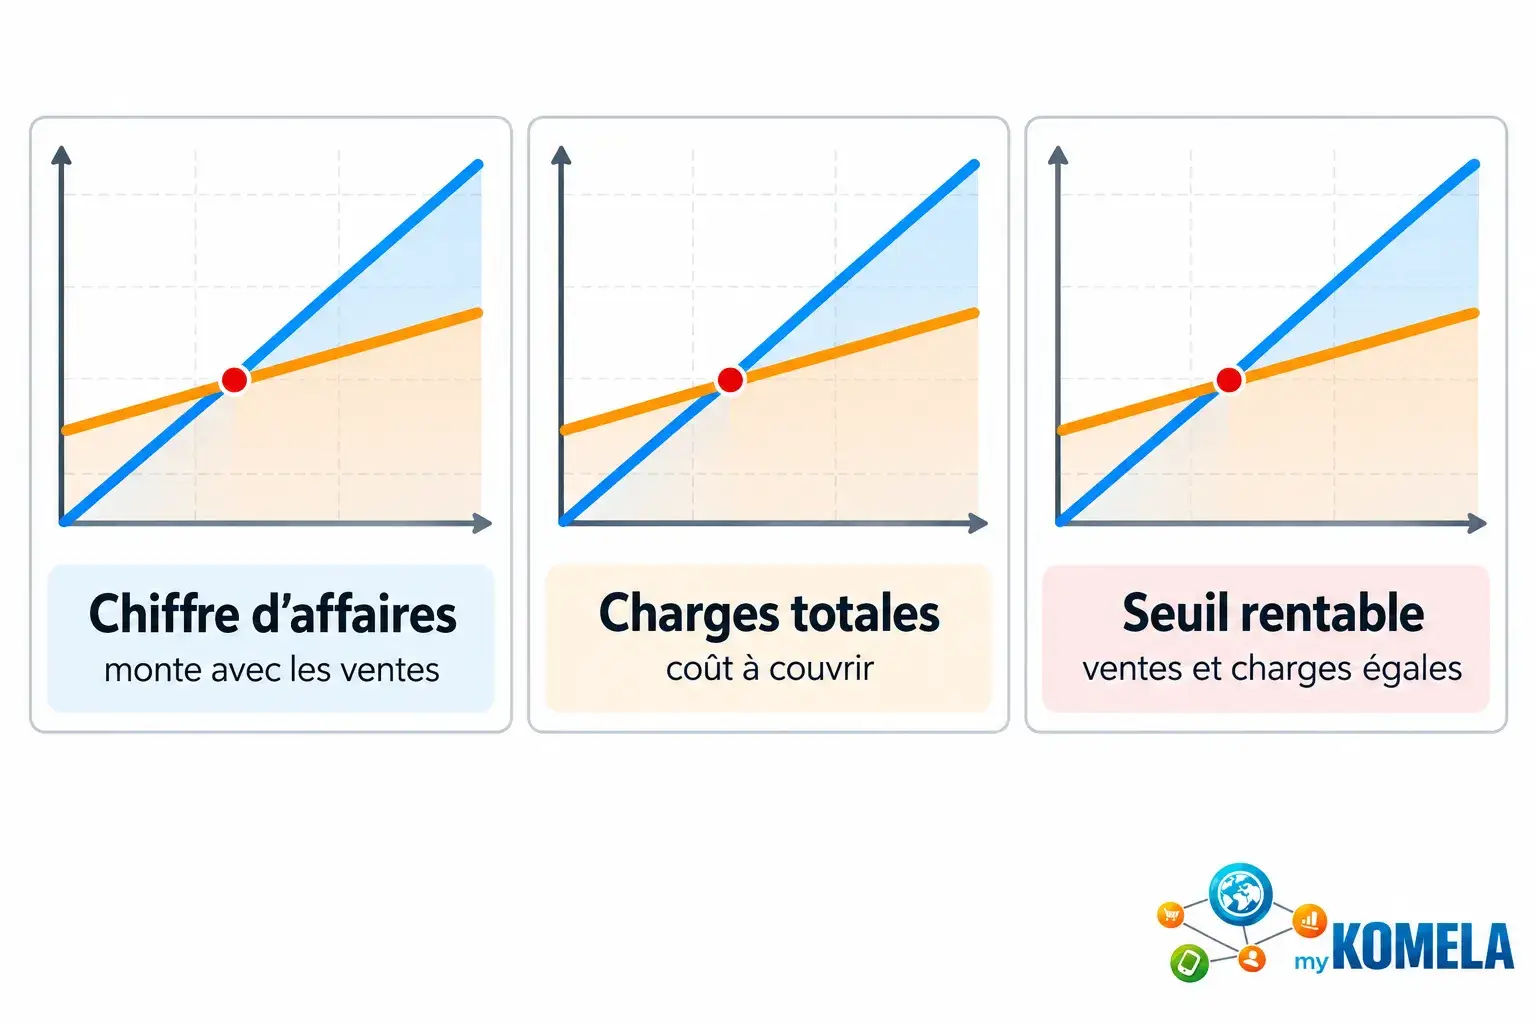
Le seuil de rentabilité est le chiffre d’affaires minimum qui couvre toutes les charges d’une même période. À ce niveau, le résultat est nul. En dessous, il est négatif ; au-dessus, il devient positif, à condition que les hypothèses de départ restent valables.
Le calcul se fait en deux étapes. D’abord, la marge sur coût variable (MCV) : chiffre d’affaires HT − charges variables de la période. Ensuite, son taux, le TMCV : MCV ÷ chiffre d’affaires HT. La formule du seuil en euros est alors : charges fixes ÷ TMCV, avec le taux écrit en décimal (0,60 et non 60).
Prenons un chiffre d’affaires annuel de 120 000 € HT avec 48 000 € de charges variables. La MCV est de 72 000 € et le TMCV de 60 %. Avec 36 000 € de charges fixes, le seuil de rentabilité est de 36 000 € ÷ 0,60 = 60 000 € HT.
Convertir le seuil en quantité vendue
Pour un produit unique, la contribution unitaire est égale au prix de vente HT moins le coût variable unitaire. Le seuil en unités se calcule ainsi : charges fixes ÷ contribution unitaire. Ce calcul n’a de sens que si la contribution est positive. Si le produit se vend à l’unité, arrondissez le résultat à l’entier supérieur. Exemple : avec 1 200 € de charges fixes mensuelles, un prix de 12 € et un coût variable de 4 €, la contribution est de 8 € par unité. Le seuil de rentabilité est alors de 150 unités par mois. Autre cas : un produit vendu 70 € HT avec 28 € de coûts variables dégage 42 € par unité. Avec 8 400 € de charges fixes mensuelles, il atteint son seuil à 200 unités. À 400 unités vendues, le chiffre d’affaires est de 28 000 € HT et les coûts variables de 11 200 €. La MCV atteint 16 800 €, et le résultat du modèle 8 400 €. Ce résultat n’est pas forcément le bénéfice net comptable.
Situer le point mort et la marge de sécurité
Le point mort indique la date à laquelle le seuil est atteint. Si les ventes sont régulières, il se calcule ainsi : seuil ÷ chiffre d’affaires prévisionnel × nombre de jours de la période. Dans l’exemple annuel, cela donne 180 jours sur une base de 360 jours, ou 182,5 jours sur 365. Pour une activité saisonnière, ce calcul linéaire du point mort peut tromper : des prévisions mensuelles ou le cumul réel des contributions situent mieux l’équilibre.
La marge de sécurité est l’écart, en euros, entre le chiffre d’affaires prévu ou réalisé et le seuil. L’indice de sécurité rapporte cet écart au chiffre d’affaires, puis le multiplie par 100. Il mesure votre marge de manœuvre, sans garantir que les ventes prévues seront réalisées. Ces notions de résultat sont détaillées dans les notions de base de la comptabilité publiées par le ministère de l’Économie.
Calculer et suivre le seuil par produit
Quand vous vendez plusieurs produits, un seuil global ne suffit plus pour piloter votre activité. Il faut répartir les charges communes entre les références. Il faut aussi rapprocher les ventes nettes des achats et des stocks, puis suivre les marges dans le temps.
Répartir les charges communes entre références
Pour plusieurs produits, le TMCV global se calcule ainsi : somme des contributions ÷ somme des chiffres d’affaires. Le seuil de rentabilité global est égal aux charges fixes divisées par ce taux. Pour exprimer ce seuil en unités, il faut un panier ou un mix de ventes de référence, assez stable pour que le calcul reste valable. Le calcul du seuil par produit suit quatre étapes :
- Choisir une clé de répartition : temps de travail, temps machine, surface ou nombre de commandes, selon la ressource réellement consommée.
- Répartir les charges communes : 1 800 € de frais mensuels sur 90 heures de préparation. Le produit A, avec 54 heures, reçoit 1 080 €. Le produit B, avec 36 heures, reçoit 720 €.
- Calculer le seuil du produit : 1 080 € ÷ 24 € de contribution par vente nette donne 45 unités nettes par mois pour le produit A.
- Documenter la clé retenue : une autre clé plausible donnerait un résultat différent par produit.
Changer de clé modifie le résultat de chaque produit, mais pas la rentabilité globale de l’entreprise. Attention en revanche à ne pas imputer la totalité des mêmes charges à chaque référence : elles seraient comptées plusieurs fois.
Rapprocher ventes nettes, achats et stocks
Exemple : un stock initial de 30 articles vaut 600 €, et 150 articles sont achetés pour 3 000 €. Le stock final est de 65 articles, d’une valeur de 1 300 €. Le coût des articles vendus est donc de 2 300 €, en supposant un coût de 20 € par article et aucun autre mouvement. Vérifiez que le stock théorique correspond au stock physique : un écart fausserait ce coût de revient.
Côté ventes, 120 ventes brutes à 50 € HT représentent 6 000 €. Cinq retours remboursés retirent 250 €, soit 115 ventes nettes pour 5 750 € HT. Après le coût des articles, une commission de 4 % coûte 230 €. L’emballage et l’expédition, à 4 € par vente, coûtent 460 €. La contribution s’élève à 2 760 €. Le suivi des marges par produit rapproche ces données chaque mois : quantités, ventes nettes, achats, retours et prix réellement facturés. Il permet de repérer une variation de marge et de recalculer le seuil quand les prix, les coûts ou les volumes changent.
Suivre les marges dans les outils de gestion
Ce rapprochement suppose des coûts saisis à la source. Dans myKomela, vous enregistrez le prix d’achat sur chaque commande fournisseur. Les frais d’approche se saisissent à la réception, en valeur ou en pourcentage. Une fois la réception validée, le prix de revient de l’article est calculé et son PUMP mis à jour. C’est utile quand des unités d’une même référence ont été achetées à des coûts différents.
Dans myKomela, les marges s’analysent par article, client, commercial, agence ou projet sur la période de votre choix. Le logiciel de facturation avec suivi des marges met aussi à jour les stocks à chaque facture. Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent en émettre. Pour les TPE et PME, l’obligation d’émission démarre le 1er septembre 2027, selon le calendrier de la réforme de la facturation publié par l’administration fiscale.
Suivez la marge de chaque produit en temps réel
Avec myKomela, analysez vos marges par article, par client et par période, à partir de vos achats et de vos ventes. Testez-le sans engagement.
Foire aux questions
Quelle est la formule pour calculer la rentabilité nette d’un produit vendu ?
Le taux de rentabilité commerciale se calcule ainsi : résultat net ÷ chiffre d’affaires HT × 100. Exemple : 200 000 € HT de ventes et 120 000 € d’achats consommés donnent 80 000 € de marge. Après 65 000 € d’autres charges, le résultat est de 15 000 €, soit 7,5 %. Ce taux ne mesure la rentabilité nette que si ces 65 000 € incluent toutes les charges.
Comment améliorer la rentabilité d’un produit insuffisamment rentable ?
Plusieurs leviers sont possibles : réviser le prix de vente, renégocier les achats fournisseurs, réduire les charges fixes ou variables, augmenter le volume vendu ou améliorer la rotation des stocks. Évaluez chacun selon la structure de coûts du produit. Un tableau comparant plusieurs combinaisons de prix, de volume et de coûts montre l’effet de chacune sur le seuil.
À quelle fréquence faut-il recalculer le seuil de rentabilité ?
Recalculez le seuil dès que vos charges, vos prix d’achat, vos prix de vente, vos volumes ou votre mix de ventes changent sensiblement. Un contrôle au moins une fois par an est recommandé.