Pour une TPE française, calculer et déclarer sa TVA suit toujours le même fil : identifier son régime, calculer la TVA collectée puis la TVA déductible, déposer la déclaration en ligne et régler le solde à l’échéance. Chaque étape est traitée ci-dessous avec les seuils 2026, les formules, les formulaires CA3 et CA12, ainsi que la marche à suivre en cas d’erreur.
Choisir le régime de TVA de l’entreprise
Avant tout calcul, l’entreprise doit savoir sous quel régime de TVA elle se trouve. Ce régime fixe la facturation, le rythme des déclarations et le mode de paiement. Les seuils de TVA varient ensuite selon que l’activité porte sur des ventes ou sur des prestations de services.
Identifier le régime applicable
Une TPE française relève de l’un de trois régimes. Le choix dépend de son chiffre d’affaires HT, de la nature de son activité et, le cas échéant, d’une option exercée auprès du service des impôts des entreprises (SIE) :
- Franchise en base : aucune TVA facturée ni reversée, pour les plus petits chiffres d’affaires.
- Régime réel simplifié : une déclaration annuelle accompagnée d’acomptes.
- Régime réel normal : des déclarations mensuelles ou trimestrielles.
- Option : il est possible de passer volontairement à un régime supérieur, jamais à un régime inférieur.
Le régime fixe les obligations, mais la TVA applicable à chaque vente dépend de la nature précise de l’opération. En complément, un micro-entrepreneur peut rester imposé sous le régime micro pour son revenu tout en devenant redevable de la TVA, dès qu’il ne bénéficie plus de la franchise.
Franchise en base et régime simplifié
En franchise en base, l’entreprise ne facture pas de TVA, ne dépose aucune déclaration périodique et ne paie rien. En contrepartie, elle ne peut pas récupérer la TVA supportée sur ses achats ou immobilisations. Chaque facture porte la mention « TVA non applicable, article 293 B du CGI » ou « TVA non applicable, article L. 223-3 du CIBS ».
En 2026, le seuil de base est de 85 000 € HT pour les ventes, la restauration, l’hébergement et la fourniture de logement. Il est de 37 500 € HT pour les prestations de services et les locations meublées concernées. Les seuils majorés, appréciés sur l’année en cours, atteignent 93 500 € et 41 250 €. Au-delà, le régime simplifié prend le relais.
Seuils du régime réel normal
Le régime simplifié couvre une fourchette de chiffre d’affaires HT définie pour 2026, à condition que la TVA due au titre de N-1 reste inférieure à 15 000 € :
- Commerce, restauration, logement : entre 85 000 € et 945 000 € HT.
- Autres prestations : entre 37 500 € et 286 000 € HT.
- Régime réel normal : au-delà de 1 040 000 € pour la vente, la restauration et le logement, ou de 323 000 € pour les autres prestations.
Le régime normal de TVA reste aussi accessible sur option. Une TPE en franchise peut ainsi choisir un régime réel pour déduire la TVA sur des investissements éligibles : matériel, véhicule utilitaire ou travaux d’aménagement. Les modalités propres à chaque régime sont précisées sur la page TVA de l’espace professionnel impots.gouv.fr.
Calculer la TVA collectée et la TVA déductible
Une fois le régime connu, calculer la TVA revient à résoudre deux questions : combien de taxe sur la valeur ajoutée l’entreprise a facturée, et combien elle peut en déduire. Le montant de la TVA dépend du taux applicable, puis de la date à laquelle cette taxe devient due.
Passer du HT au TTC selon le taux
Deux formules suffisent pour passer d’un prix à l’autre. Exemple : une vente de 1 000 € HT à 20 % représente 200 € de TVA et 1 200 € TTC.
- Montant de TVA : prix HT × taux de TVA.
- Prix HT à partir du TTC : prix TTC ÷ (1 + taux).
- Prix TTC : prix HT + montant de TVA.
Le taux dépend de l’opération et de ses conditions de réalisation, pas du seul secteur d’activité. Un taux de TVA réduit ne s’applique donc jamais par défaut. Depuis le 1er août 2025, par exemple, l’abonnement au gaz et à l’électricité est passé à 20 %.
| Taux (France métropolitaine) | Nom | Champ d’application |
| 20 % | Taux normal | Majorité des biens et services, dont les abonnements gaz et électricité depuis le 1er août 2025 |
| 10 % | Taux intermédiaire | Opérations définies par la loi, comme la restauration |
| 5,5 % | Taux réduit | Opérations définies par la loi, comme les produits alimentaires non préparés |
| 2,1 % | Taux particulier | Cas limitativement prévus par la loi |
Déterminer la TVA exigible
Le montant calculé doit ensuite être déclaré sur la bonne période. Pour une vente de biens, la TVA exigible naît en principe à la livraison. Un acompte encaissé avant la livraison rend toutefois la TVA exigible à hauteur de cet acompte.
À l’inverse, pour une prestation de services, la TVA devient exigible à l’encaissement des acomptes, du prix ou de la rémunération. Exemple : un acompte de 500 € HT à 20 % implique 100 € de TVA collectée à déclarer dès sa réception. Sous conditions, le prestataire peut opter pour la TVA sur les débits, exigible dès l’inscription des sommes au débit du compte client.
Obtenir la TVA nette ou un crédit
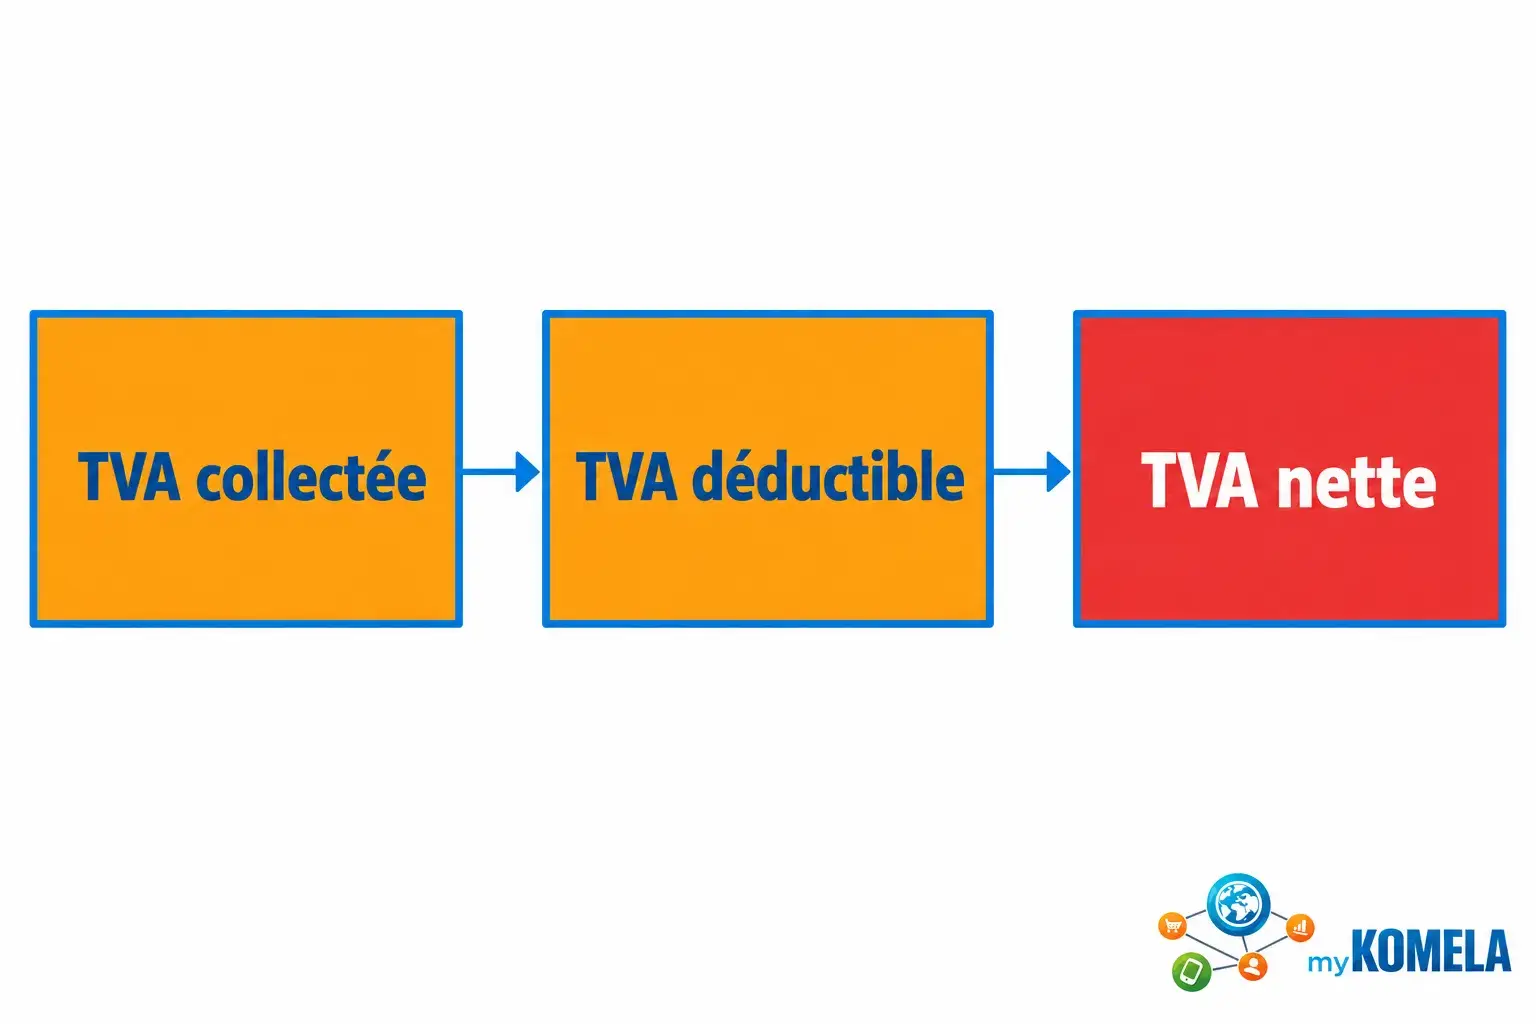
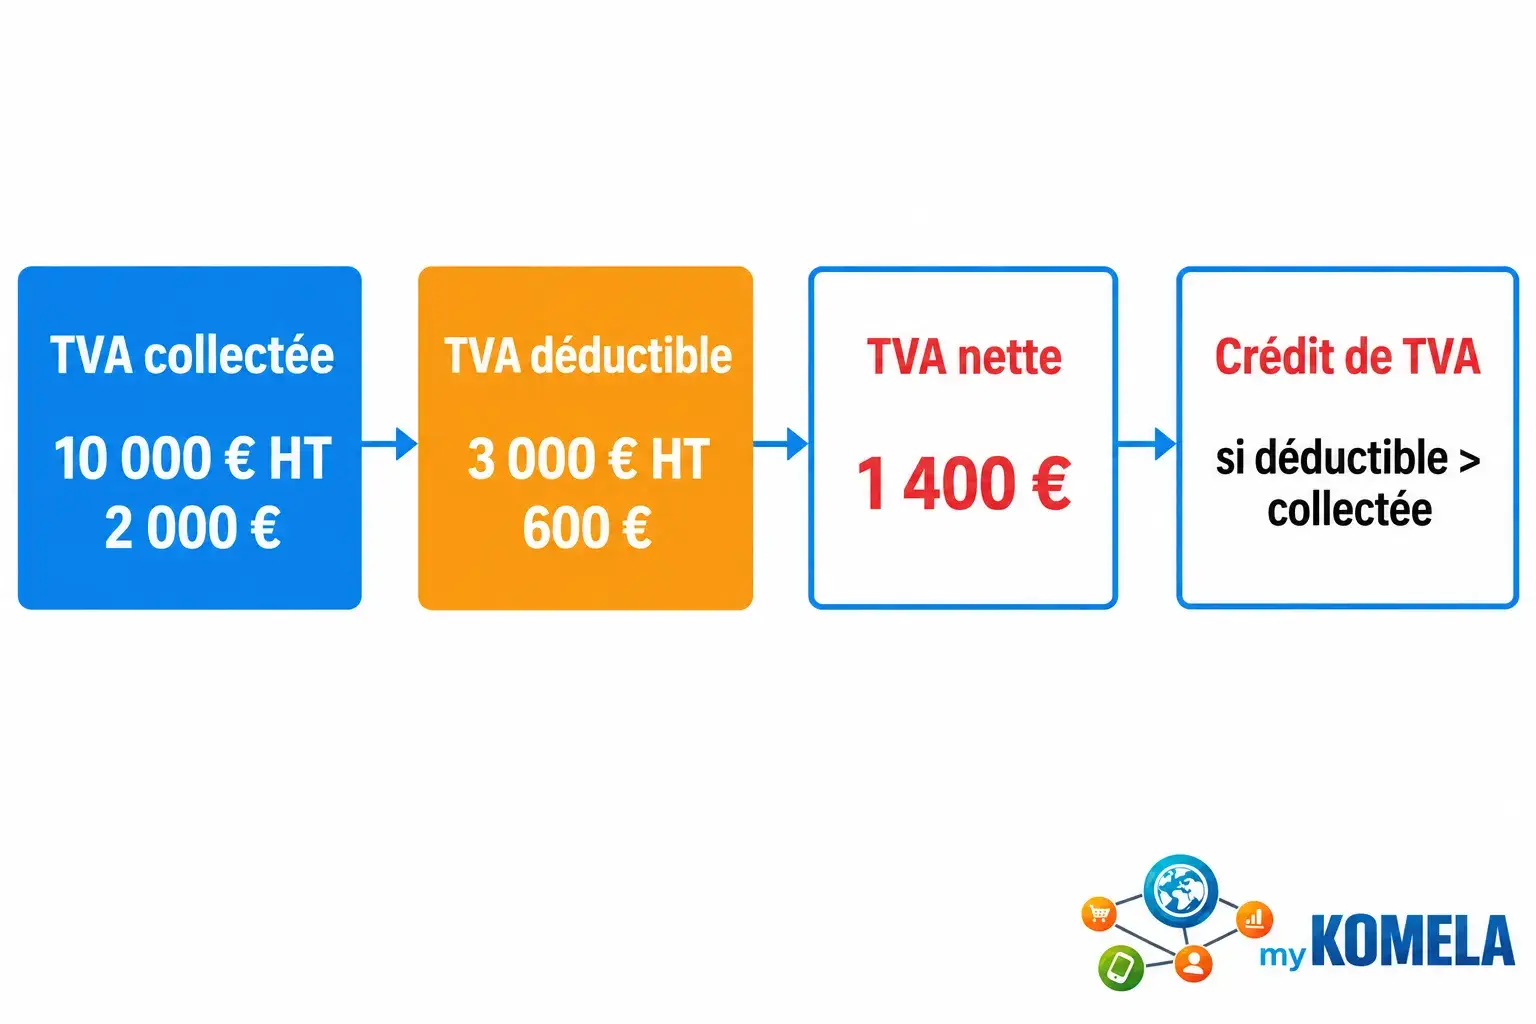
La TVA collectée s’obtient en ventilant le chiffre d’affaires HT par taux avant d’appliquer chacun d’eux. La TVA déductible porte sur les achats professionnels justifiés par une facture. Les véhicules de tourisme, les logements fournis gratuitement et certains cadeaux restent totalement ou partiellement exclus. Exemple : 10 000 € HT de ventes et 3 000 € HT d’achats, tous à 20 %, donnent 2 000 € collectés et 600 € déduits. La TVA nette s’élève donc à 1 400 €. Si la TVA déductible dépasse la TVA collectée, l’excédent devient un crédit de TVA, reportable ou remboursable sous conditions. Ce calcul alimente directement la déclaration de TVA d’une TPE.
Faire sa déclaration de TVA en ligne
La TVA nette ou le crédit calculé se reporte ensuite sur un formulaire, dont la fréquence de déclaration dépend du régime : CA3 au régime réel normal, déclaration CA12 au régime simplifié. Le dépôt comme le paiement passent par impots.gouv.fr.
Déclaration CA3 et échéances
Au régime réel normal, la déclaration n° 3310-CA3-SD est en principe mensuelle. Elle peut devenir trimestrielle lorsque la TVA due sur l’année reste inférieure à 4 000 €.
La CA3 se télétransmet au cours du mois suivant la période concernée. La date exacte, généralement comprise entre le 15 et le 24, figure dans l’espace professionnel et dépend du dossier fiscal.
Sur ce formulaire, l’entreprise reporte ses opérations taxables, la TVA brute, la TVA déductible et un éventuel crédit antérieur. Le solde fait apparaître soit la TVA à payer, soit un nouveau crédit.
Valider et payer la TVA
La télédéclaration et le télépaiement sont obligatoires pour toute entreprise soumise à la TVA. Sur impots.gouv.fr, la déclaration de TVA en ligne se fait soit en mode EFI, soit en mode EDI, par transmission via un logiciel compatible ou un prestataire.
En mode EFI, la déclaration de TVA se remplit en ligne dans l’espace professionnel : l’entreprise saisit son chiffre d’affaires HT ventilé par taux et sa TVA déductible, puis le service calcule la TVA nette. Pour payer la TVA, quatre conditions doivent ensuite être réunies :
- Déclaration validée pour la période concernée.
- Service « Payer la TVA » activé dans l’espace professionnel.
- Compte bancaire déclaré dans ce même espace.
- Mandat SEPA B2B transmis à la banque avant le premier prélèvement.
CA12, acomptes et déclaration annuelle
Au régime simplifié, la déclaration annuelle CA12 n° 3517-S-SD se dépose au plus tard le deuxième jour ouvré suivant le 1er mai, pour un exercice clos au 31 décembre. Pour un exercice décalé, le délai est de 3 mois après la clôture. En cours d’année, un premier acompte de 55 % de la TVA due l’année précédente se règle en juillet, puis un second de 40 % en décembre. Aucun acompte n’est exigé si cette TVA est inférieure à 1 000 €, avant déduction de la TVA sur immobilisations.
Ce calendrier arrive à son terme : le régime simplifié est supprimé à compter du 1er janvier 2027 au profit de la CA3. La facturation évolue en parallèle. Depuis le 1er septembre 2026, toute entreprise assujettie doit pouvoir recevoir des factures électroniques, et la facturation électronique obligatoire s’étendra à l’émission pour les PME, TPE et micro-entreprises dès le 1er septembre 2027, via une plateforme agréée.
Corriger une déclaration après une erreur
Une fois la déclaration validée, une erreur de taux ou de montant reste corrigeable. La procédure dépend de l’ampleur de l’écart, et le coût final dépend de la rapidité de la correction.
Déposer une déclaration rectificative
Une déclaration rectificative déposée en ligne pour la même période annule et remplace la précédente. Les paiements déjà effectués restent en revanche acquis.
Le choix de la procédure dépend donc du sens et du montant de l’écart :
- Montant corrigé inférieur au paiement : une réclamation peut être nécessaire pour récupérer le trop-versé.
- TVA due en hausse : le complément se paie séparément.
- Erreur inférieure à 4 000 € : les lignes de régularisation de la déclaration suivante peuvent suffire.
- Montant significatif : la déclaration rectificative de la période reste la voie la plus sûre.
Intérêts et majorations
Un retard de paiement coûte d’abord un intérêt de 0,20 % par mois. Il court du premier jour du mois suivant l’échéance jusqu’au dernier jour du mois du paiement. Une rectification spontanée remplissant les conditions légales réduit cet intérêt de 50 %.
Un retard ou un défaut de déclaration entraîne en plus une majoration de 10 %. Elle passe à 40 % au-delà de 30 jours après une mise en demeure, et à 80 % en cas d’activité occulte. Le retard de paiement peut aussi entraîner une majoration de 5 %.
Prévenir les écarts futurs
Ces coûts se préviennent en amont, par un contrôle systématique avant chaque validation :
- Cohérence des totaux : TVA collectée, TVA déductible, crédit antérieur, puis solde à payer ou nouveau crédit.
- Justificatifs : factures de vente et d’achat correspondant à chaque montant déclaré.
- Archivage : déclarations conservées au moins 6 ans, 10 ans en cas d’activité occulte.
Mykomela centralise les ventes, les factures et les exports comptables. Des codes TVA associés au plan comptable sécurisent la ventilation des opérations et limitent ainsi les erreurs de taux et doubles saisies qui faussent une déclaration.
Facturez, encaissez et suivez votre TVA dans un seul outil
myKomela est la solution SaaS certifiée NF525 pour les TPE et PME : ventes, caisse et facturation au même endroit. Testez-la sans engagement.
Foire aux questions
Comment déclarer sa TVA pour la première fois ?
Il faut d’abord un numéro d’identification fiscal individuel, délivré par le SIE. Créez ensuite votre espace professionnel en mode simplifié : le lien reçu par courriel s’utilise sous 72 heures, puis un code d’activation arrive par courrier et doit être activé dans les 60 jours. Avant le premier paiement, transmettez à votre banque un mandat SEPA de prélèvement interentreprises (B2B).
Quels documents réunir pour préparer sa déclaration de TVA ?
Réunissez les factures de vente de la période, les factures des dépenses professionnelles ouvrant droit à récupération et les relevés bancaires. Dans la déclaration, vous indiquez directement le montant de TVA payé sur les achats, et non leur prix HT. Les preuves d’achat sont à conserver comme justificatifs.
Comment déclarer sa TVA en 2027 après la suppression du régime simplifié ?
À partir du 1er janvier 2027, les entreprises au régime simplifié passent au régime réel normal avec la CA3. Celle-ci est trimestrielle par défaut si le chiffre d’affaires, acquisitions taxables comprises, ne dépasse pas 1 000 000 € sur l’année précédente et 1 100 000 € sur l’année en cours. Au-delà, elle est mensuelle. La première CA3 couvrira janvier 2027 ou le premier trimestre 2027.