L’achat se définit, en entreprise, comme l’acquisition d’un bien ou d’un service auprès d’un fournisseur. Cette définition éclaire votre gestion quotidienne : types d’achats, étapes qui vont du besoin au règlement, organisation de la fonction achat dans une PME, puis règles de facturation, de TVA et de délais de paiement qui encadrent chaque opération.
Qu’est-ce qu’un achat en entreprise ?
Pour une TPE ou une PME, l’achat relie l’activité à ses fournisseurs. Il se distingue des pièces qui le documentent et se classe selon l’usage de ce qui est acquis. Ces deux repères évitent les confusions de vocabulaire dans vos échanges avec votre comptable ou vos équipes.
Définition et synonyme d’achat
Dans une entreprise, un achat est l’acquisition, contre paiement, d’un bien ou d’un service nécessaire à l’activité, auprès d’un fournisseur. Par extension, le mot achat désigne aussi la chose acquise : le lot de marchandises reçu en est un. Aucun montant minimum général ne fait d’une acquisition un achat professionnel.
Parmi les synonymes, « acquisition » reste le plus proche. Acquérir décrit l’obtention du bien ou du service, un moment distinct de son paiement : une facture réglée à 30 jours ne retarde pas l’acquisition elle-même.
Ce que l’achat ne désigne pas
Une même opération change de nom selon le côté où l’on se place : achat pour l’entreprise cliente, vente pour son fournisseur. De même, la commande formalise la demande adressée au fournisseur, alors que la facture constate l’opération. Aucune des deux n’équivaut strictement à l’achat.
L’approvisionnement, lui, vise la disponibilité des biens dont l’entreprise a besoin. Il dépend des achats sans se confondre avec eux.
Quels sont les trois types d’achats ?
Les achats se répartissent selon leur rôle dans l’activité. En gestion, trois familles reviennent, et une précision complète la typologie :
- Achats directs : ils participent au produit ou au service vendu, ou à sa réalisation, comme les matières premières, les composants ou certaines sous-traitances.
- Achats indirects : ils font fonctionner l’entreprise sans entrer dans le produit vendu, par exemple les fournitures, l’informatique, la maintenance ou le nettoyage.
- Achats d’investissement : ils portent sur des biens destinés à durer, comme des machines.
- Statut de la typologie : c’est un outil de gestion, pas une classification légale universelle.
Cette répartition guide ensuite vos outils. Les achats de réapprovisionnement et les frais généraux ne se suivent pas de la même façon, et le module d’achats et de factures fournisseurs de Mykomela traite ces deux familles de dépenses.
Comment se déroule un achat en entreprise ?
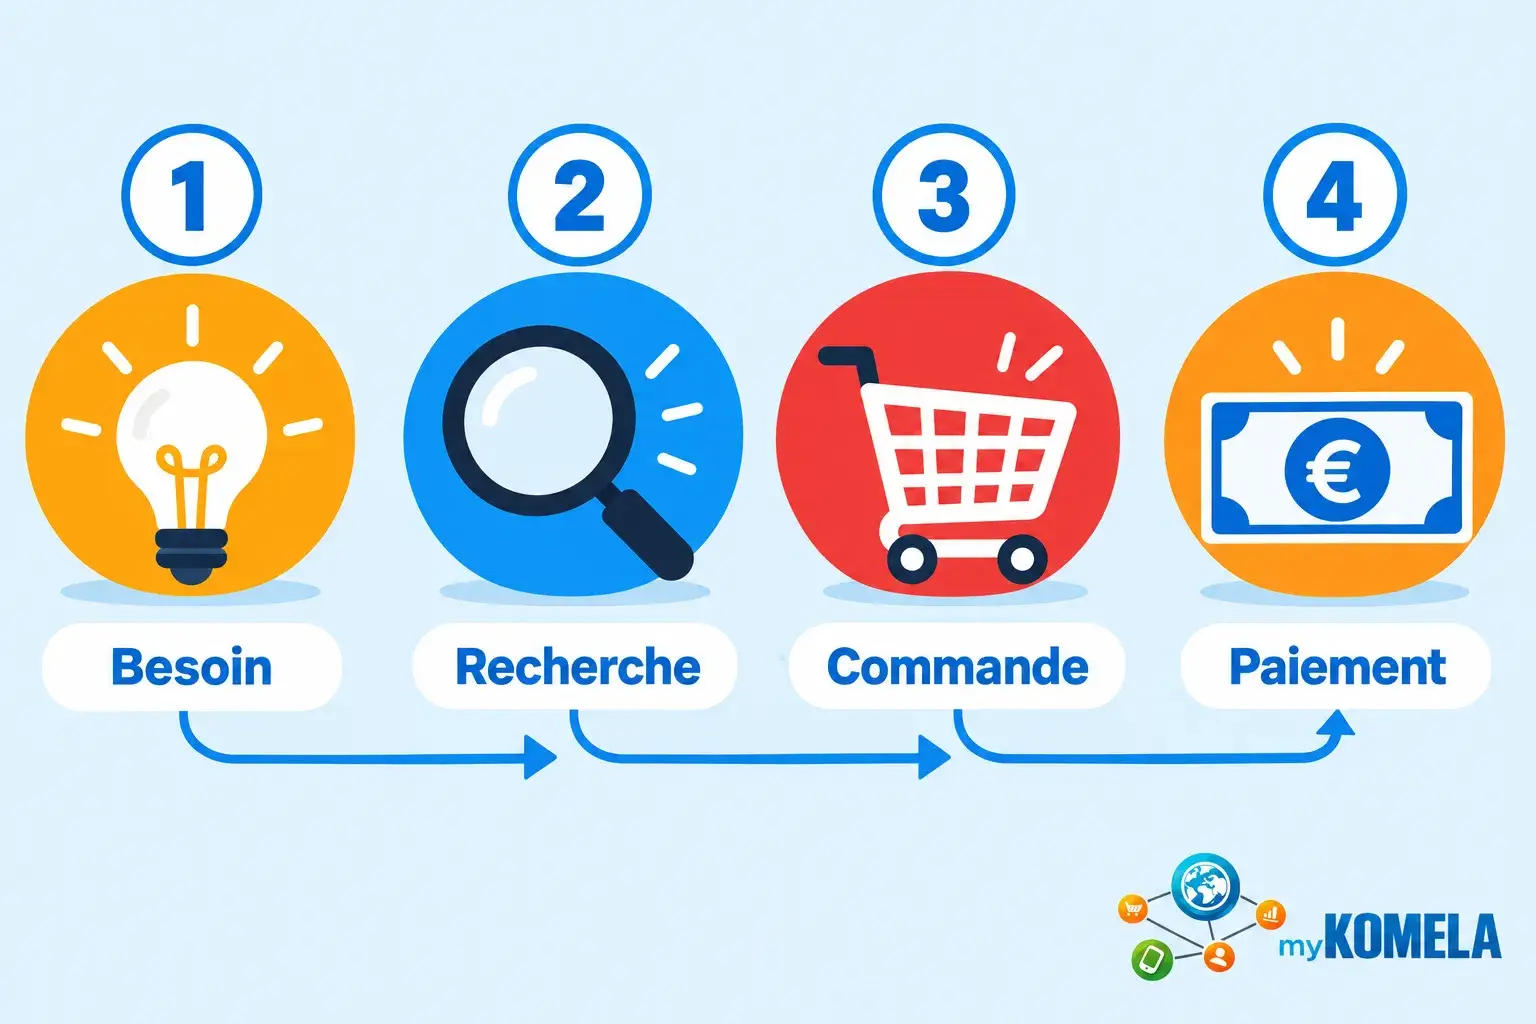
Un achat suit une succession d’étapes, du besoin exprimé jusqu’au règlement du fournisseur. Chaque étape produit une information utile à la suivante : le prix négocié alimente le coût d’achat, la réception met à jour le stock, la facture déclenche le paiement.
Du besoin au choix du fournisseur
Le processus d’achat démarre en amont de toute commande, par des étapes internes puis des échanges avec le marché :
- Expression du besoin : une demande d’achat formule le besoin interne avant le choix du bien ou du service.
- Caractéristiques attendues : l’entreprise précise ce qu’elle doit obtenir.
- Comparaison des fournisseurs : elle recherche et met en concurrence plusieurs sources.
- Négociation éventuelle : prix, quantités, délais ou niveaux de service peuvent se discuter, sans que la négociation soit indispensable à l’achat.
Le choix du fournisseur débouche sur une commande ou un contrat. Selon l’article 1113 du Code civil, en vigueur depuis le 1er octobre 2016, le contrat se forme par la rencontre d’une offre et d’une acceptation. L’effet d’une commande dépend donc de son contenu et du contexte.
Commande, réception et coût d’achat
Une fois le fournisseur retenu, Mykomela permet d’envoyer des demandes de prix par e-mail, puis de créer et suivre les commandes fournisseurs. Les achats ou commandes existants s’importent depuis un fichier Excel. À la livraison, une réception complète ou partielle met à jour les stocks attendus et les quantités en stock, selon la logique des commandes fournisseurs et réapprovisionnements.
Le coût d’achat ne se limite pas au prix facturé. Les frais d’approche et autres frais annexes s’y ajoutent : transport ou manutention modifient la valeur réelle d’un article. Mykomela suit ces frais et valorise les stocks au coût moyen pondéré, dit PUMP ou CUMP.
Stocks, réapprovisionnement et règlement
Le stock ainsi valorisé se suit par ses entrées, sorties, inventaires et quantités disponibles ou réservées. Mykomela affiche aussi les stocks attendus avant réception. Dès que le stock descend sous le seuil, des alertes et des suggestions de commandes prennent en compte le stock minimum, le délai fournisseur et les besoins futurs, tout comme le suivi de la rotation dans l’outil de gestion des stocks.
Le cycle se termine par le contrôle de la facture, son rapprochement puis le paiement. Mykomela suit les échéances, enregistre les règlements et associe factures et paiements grâce à des règles de rapprochement bancaire.
Bon à savoir
Déclenchez vos réapprovisionnements au bon moment
Dans myKomela, définissez un stock minimum par article : dès que le stock descend sous le seuil, une alerte vous invite à préparer la commande fournisseur.
Comment organiser la fonction achat dans une PME ?
Le déroulé d’un achat reste le même, mais la répartition des rôles varie selon la taille de l’entreprise. Dans une PME, l’organisation dépend de qui exprime les besoins, de qui décide et du suivi appliqué à chaque famille d’achats.
Le rôle de la fonction et de l’acheteur
La fonction achat, c’est la mission de procurer à l’entreprise les biens et services dont elle a besoin. Le service achat, pour sa part, recherche, évalue et sélectionne les fournisseurs. Dans une TPE, le dirigeant peut jouer le rôle d’acheteur. Plusieurs notions structurent ce rôle :
- Stratégie d’achat : un plan global orienté vers les objectifs de l’entreprise.
- Politique d’achat : les règles applicables aux opérations courantes.
- Segmentation : un classement des achats selon leur importance stratégique.
- Allocation des ressources : l’attention portée à chaque segment varie selon ce classement.
En pratique, la segmentation évite de consacrer le même temps à une matière première critique et à un consommable de bureau.
Qui demande, autorise et passe commande ?
Une règle interne peut préciser qui exprime le besoin, qui autorise la dépense et qui passe les commandes. Elle fixe aussi le contrôle de la réception et de la facture. Ces rôles peuvent être tenus par des personnes distinctes.
Laisser chaque équipe commander peut accélérer la réponse à ses besoins, mais aussi disperser les fournisseurs. À l’inverse, centraliser facilite le contrôle et peut créer un goulot d’étranglement. Une organisation hybride peut concilier les deux : fournisseurs et règles communs, commandes passées par les équipes dans un cadre établi.
Adapter le suivi aux achats et fournisseurs
Les fournisseurs s’évaluent sur le prix, la qualité, la fiabilité et leurs performances passées. Diversifier les sources réduit la dépendance à un fournisseur unique, tandis que regrouper les commandes consolide les volumes à négocier. Une centrale d’achat réunit, elle, les achats de plusieurs membres. Les achats de classe C, jugés non stratégiques et souvent dispersés, peuvent coûter plus en traitement que leur seul montant ne le laisse penser.
Quelles obligations encadrent les achats professionnels ?
Au-delà de l’organisation interne, chaque achat professionnel engage des obligations : facturation, conservation des pièces, délais de paiement et, désormais, réception électronique des factures. Ces règles s’appliquent aux TPE comme aux PME.
Factures, justificatifs et TVA
En France, l’article L441-9 du Code de commerce impose une facturation pour tout achat de produits et services réalisé pour une activité professionnelle. La facture sert aussi de justificatif pour déduire, sous conditions, la TVA supportée lorsque l’entreprise en est redevable.
Ces pièces doivent être conservées : selon Service-Public Entreprendre, la durée est de 10 ans à compter de la clôture de l’exercice. Les documents concernés sont les suivants :
- Bon de commande : il trace la demande adressée au fournisseur.
- Bon de livraison ou de réception : il atteste ce qui a été reçu.
- Facture fournisseur : elle clôt le dossier de l’achat.
Une tolérance fiscale permet aussi, sous conditions, de passer directement en charges certains petits matériels, mobiliers de bureau et logiciels : c’est la règle des biens de faible valeur, dont la valeur unitaire HT n’excède pas 500 €. Ce seuil ne définit pas ce qu’est un achat.
Délais de paiement des fournisseurs
Sans délai convenu, le fournisseur doit être payé 30 jours après la réception des marchandises ou l’exécution de la prestation. Cette règle est fixée par l’article L441-10 du Code de commerce.
Le même article plafonne le délai convenu : il ne peut normalement pas dépasser 60 jours à compter de l’émission de la facture, sous réserve de dispositions particulières.
À compter du 1er janvier 2027, un paiement à 45 jours fin de mois devient possible dans un cadre précis. Il doit être expressément stipulé par contrat et ne pas constituer un abus manifeste.
Réception des factures électroniques fournisseurs
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA concernées par la réforme doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent déjà en émettre. L’émission s’impose aux PME, TPE et micro-entreprises le 1er septembre 2027.
La réforme passe par une plateforme agréée et des données structurées : selon la DGFiP, un simple PDF envoyé par courriel ne suffit pas. Les formats mentionnés comprennent UBL, CII et un format mixte. Mykomela reçoit et traite les factures électroniques fournisseurs, suit leurs statuts et les relie à la pré-comptabilité.
Recevez vos factures fournisseurs électroniques
myKomela intègre la facturation électronique au format Factur-X : réceptionnez vos factures d’achat et suivez leur statut depuis votre gestion.

Foire aux questions
Sur quoi peuvent porter les achats d’une entreprise ?
Ils portent sur des biens, des droits ou des services destinés à être revendus, transformés, consommés ou incorporés. Les biens peuvent être des marchandises, des matières premières, des composants, des équipements ou des fournitures. L’entreprise achète aussi des prestations de services.
Un achat nécessite-t-il toujours un contrat et toutes les étapes du processus d’achat ?
Non. Un achat peut être ponctuel, récurrent ou s’inscrire dans un contrat-cadre, et il ne se réduit pas à la signature de contrats. La suite complète des étapes n’est pas une procédure légalement obligatoire pour chaque achat : une commande peut s’appuyer sur un contrat existant.
Une TPE qui n’émet pas encore de factures électroniques doit-elle déjà recevoir celles de ses fournisseurs ?
Oui, lorsque l’opération entre dans le champ de la réforme. Depuis le 1er septembre 2026, les entreprises assujetties concernées doivent pouvoir recevoir des factures électroniques, alors que l’obligation d’émission ne s’applique aux TPE qu’à partir du 1er septembre 2027.