Comprendre ce qu’est une facture avant livraison, émise avant l’expédition des biens ou la réalisation d’une prestation, permet de l’utiliser dans un cadre conforme. Cet article en précise la définition, le cadre légal français et les différences entre acompte, facture pro forma et facture de situation. Il présente également le suivi disponible dans myKomela pour coordonner facturation et livraison.
Définir la facture avant livraison
Une facture avant livraison formalise une demande de règlement adressée au client avant l’expédition des biens ou l’exécution de la prestation. Elle peut porter sur la totalité du montant ou sur une quantité partielle convenue entre les parties. Pour cadrer le processus d’émission, myKomela détaille la création d’une facture client, manuellement, par duplication ou depuis une commande existante.
Principe de la facturation anticipée
Une facture avant livraison est un document de facturation émis avant l’exécution matérielle de la commande. Cette distinction clarifie sa portée juridique et comptable. Contrairement à une offre commerciale ou à un devis, elle engage les deux parties et peut déclencher une obligation de paiement.
La facturation anticipée peut être totale : le client règle l’intégralité du montant avant la production ou l’expédition. Elle peut aussi être partielle, sous la forme d’un acompte, d’une avance ou d’un montant fixe défini d’un commun accord.
Dans myKomela, la transformation d’une commande en facture correspond à une facturation anticipée lorsque la livraison n’a pas encore eu lieu. Le bouton « FACTURER », accessible depuis le détail de la commande, ouvre une fenêtre pour valider la totalité ou saisir un montant partiel. Une fois la facture générée, il reste possible d’ajouter des articles ou d’ajuster les quantités.
- Facturation totale : le client règle l’intégralité du prix avant le début de l’exécution ou de l’expédition. Le risque d’impayé sur la commande concernée est ainsi réduit.
- Facturation partielle : un montant ou un pourcentage est demandé avant la livraison complète. La commande reste ouverte pour les facturations ultérieures jusqu’à son apurement total.
- Transformation depuis la liste : le menu contextuel affiché au survol du bouton « État » permet d’émettre une facture sans ouvrir le détail de la commande. Le processus est ainsi plus rapide lorsque le volume de commandes augmente.
Une commande marquée « F. PARTIELLE » n’est pas encore soldée : une ou plusieurs factures supplémentaires peuvent être émises. Une commande clôturée ou annulée ne donne plus accès à l’option « Facturer », ce qui protège le suivi comptable et évite une double facturation sur un dossier déjà réglé.
Situations où elle est utile
La possibilité d’émettre une facture avant la livraison devient utile lorsqu’une commande implique des coûts initiaux élevés, un délai de fabrication long ou un client dont l’historique de paiement est limité. Elle suppose un accord contractuel clair entre les parties.
- Fabrication sur mesure : menuisiers, ébénistes et fabricants de mobilier achètent des matières premières coûteuses avant la livraison. Un acompte ou un paiement total sécurise l’opération.
- Événementiel : organisateurs d’événements et photographes supportent des frais de réservation et de préparation bien avant la prestation.
- Nouveaux clients : une start-up ou une entreprise sans historique de crédit peut demander un paiement anticipé afin de limiter le risque d’impayé.
- Commandes de grande valeur : lorsque le montant du devis est élevé, un paiement partiel avant l’exécution améliore la trésorerie du vendeur.
La gestion des livraisons partielles liées à ces factures est présentée dans le guide consacré à la gestion des livraisons partielles avec myKomela. Les bons de livraison y sont générés automatiquement et le reliquat à livrer reste visible dans la fiche de la facture concernée.
Pour une commande personnalisée, la facturation anticipée sécurise les dépenses engagées avant l’expédition. Encaisser une avance avant la production réduit le besoin en fonds de roulement et limite les tensions de trésorerie.
Émettre depuis une commande
Pour émettre une facture depuis une commande dans myKomela, ouvrez son détail puis cliquez sur le bouton vert « FACTURER », ou sélectionnez « Facturer » dans le bouton « ACTIONS ». La fenêtre permet de valider la totalité en une seule facture ou d’indiquer une facturation partielle par montant ou par pourcentage.
Une fois la facture générée, myKomela autorise l’ajout d’articles, la correction des quantités et l’ajustement des montants. Si au moins un article est marqué « à livrer » et que le paramétrage le prévoit, un bon de livraison est créé automatiquement. Le suivi relie alors la facture émise aux quantités effectivement expédiées.
Cette organisation distingue clairement la facture, l’acompte et le règlement final. Elle facilite aussi le contrôle par le comptable, notamment lorsque la valeur de la commande évolue entre l’avance initiale et la livraison.
Le paiement avant exécution est-il légal
Le paiement avant livraison soulève souvent des interrogations sur sa conformité au droit français. La loi l’autorise, sous réserve de respecter certaines mentions et les règles applicables au règlement entre professionnels.
Le cadre français applicable
L’article L441-9 du Code de commerce impose d’émettre une facture pour toute vente de biens ou prestation de services entre professionnels. L’article 289 du CGI précise que la facture est, en principe, établie dès la réalisation de la livraison ou de la prestation. Toutefois, la doctrine administrative BOFiP admet certains aménagements, et la DGCCRF reconnaît qu’une facture peut être établie avant la vente, notamment dès la conclusion du contrat.
Le paiement total avant livraison suppose toutefois que cette condition figure au contrat ou ait été acceptée par les deux parties, sans quoi le client peut refuser de régler avant réception. Le délai légal de paiement entre professionnels est généralement fixé à 30 jours après réception des marchandises ou exécution de la prestation. Les parties peuvent néanmoins prévoir un règlement antérieur à la livraison. Les factures doivent, quant à elles, être conservées pendant dix ans, conformément à l’article L123-22 du Code de commerce.
Prévoir les conditions au contrat
Exiger un paiement total avant prestation de service devient opposable au client uniquement si cette obligation est clairement mentionnée dans le contrat, le devis signé ou les conditions générales de vente. Un accord verbal suffit rarement à prévenir les contestations.
Les conditions de facturation doivent être définies dès la phase commerciale. Pour émettre une facture dans ce contexte, le document doit notamment préciser les éléments qui justifient la somme demandée et son échéance :
- Montant ou pourcentage exigé : précisez si le paiement porte sur la totalité ou sur une fraction du prix convenu, avec la base de calcul retenue.
- Échéance de règlement : indiquez la date ou le délai à partir duquel le paiement est attendu, indépendamment de la date de livraison prévue.
- Date de livraison estimée : mentionnez la date ou la période d’exécution afin de contextualiser l’avance demandée et de fixer les attentes du client.
- Politique d’annulation : détaillez les conditions de remboursement ou de retenue en cas d’annulation, avant tout encaissement, pour prévenir les contestations ultérieures.
À privilégier quand le volume de factures augmente : standardisez ces clauses dans un modèle de conditions générales plutôt que de les rédiger pour chaque commande. Cette méthode réduit les oublis et facilite la vérification lors d’un contrôle ou d’un litige.
Évaluer intérêts et limites
La facture émise avant exécution réduit le risque d’impayé, en particulier pour les nouveaux clients ou les dossiers à forte valeur. Elle améliore la trésorerie du vendeur dès le lancement de la commande, avant l’engagement des coûts de production ou de réalisation. Certains secteurs, comme le BTP ou l’événementiel, utilisent régulièrement ce mécanisme.
En complément, le règlement anticipé supprime les délais d’encaissement habituels et réduit les relances. La budgétisation du client devient plus simple : le montant final est connu à l’avance et le calendrier de paiement ne dépend pas directement des aléas de livraison. La facturation électronique prévue pour 2026 au format Factur-X renforcera l’automatisation de ces échanges pour les entreprises équipées d’un outil conforme.
À l’inverse, un paiement intégral avant exécution peut susciter des réserves lorsque le client doute de la qualité ou du respect des délais. Le client peut par ailleurs exiger des garanties écrites sur les spécifications, l’échéance et les conditions de remboursement avant d’accepter un tel versement. Décrivez les spécifications du projet, l’échéance et la politique de remboursement avant tout encaissement : sans ces précisions, le litige devient plus probable que le gain de trésorerie.
Facture d’acompte et facturation partielle
La facture d’acompte et la facturation partielle répondent au même besoin : obtenir un règlement fractionné avant la livraison complète. Leur usage varie selon l’avancement de la commande, le montant concerné et la politique commerciale retenue. Cette distinction facilite le traitement comptable et limite les erreurs d’imputation sur la facture finale.
Rôle de l’acompte
Un acompte correspond à un versement partiel effectué avant la livraison d’un bien ou l’exécution d’une prestation. La facture d’acompte formalise ce versement et le rattache à une commande précise. Elle ne se confond pas avec les charges constatées d’avance, comme les loyers, les assurances ou les abonnements logiciels, qui sont réparties dans le temps sans être liées à un bon de commande déterminé.
Une clause imposant un paiement avant livraison doit également être examinée avec attention, surtout dans une relation avec un consommateur : la réglementation y est plus stricte qu’entre professionnels. L’acompte reste particulièrement adapté lorsque le devis porte sur un montant élevé ou lorsque la prestation s’étend sur une longue période.
Dans le BTP, l’usage courant situe l’acompte entre 20 % et 40 % du montant total de la commande. Plusieurs versements peuvent être associés à la même commande ; ils devront tous être déduits de la facture de clôture afin d’apurer le solde restant dû.
Calculer une part du total
La facturation partielle peut être calculée de plusieurs façons, selon le niveau de détail attendu et la nature de la commande. Dans myKomela, ces options sont accessibles depuis la fenêtre de facturation ouverte à partir d’une commande.
- Par pourcentage global : indiquez une part du total, par exemple 30 %, pour générer une facture d’acompte proportionnelle au montant convenu.
- Par montant fixe : saisissez une somme en euros, indépendante du total de la commande, pour la rattacher à un jalon ou à une tranche de financement.
- Ligne par ligne : ventilez la facturation article par article lorsque certains éléments sont livrés et facturés avant les autres.
Dès que le stock descend sous le seuil ou que la première tranche est encaissée, myKomela attribue à la commande le statut « F. PARTIELLE ». La commande reste ainsi ouverte pour les facturations complémentaires, sans risque de la confondre avec un dossier soldé. Ce repère améliore la fiabilité du suivi commercial et comptable.
Gérer plusieurs échéances
Plusieurs factures partielles peuvent être créées successivement depuis une même commande. Chacune correspond à une étape du projet, notamment dans la fabrication sur mesure ou les prestations longues, où les paiements anticipés suivent l’avancement réel du dossier. Chaque facture émise doit être suivie séparément, puis apurée avant le règlement du solde à la clôture.
Une avance peut donc être enregistrée à chaque jalon, à condition que son rattachement à la commande reste lisible. Une fois la commande entièrement facturée, myKomela la marque comme clôturée et l’option « Facturer » devient inaccessible. Ce verrouillage préserve l’intégrité du dossier et facilite le rapprochement entre les acomptes encaissés et la facture définitive.
Une revue régulière des commandes partiellement facturées permet enfin de repérer les soldes anciens non apurés et de lancer les relances nécessaires avant l’expiration du délai maximum de recouvrement.
Les différences entre les documents
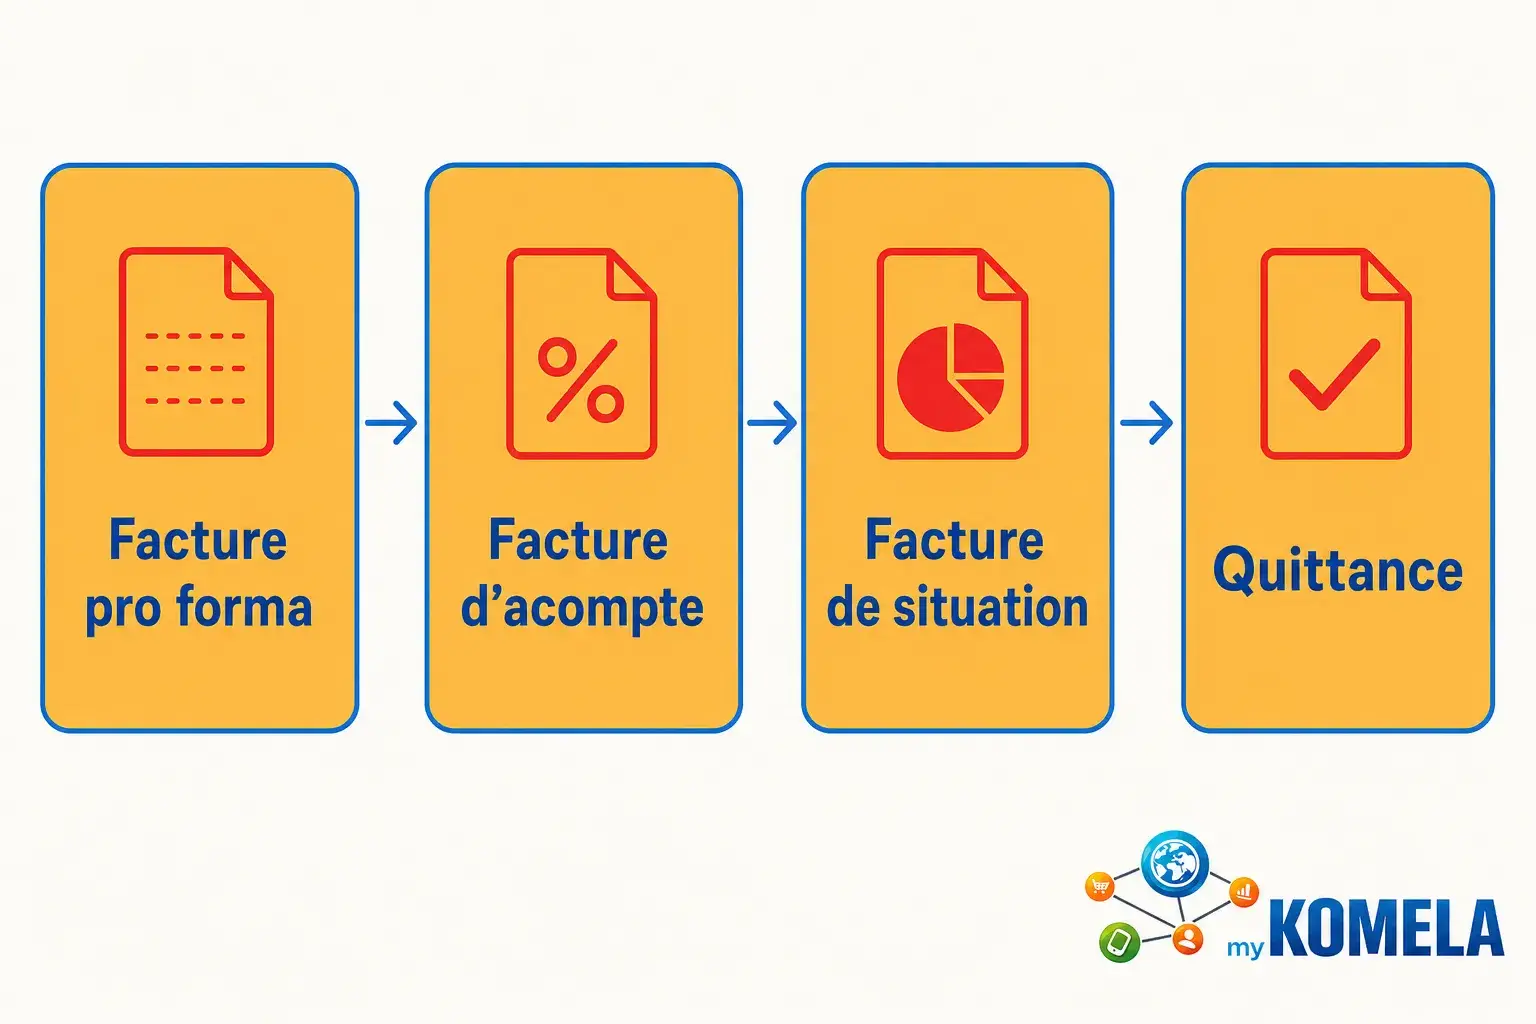
La facturation anticipée repose sur plusieurs documents, dont la nature juridique, la valeur comptable et les obligations légales varient nettement. Une pro forma ne se traite pas comme une facture d’acompte, une quittance ou une facture de situation. Cette distinction limite les erreurs de saisie comptable et les risques lors d’un contrôle fiscal.
Facture ou pro forma
La pro forma reste un document provisoire à vocation commerciale. L’acheteur peut l’utiliser pour organiser son financement ou obtenir une autorisation d’importation, mais elle n’a aucune valeur comptable et ne crée pas d’obligation de paiement. À l’inverse, la date d’émission de la facture définitive et la date d’enregistrement comptable de l’opération doivent être distinguées pour assurer un traitement fiscal et comptable cohérent.
- Pro forma : établi à titre indicatif ou à la demande de l’acheteur, sans effet comptable ni financier.
- Facture anticipée : document de facturation doté d’une valeur probatoire, qui déclenche l’obligation de paiement avant livraison.
- Quittance : attestation de paiement émise après encaissement.
Une note correspond généralement à une facture destinée à un particulier. Elle est requise à la demande du client, pour une vente à distance ou lorsque la prestation dépasse 25 € TTC. Les professionnels libéraux utilisent, quant à eux, une note d’honoraires. Ces documents restent soumis aux mêmes obligations légales de mentions qu’une facture classique entre professionnels.
| Document | Valeur comptable | Obligation de paiement | Moment d’émission |
| Pro forma | Aucune | Non | Avant commande ou à titre indicatif |
| Facture d’acompte | Oui | Oui (partielle) | Avant livraison complète |
| Facture avant livraison (totale) | Oui | Oui (totale) | Avant livraison ou exécution |
| Quittance | Oui | Non (constate le paiement) | Après paiement |
Acompte, situation et clôture
La facture de situation ou d’avancement est établie au fil de l’exécution d’une prestation, selon un niveau d’avancement défini au contrat. Elle se distingue de la facture d’acompte : la première correspond à un travail déjà réalisé, tandis que la seconde formalise une avance sur une prestation à venir. La facture de clôture solde ensuite le dossier en déduisant les acomptes et les situations déjà facturés du montant total convenu.
Une facture d’acompte ne se confond pas non plus avec des charges constatées d’avance, comme les loyers, les assurances ou les abonnements, qui sont réparties dans le temps sans être rattachées à un bon de commande précis. Chaque encaissement partiel doit rester lié à sa facture d’origine afin de faciliter le suivi et l’apurement lors de la facture finale. Une revue mensuelle des acomptes non soldés réduit le risque d’oubli.
Dates et conservation
- Date d’émission : date à laquelle la facture est formellement établie et transmise au client, qui lance les délais de paiement convenus.
- Date de versement de l’acompte : elle doit apparaître sur la facture définitive lorsqu’elle est connue et diffère de la date d’émission de cette facture finale.
- Date de livraison estimée : cette mention est recommandée sur la facture anticipée pour préciser le motif de la demande de règlement et le calendrier prévu.
- Durée de conservation : toutes les factures, y compris celles émises avant livraison, doivent être conservées dix ans conformément à l’article L123-22 du Code de commerce.
La facture électronique, dont le déploiement obligatoire est prévu pour 2026 au format Factur-X, intégrera ces informations dans des champs structurés, directement exploitables par les outils comptables.
Suivre la facture et la livraison
Émettre une facture avant l’exécution d’une commande ne dispense pas de suivre précisément les livraisons associées. La concordance entre les sommes facturées et les biens effectivement livrés conditionne la fiabilité du suivi comptable, la satisfaction du client et la conformité des déclarations fiscales.
Mentions à vérifier
Elle précise notamment la date d’émission, l’identité et l’adresse des parties, ainsi qu’une description détaillée des biens ou services concernés. Le prix unitaire hors TVA, la quantité de chaque article ou service, les taxes applicables et la date estimée de livraison ou d’achèvement doivent également apparaître.
Les modalités de règlement, l’échéance, le caractère total ou partiel de la facture, les éventuelles pénalités de retard et la politique d’annulation ou de remboursement complètent le document.
TVA et encaissement
Le traitement de la TVA varie selon le régime d’imposition du vendeur et la nature de l’opération. Par exemple, une livraison de biens et une prestation de services ne suivent pas les mêmes règles d’exigibilité. Selon les règles applicables, la TVA peut devenir exigible dès l’émission de la facture, ce qui crée une avance de trésorerie avant la livraison des biens ou l’exécution de la prestation. Chaque encaissement partiel doit donc être contrôlé avec attention.
- Régime de droit commun : la TVA sur les livraisons de biens est en principe exigible à la livraison ; une facture avant livraison peut anticiper cette exigibilité selon la doctrine BOFiP applicable.
- Prestations de services : pour les prestataires relevant de ce régime, la TVA est exigible à l’encaissement. L’obligation de reversement est ainsi décalée par rapport à la date d’émission de la facture.
- Franchise en base : les bénéficiaires de la franchise en base de TVA doivent faire figurer la mention « TVA non applicable, art. 293 B du CGI » sur chaque facture, y compris les factures anticipées.
- Exonérations spécifiques : en cas d’exonération partielle ou totale, la référence à l’article du CGI ou à la directive européenne correspondante doit être indiquée explicitement.
Une fois le rapprochement effectué entre les encaissements reçus et les factures anticipées, vérifiez que le traitement fiscal retenu correspond aux règles d’exigibilité applicables à chaque opération.
Bons de livraison partiels
Lorsqu’une facture ou une commande est validée dans myKomela et qu’au moins un article est marqué « à livrer », un bon de livraison est généré automatiquement selon le paramétrage retenu. Il liste les articles à expédier et les quantités correspondantes. Dans la fiche de la facture, l’onglet « Références » réunit les bons générés, les quantités livrées et ce qui reste à livrer.
À chaque livraison partielle, les quantités expédiées sont renseignées dans myKomela. Un nouveau bon de livraison est alors créé pour le reliquat. Quand le volume de commandes partiellement livrées augmente, ce suivi automatisé réduit les oublis et maintient la cohérence entre la facture avant livraison et les flux physiques réels.
Foire aux questions
Est-il possible d’émettre une facture avant la livraison ?
Oui, il est légal d’émettre une facture avant la livraison en France. La DGCCRF admet qu’une facture soit établie dès la conclusion du contrat de vente, avant l’expédition des biens ou l’exécution de la prestation. Cette facture anticipée doit toutefois s’appuyer sur des conditions contractuelles claires : montant, échéance et règles d’annulation. Elle doit aussi reprendre les mentions obligatoires prévues par l’article L441-9 du Code de commerce et l’article 289 du CGI, ce qui permet au comptable de rattacher correctement le paiement à l’opération.
Quelle est la définition d’une facture d’acompte et en quoi diffère-t-elle d’une facture de situation ?
Une facture d’acompte correspond à une demande de versement partiel avant la livraison d’un bien ou l’exécution d’une prestation. Elle se rattache à un bon de commande précis et matérialise une avance. La facture de situation, à l’inverse, est émise au fil de l’avancement d’une prestation : elle reflète un travail déjà réalisé, même partiellement.
L’acompte anticipe l’exécution, tandis que la situation la constate progressivement.
Quelles sont les obligations légales concernant la TVA sur une facture émise avant livraison ?
Pour une livraison de biens, la TVA devient en principe exigible au moment de la livraison, mais une facture anticipée peut avancer cette exigibilité selon la doctrine BOFiP.
Pour une prestation de services relevant du régime de l’encaissement, la TVA est due lorsque le paiement est effectivement reçu. Les entreprises bénéficiant de la franchise en base de TVA doivent inscrire la mention « TVA non applicable, art. 293 B du CGI » sur chaque facture anticipée émise.