Choisir un logiciel de dématérialisation de factures adapté à la réforme de 2026 soulève plusieurs questions : conformité technique, connexion à une plateforme agréée, intégration avec les outils existants et coût réel. Cet article présente les obligations réglementaires, les critères de sélection, les fonctions utiles pour gérer les factures clients et fournisseurs ainsi que les contrôles de sécurité à effectuer avant de s’engager, que l’entreprise soit une TPE, une PME ou une grande structure.
La dématérialisation des factures en 2026
La dématérialisation des factures ne consiste pas simplement à envoyer un PDF par e-mail. Elle repose sur des flux structurés, des formats standardisés et une transmission par des canaux agréés par l’État. La réforme française fixe un calendrier précis pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille.
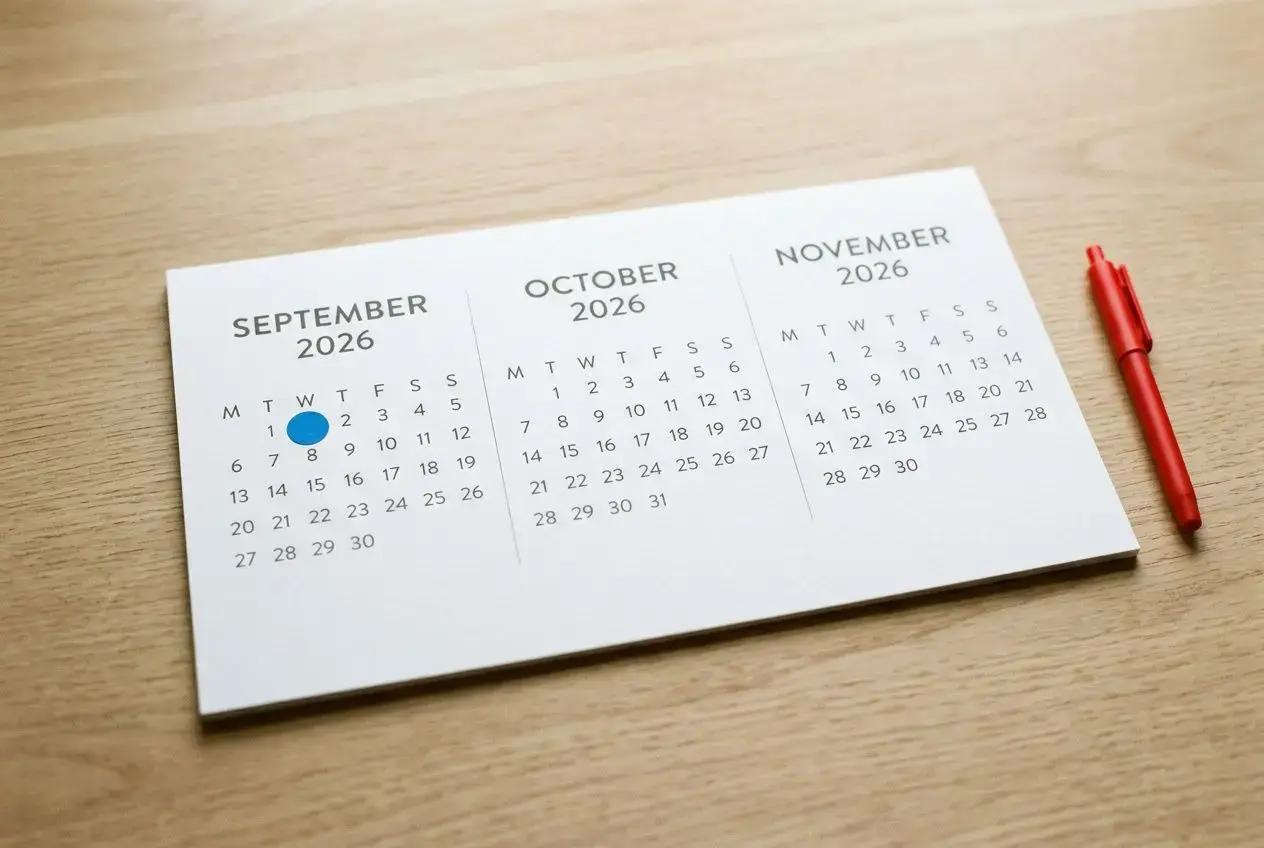
Le calendrier de la facturation électronique
La réforme s’applique en deux étapes. Dès le 1er septembre 2026, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée. Cette obligation concerne toutes les tailles d’entreprise. Un logiciel de dématérialisation de factures conforme doit donc être opérationnel en amont afin de tester les flux, de régler les paramètres et de former les équipes.
- Grandes entreprises et ETI : obligation d’émettre des factures électroniques dès le 1er septembre 2026, en même temps que l’obligation de réception.
- PME, TPE et micro-entreprises : obligation d’émission à partir du 1er septembre 2027, après une première phase de mise en œuvre auprès des grandes structures.
- Secteur public : dispositif déjà en place depuis le 1er janvier 2020, avec une transmission obligatoire via Chorus Pro pour toute facture adressée à un organisme public français.
Attendre le dernier trimestre 2025 pour choisir une solution peut créer des délais de paramétrage, de nettoyage de la base clients et d’intégration avec la comptabilité. Un mini-audit aide à cadrer le projet : vérifiez le volume mensuel de documents, les outils existants et le SIRET des clients avant de comparer les offres du marché.
La réforme poursuit quatre objectifs : renforcer la compétitivité des entreprises françaises, simplifier les déclarations de TVA, lutter contre la fraude fiscale et améliorer la connaissance de l’activité économique nationale.
Les formats et les opérations concernées
La dématérialisation des factures date d’avant la réforme dans le secteur public, mais les obligations s’étendent désormais aux échanges privés. Trois formats structurés sont reconnus : Factur-X, UBL et CII. Le format Factur-X est très répandu en France : il associe un PDF lisible à un fichier XML structuré, exploitable automatiquement sans ressaisie par les parties à la transaction.
Un simple PDF ou un scan transmis par e-mail ne constitue pas une facture électronique conforme à la réforme. La distinction est à la fois technique et juridique : une facture conforme doit garantir l’authenticité de l’émetteur, l’intégrité du contenu et la lisibilité dans le temps. Ces conditions reposent sur des données structurées, transmises par un canal agréé et archivées conformément aux exigences légales.
La facturation électronique entre entreprises assujetties à la TVA concerne les opérations BtoB domestiques : c’est l’e-invoicing. Les ventes BtoC, les opérations internationales et les transactions avec des non-assujettis relèvent de l’e-reporting, qui transmet des données distinctes à l’administration fiscale. Une solution conforme doit différencier automatiquement ces régimes selon le profil du client.
Choisir une plateforme agréée
La plateforme agréée, autrefois appelée PDP, occupe une place centrale dans le nouveau schéma de facturation. Elle ne sert pas uniquement d’intermédiaire technique : elle contrôle la conformité des flux, convertit les formats et transmet les données requises à l’administration fiscale. Le choix de cette plateforme doit être effectué avant le 1er septembre 2026, indépendamment de celui du logiciel de facturation.
Le rôle de la plateforme dans les échanges électroniques
Pour les transactions BtoB domestiques, les factures ne circulent plus directement d’une entreprise à l’autre. Elles passent obligatoirement par une plateforme agréée immatriculée par la DGFiP. Celle-ci émet, réceptionne et transmet les documents, puis convertit le format de la facture selon les attentes du destinataire : Factur-X, UBL ou CII.
La plateforme extrait également les informations fiscales transmises à l’administration : identification du fournisseur et du client, montants HT, taux et montants de TVA. Les plateformes agréées sont interopérables. Chaque entreprise peut donc retenir sa propre solution, sans dépendre du choix de ses partenaires commerciaux.
Pour comparer les options disponibles, consultez le comparatif des logiciels de dématérialisation de factures. Il permet d’identifier les solutions déjà connectées à une plateforme immatriculée.
Les offres gratuites et leurs limites
Pour les auto-entrepreneurs, la facturation électronique répond à une situation particulière : les volumes sont souvent faibles et le budget disponible limité. Des offres gratuites existent, généralement avec un seul utilisateur et un volume annuel plafonné. Certaines solutions incluent jusqu’à 1 200 factures par an sans frais.
Cette formule peut convenir pour démarrer, à condition de vérifier l’immatriculation de la plateforme par la DGFiP et la prise en charge des formats obligatoires.
- Volume annuel plafonné : les offres gratuites limitent souvent le nombre de factures annuelles. Au-delà, un abonnement payant devient nécessaire pour continuer à émettre.
- Utilisateur unique : la plupart des offres sans frais limitent l’accès à un seul compte. La collaboration devient alors difficile, même dans une petite équipe.
- Fonctionnalités réduites : les relances, l’intégration avec le logiciel comptable ou le suivi des statuts en temps réel sont souvent absents. Les processus manuels s’allongent.
Dès que le volume de factures dépasse le plafond gratuit, privilégiez un abonnement mensuel sans engagement, ajustable immédiatement, pour ne pas bloquer l’activité. La tarification doit présenter des quotas lisibles, par exemple 50, 100 ou 200 factures selon le plan, ainsi qu’un surcoût transparent, comme 0,01 € par facture supplémentaire.
Vérifier l’immatriculation officielle
Avant de signer, vérifiez que la plateforme figure sur la liste officielle publiée par la DGFiP. L’annuaire de la facturation électronique, mis à disposition par la DGFiP et l’AIFE, recense les entreprises assujetties, leur plateforme de réception déclarée et leurs adresses de facturation.
- Liste DGFiP : seules les plateformes immatriculées par la DGFiP sont habilitées à transmettre des factures dans le cadre légal de la réforme 2026.
- Annuaire DGFiP/AIFE : il recense les plateformes de réception déclarées par chaque entreprise assujettie et sécurise l’acheminement des factures émises.
- Certification de conformité : un logiciel certifié 100 % conforme garantit l’inaltérabilité, la sécurisation et l’archivage des données, indispensables à la valeur légale des documents produits.
Une fois la synchronisation active entre le logiciel et la plateforme agréée, les équipes travaillent dans un environnement unique, sans ressaisie ni changement d’interface. L’intégration doit rester fluide et ne pas ajouter de frais d’inscription à la plateforme : le bénéfice opérationnel est ainsi disponible dès l’activation.
Comparer chaque logiciel de dématérialisation
Un comparatif sérieux ne s’arrête pas au tarif affiché en page d’accueil. Il vérifie la conformité technique, la qualité des intégrations avec les outils existants et la structure tarifaire sur le long terme. Ces critères montrent si la solution accompagne la croissance de l’activité ou si elle crée rapidement des doubles saisies et des écarts de comptabilité difficiles à corriger.
Les critères essentiels pour choisir un logiciel
Trois points comptent : la conformité technique, la connexion à une plateforme agréée par la DGFiP, la prise en charge des formats Factur-X, UBL et CII, ainsi que la distinction entre e-invoicing et e-reporting. Il faut aussi examiner la connexion avec la comptabilité, le CRM et les stocks, puis le modèle tarifaire pour éviter les quotas bloquants.
- Conformité Factur-X : le logiciel doit produire automatiquement des factures au format Factur-X après validation, sans intervention technique supplémentaire.
- Gestion du cycle complet : l’émission, la réception, le contrôle, la transmission, le suivi des statuts, le règlement et l’archivage doivent être couverts dans un même environnement.
- Intégration comptable native : des connecteurs avec Sage, Cegid ou EBP réduisent les manipulations manuelles et les erreurs de rapprochement.
- Tableaux de bord : une vue immédiate des factures émises, des factures reçues, des rejets, des validations en attente et des retards de paiement améliore le suivi de trésorerie.
Le tarif d’entrée ne suffit pas. Des frais de stockage, des quotas ou des options limitées peuvent augmenter sensiblement le coût réel avec la croissance de l’activité. Consultez le comparatif des logiciels de gestion devis et factures pour comparer le volume inclus, le surcoût marginal et les services réellement disponibles.
| Profil entreprise | Fourchette tarifaire indicative (HT/mois) | Fonctionnalités attendues |
| Auto-entrepreneur / micro-entreprise | 0 à 12 € | Devis, facturation simple, suivi des paiements |
| Freelance / TPE | 12 à 25 € | Devis, factures, relances automatiques, catalogue articles |
| PME avec stocks | 25 à 50 € | Facturation, stocks, achats, bons de livraison intégrés |
Intégrations et expérience utilisateur
Sans liaison fluide entre le logiciel de facturation et la comptabilité générale, les équipes ressaisissent les écritures et ralentissent le rapprochement bancaire. Une architecture API-first ou des connecteurs natifs avec les ERP du marché peuvent créer automatiquement les écritures comptables dès la validation d’une facture.
L’ergonomie joue aussi sur l’adoption. Une interface confuse augmente les oublis de mentions obligatoires, ralentit la saisie et peut provoquer des rejets techniques par la plateforme agréée. Un tableau de bord clair donne rapidement accès aux factures reçues et aux factures émises en attente de règlement : les recherches diminuent et les relances partent au bon moment.
La GED, ou gestion électronique des documents, complète utilement un logiciel de facturation. Elle sécurise l’archivage et organise les flux documentaires au-delà des seules factures. Des workflows de validation configurables orientent ensuite chaque document vers le bon interlocuteur selon un seuil ou un périmètre défini, sans relance par e-mail. Cette organisation accélère le bon à payer et facilite les échanges avec les fournisseurs.
Tarifs et test en conditions réelles
Un abonnement SaaS sans engagement mensuel permet d’ajuster le nombre d’utilisateurs, les options et le quota de factures sans attendre une nouvelle période contractuelle. Le prix doit suivre l’activité : un surcoût marginal clairement indiqué, par exemple 0,01 € par facture au-delà du quota inclus, reste préférable au blocage du compte en cours de mois, surtout lorsque la trésorerie est tendue.
Un essai sur un périmètre restreint, avec deux ou trois utilisateurs et un portefeuille client limité, permet de vérifier les intégrations, le paramétrage et la qualité du suivi des statuts avant le déploiement. Ce test révèle les difficultés rarement visibles en démonstration : temps de synchronisation, traitement des rejets et réactivité du support technique. En pratique, cette étape aide à confirmer la conformité de la solution avec les workflows internes et les exigences de la comptabilité.
Passez à la facturation électronique conforme en 2026
myKomela intègre la facturation électronique au format Factur-X, obligatoire pour toutes les entreprises dès 2026. Anticipez la réforme et choisissez dès maintenant une solution déjà conforme aux nouvelles obligations fiscales.

Automatiser les factures fournisseurs
Le traitement des factures fournisseurs mobilise de nombreuses tâches répétitives : réception, vérification, validation, imputation comptable et archivage. L’automatisation de ce processus réduit les délais, limite les erreurs de ressaisie et libère les équipes pour l’analyse. La dématérialisation des factures clients complète naturellement cette évolution du processus d’achat.
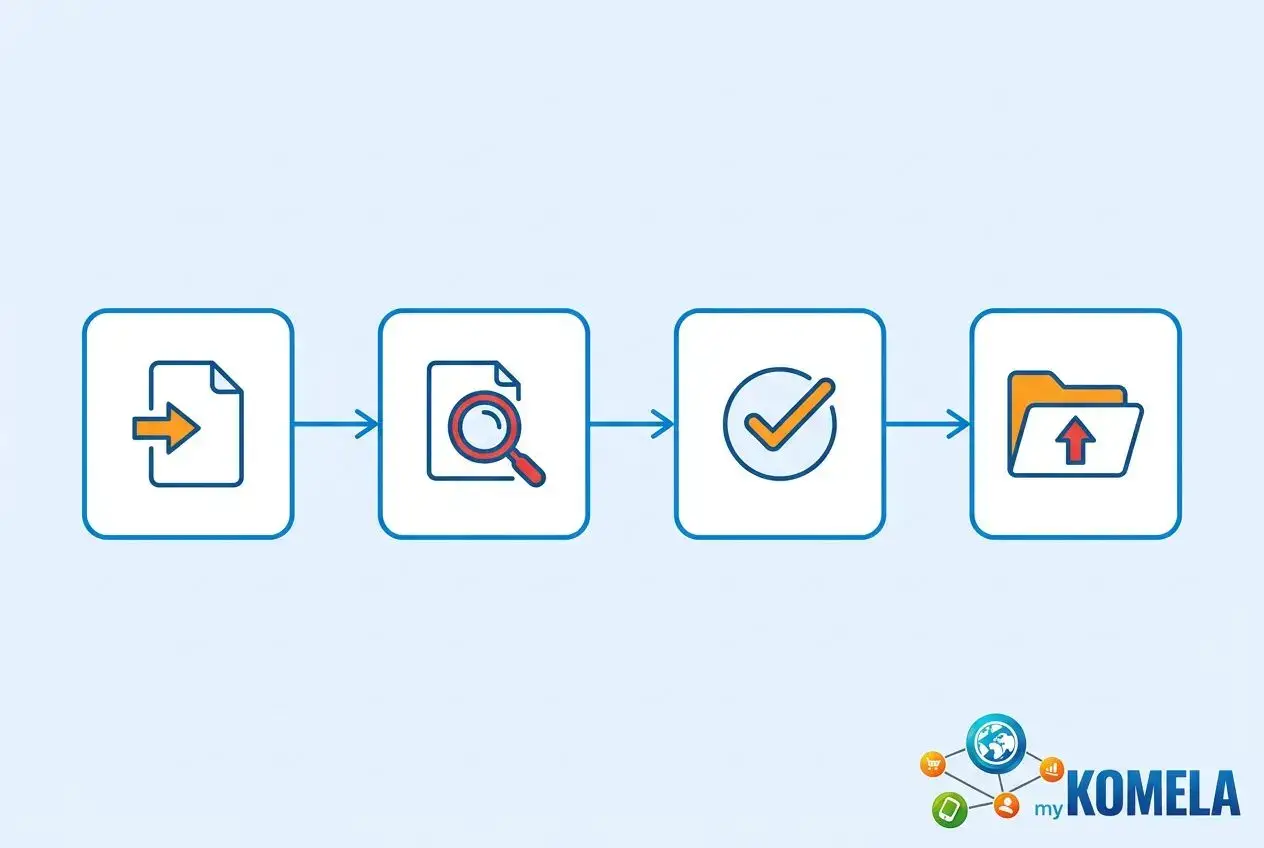
Réception et extraction des données
Une réception centralisée regroupe les documents entrants dans une bannette unique, qu’ils proviennent d’un e-mail, d’un PDF ou d’un portail fournisseurs. La reconnaissance intelligente extrait automatiquement les données essentielles : fournisseur, date, montants HT et TTC ainsi que TVA. Dès lors, la ressaisie disparaît, le délai de traitement raccourcit et le respect des conditions de paiement négociées avec les fournisseurs devient plus simple.
Le rapprochement automatisé entre la commande, le bon de réception et la facture repère les écarts de quantité, de prix ou de montant avant la validation. Un écart détecté à ce stade se corrige rapidement ; laissé sans réponse, il peut bloquer un paiement et fragiliser la relation commerciale.
Validation et export comptable
Les workflows de validation distribuent chaque facture aux interlocuteurs concernés selon des règles précises : montant, périmètre géographique, délégation ou seuil d’engagement. Chaque valideur reçoit une notification et peut approuver le document depuis n’importe quel appareil, y compris en mobilité. Le processus automatisé supprime les relances par e-mail et réduit le délai nécessaire à l’obtention du bon à payer, avec un effet direct sur les délais de règlement des fournisseurs.
Une fois le rapprochement effectué et la facture validée, l’imputation comptable et le transfert des écritures vers le logiciel de comptabilité ou l’ERP s’exécutent automatiquement. Cette synchronisation native évite les doubles saisies entre la facturation et la comptabilité générale, limite les écarts de rapprochement bancaire et fournit une vision actualisée de la trésorerie disponible.
Achats, stocks et création de facture
Un logiciel connecté aux flux d’achat centralise les commandes fournisseurs dans un même environnement. À la réception, les bons de livraison intégrés ajustent automatiquement les quantités disponibles dans chaque dépôt. Dès que le stock descend sous le seuil défini pour un article, une alerte de réapprovisionnement déclenche la commande afin de limiter les ruptures susceptibles d’affecter le chiffre d’affaires.
La gestion multi-dépôts suit les mouvements entre l’entrepôt principal et les dépôts secondaires dans un flux unique, sans ressaisie. Le moment de mise à jour du stock se paramètre selon l’organisation retenue : à la validation de la facture ou à l’émission du bon de livraison.
Côté clients, un logiciel de gestion permet de créer une facture de trois façons selon le processus métier : transformer une commande existante en facture, dupliquer une facture déjà émise ou créer le document manuellement. Pour consulter le détail de ces méthodes, la création de factures clients est expliquée étape par étape dans le guide dédié. Cette souplesse raccourcit le délai entre l’accord du client et l’émission, ce qui améliore la fluidité de caisse.
Sécuriser la solution de facturation
La conformité réglementaire ne se limite pas à la transmission des factures par une plateforme agréée. Elle couvre aussi l’archivage légal pendant la durée imposée, la traçabilité des actions effectuées sur chaque document et la protection des données personnelles et fiscales.
L’archivage légal et la piste d’audit
L’archivage légal des factures couvre au minimum dix ans selon le Code du commerce et six ans selon le droit fiscal. Un logiciel conforme doit préserver l’authenticité de l’origine, l’intégrité du contenu et la lisibilité du document, y compris lors d’un contrôle mené plusieurs années après son émission. Pour être fiables, ces garanties doivent être intégrées nativement à la solution, sans dépendre d’un export manuel vers un système tiers.
- Authenticité de l’origine : le document identifie sans ambiguïté l’émetteur réel de la facture, de son émission jusqu’à sa consultation, pendant toute la durée légale de conservation.
- Intégrité du contenu : après sa validation et sa transmission, la facture ne peut plus être modifiée, ce qui préserve la fiabilité des montants et des mentions légales.
- Lisibilité dans le temps : la facture reste consultable et exploitable dans un format lisible, malgré les évolutions du logiciel ou du format de fichier.
- Piste d’audit fiable : une trace chronologique et probatoire relie chaque document à l’opération concernée, du bon de commande jusqu’à la preuve de paiement, afin de faciliter les contrôles externes.
La dématérialisation évite également de stocker physiquement les factures pendant dix ans, avec les coûts et les risques de perte associés. En complément, un document électronique représente une économie estimée à 10,90 € par rapport à sa version papier, selon les données de Locarchives, un montant que les structures traitant des volumes importants mesurent rapidement.
La sécurité, le RGPD et la conformité
Les contrôles de sécurité portent notamment sur le chiffrement des données en transit et au repos, les sauvegardes régulières, la gestion des accès utilisateurs et la traçabilité de chaque action effectuée sur un document. Un hébergement dans des datacenters français certifiés SecNumCloud renforce la protection des données fiscales sensibles.
Lorsqu’elles sont affichées par un prestataire, les exigences ISO 27001 apportent un repère sur l’organisation de la sécurité de l’information. La conformité technique suppose aussi que le logiciel soit connecté à une plateforme agréée, immatriculée par la DGFiP et présente sur la liste officielle : les documents produits disposent ainsi d’une valeur légale complète devant l’administration.
Le suivi des statuts et les gains opérationnels
Une anomalie détectée juste après l’émission se corrige en quelques minutes ; repérée plusieurs jours plus tard, elle ralentit le cycle de paiement et peut détériorer la relation avec un client ou un fournisseur. Un rejet visible dans le tableau de bord permet d’intervenir avant que le destinataire ne considère la facture comme non reçue.
L’automatisation du processus de relance, du suivi des règlements et des circuits de validation réduit les délais de recouvrement. La trésorerie disponible s’améliore. Les équipes consacrent alors davantage de temps à l’analyse financière et à la relation client. Le résultat est mesurable : des cas documentés montrent une réduction des délais de traitement de deux mois à dix jours maximum après la mise en place d’un portail de dématérialisation des factures fournisseurs.
Foire aux questions
Quand la dématérialisation des factures deviendra-t-elle obligatoire pour les PME ?
Les PME, TPE et micro-entreprises devront émettre des factures électroniques à partir du 1er septembre 2027. En revanche, la réception des factures électroniques deviendra obligatoire pour toutes les entreprises assujetties à la TVA dès le 1er septembre 2026, quelle que soit leur taille. Sélectionnez et paramétrez donc une solution conforme avant cette première échéance, y compris lorsque l’obligation d’émission intervient un an plus tard.
Comment dématérialiser les factures fournisseurs sans ressaisie comptable ?
Un logiciel connecté nativement à un outil de comptabilité et relié à une plateforme agréée centralise le processus. Les factures reçues sont collectées, les données sont extraites, puis le rapprochement s’effectue avec la commande et la réception avant le transfert des écritures vers la comptabilité.
Ce flux supprime la ressaisie manuelle et limite les écarts de rapprochement. Pour un achat ponctuel comme pour un flux récurrent, la mise à jour en comptabilité peut être réglée selon l’organisation retenue.
Un PDF envoyé par e-mail est-il considéré comme une facture électronique conforme ?
Non. Un PDF ou un scan transmis par e-mail ne répond pas à la définition réglementaire d’une facture électronique conforme à la réforme de 2026-2027. Une facture conforme contient des données structurées dans un format reconnu, comme Factur-X, UBL ou CII, et transite par une plateforme agréée immatriculée par la DGFiP.
Cette transmission permet de garantir l’authenticité de l’émetteur, l’intégrité du contenu et la valeur légale du document auprès de l’administration fiscale. La dématérialisation ne consiste donc pas simplement à envoyer un document électronique : elle repose sur un format et un flux conformes au cadre réglementaire.