L’analyse de la rentabilité d’une entreprise repose sur plusieurs mesures, chacune avec son propre calcul. Les marges montrent ce que dégagent les ventes. Les rentabilités économique et financière rapportent le résultat aux moyens engagés. Le seuil de rentabilité indique le niveau de ventes à atteindre.
Quelles marges calculer pour analyser l’activité ?
Chaque marge s’arrête à un niveau différent du compte de résultat. La marge commerciale porte sur l’achat-revente. La marge sur coûts variables et l’EBE décrivent l’exploitation. La marge nette, enfin, rapporte le résultat final au chiffre d’affaires. Calculer les trois permet de voir à quel niveau la performance se forme et à quel niveau elle se perd.
La marge commerciale tient compte des stocks
Selon l’Insee, la marge commerciale d’une activité d’achat-revente correspond aux ventes de marchandises HT, moins le coût d’achat HT des marchandises vendues. Ce coût ne se limite pas aux achats de la période : il intègre aussi la variation des stocks, comme le montre l’exemple suivant.
- Ventes HT : 200 000 € de marchandises vendues sur l’exercice.
- Achats HT : 120 000 € de marchandises achetées sur la même période.
- Variation de stock : 30 000 € de stock initial et 25 000 € de stock final, soit un coût des marchandises vendues de 125 000 €.
- Marge obtenue : 75 000 €, ce qui représente 37,5 % des ventes.
Comme le stock final entre dans le calcul, une erreur d’inventaire fausse directement la marge. Mykomela met à jour les stocks à chaque facture et propose une analyse des marges par article, par client et par période. Vous voyez ainsi quelles ventes contribuent vraiment à la marge globale.
La contribution et l’EBE éclairent l’exploitation
La marge commerciale ne prend en compte que les marchandises. La marge sur coûts variables va plus loin : elle se calcule en retirant du chiffre d’affaires toutes les charges qui varient avec l’activité. Cette contribution sert d’abord à couvrir les charges fixes, puis le surplus devient du bénéfice.
L’EBE (excédent brut d’exploitation) donne une autre lecture de l’exploitation. Selon l’Insee, il correspond à la valeur ajoutée, moins les charges de personnel et les autres impôts sur la production, plus les subventions d’exploitation. Exemple : avec 290 000 € de valeur ajoutée et 180 000 € de charges de personnel, il reste 110 000 €. Après 10 000 € d’impôts sur la production, sans subvention, l’EBE atteint 100 000 €, soit 20 % de 500 000 € de chiffre d’affaires HT.
La marge nette mesure le résultat des ventes
L’EBE se calcule avant les amortissements, les provisions et les charges financières. Le résultat net, lui, intègre aussi les éléments financiers et l’impôt. Rapporté au chiffre d’affaires HT, il donne la marge nette, aussi appelée rentabilité commerciale ou profitabilité : 57 000 € de résultat net pour 500 000 € de ventes HT donnent 11,4 %.
Ce taux n’est fiable que si les ventes sont bien établies. Elles doivent être calculées hors taxes et après déduction des avoirs. Exemple : 120 000 € de tickets TTC, avec une TVA à 20 % et 2 000 € TTC de remboursements et avoirs, correspondent à 98 333 € de ventes HT.
Comment calculer la rentabilité économique et financière ?
Les marges rapportent un résultat aux ventes. Les deux types de rentabilité présentés ici le rapportent aux moyens engagés. La rentabilité économique mesure le rendement de l’outil de travail, quel que soit son mode de financement. La rentabilité financière mesure le rendement des fonds apportés par les associés. Lire les deux ensemble montre l’effet de la structure financière sur le résultat.
La rentabilité économique rapporte l’activité aux moyens engagés
Dans la convention statistique de l’Insee, le taux de rentabilité économique se calcule ainsi : EBE ÷ actif économique × 100. L’actif économique regroupe les immobilisations corporelles et incorporelles brutes et le besoin en fonds de roulement. Exemple : 120 000 € d’EBE pour 400 000 € d’actif économique donnent 30 %. Ce n’est pas la seule formule pour calculer la rentabilité de l’exploitation : une autre rapporte le résultat d’exploitation aux capitaux investis.
Avec cette seconde formule, les capitaux investis peuvent être construits de deux façons : à partir des capitaux propres et des dettes financières de long terme, ou à partir des emplois stables et du BFR. Avant de comparer deux taux, vérifiez donc quelle convention chacun utilise.
La rentabilité financière mesure le rendement des capitaux propres
La rentabilité financière, aussi appelée rentabilité des capitaux propres, rapporte le résultat net comptable aux fonds apportés par les associés. C’est l’une des conventions utilisées par l’Insee. Exemple : 60 000 € de résultat net pour 300 000 € de capitaux propres donnent une rentabilité financière de 20 %.
Le bénéfice net peut aussi être rapporté à l’actif total. On obtient alors une mesure de rentabilité globale, qui ne répond pas à la même question. Cette mesure porte sur l’ensemble des ressources de l’entreprise, alors que la rentabilité financière ne concerne que l’argent des associés.
L’endettement peut amplifier ou réduire le rendement
Quand la rentabilité économique dépasse le coût de la dette, s’endetter peut augmenter la rentabilité financière. C’est l’effet de levier. Dans le cas inverse, quand le coût de la dette dépasse la rentabilité économique, l’effet joue contre l’entreprise et réduit le rendement des fonds propres.
Un exercice simplifié l’illustre : 2 000 € de capitaux investis produisent 450 € de résultat d’exploitation, soit 22,5 % de rentabilité économique. Supposons que l’entreprise n’apporte que 600 € de capitaux propres et emprunte le reste à 6 %. Les 84 € d’intérêts ramènent le résultat à 366 €, et la rentabilité financière monte à 61 %.
Ce taux de 61 % vient du faible montant de fonds propres, pas d’une exploitation plus performante. En pratique, lisez toujours ce ratio avec le niveau de dette, les charges financières et la solvabilité de l’entreprise.
À quel chiffre d’affaires l’entreprise atteint-elle l’équilibre ?
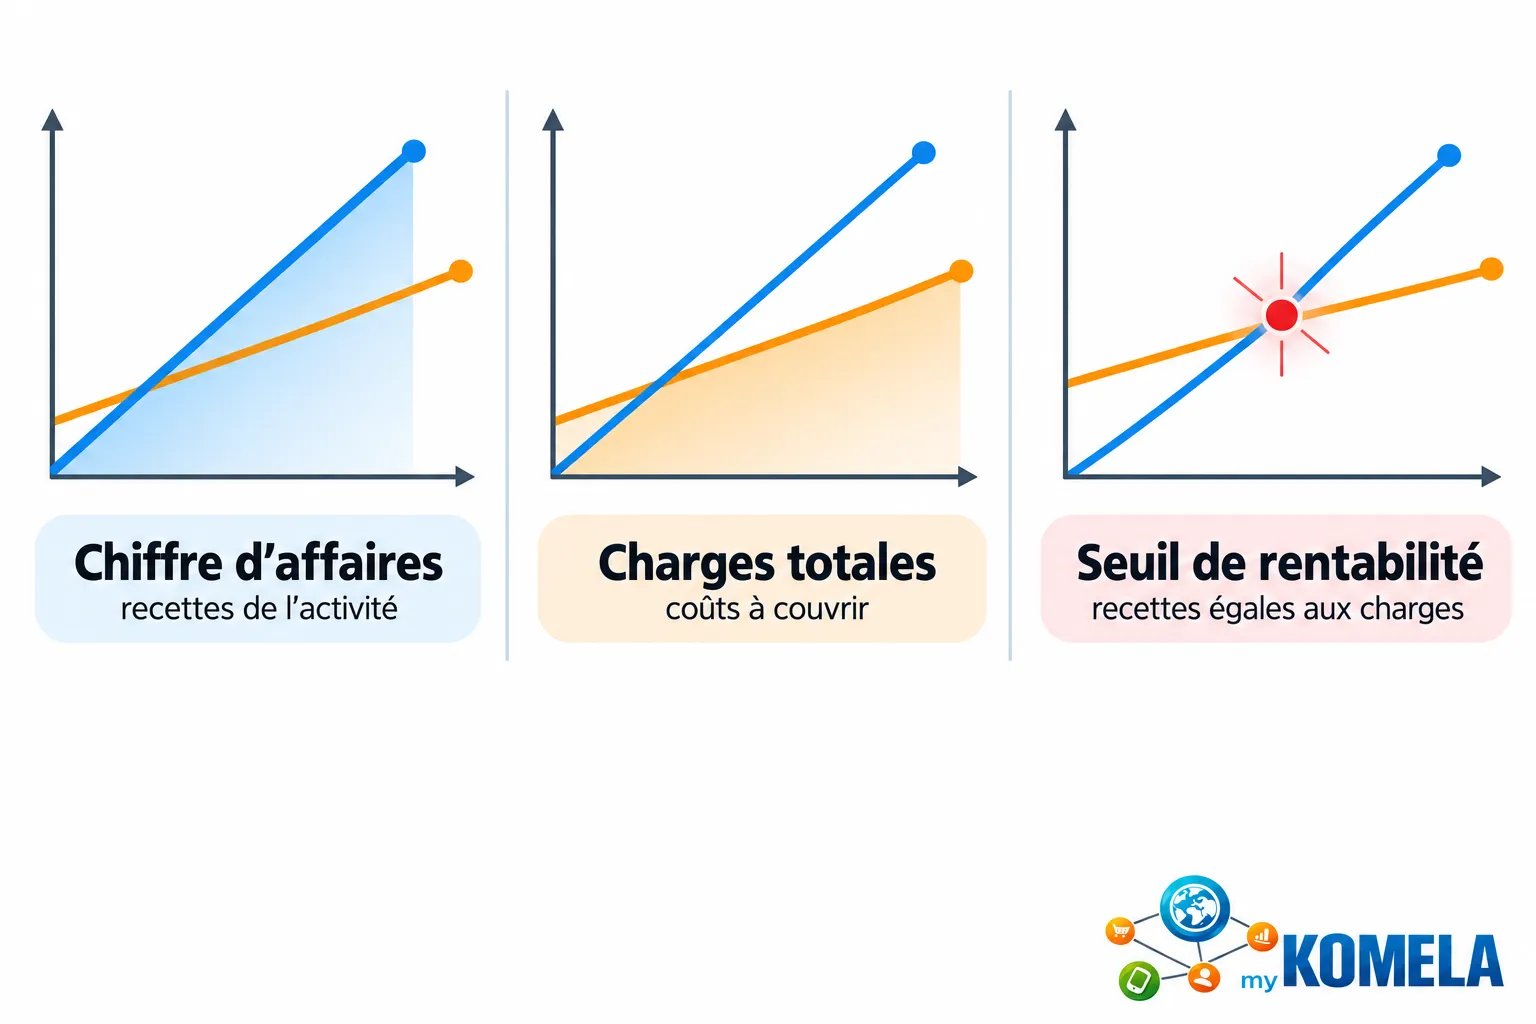
Les rentabilités mesurent un rendement. Le seuil de rentabilité, lui, répond à une autre question : à partir de quel niveau de ventes l’activité couvre-t-elle toutes ses charges ? Il prolonge la marge sur coûts variables vue plus haut et sert aussi à tester un projet avant son lancement.
Calculer le seuil de rentabilité
Le seuil de rentabilité est le chiffre d’affaires qui couvre exactement les charges : à ce niveau, l’entreprise ne fait ni bénéfice ni perte. Selon Bpifrance Création, il se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Ce taux est égal à (chiffre d’affaires − charges variables) ÷ chiffre d’affaires. Voici les trois étapes du calcul, avec un exemple :
- Marge sur coûts variables : 500 000 € de chiffre d’affaires moins 200 000 € de charges variables donnent 300 000 €.
- Taux de marge : 300 000 € divisés par 500 000 € donnent 60 %.
- Seuil : 180 000 € de charges fixes divisés par 60 % donnent 300 000 € HT.
Le seuil ne dit rien du rendement des capitaux engagés. Il indique seulement à partir de quel niveau de ventes l’entreprise devient rentable.
Mesurer la distance au seuil et le point mort
Une fois le seuil connu, il reste à mesurer la marge de sécurité, c’est-à-dire l’écart entre les ventes et ce seuil. Exemple : avec 400 000 € de chiffre d’affaires et un seuil de 300 000 €, la marge de sécurité est de 100 000 €. Les ventes peuvent donc baisser de 25 % avant que l’entreprise ne passe en perte.
Le point mort indique à quelle date de l’année le seuil est atteint. Si l’activité est régulière, il se calcule ainsi : seuil ÷ chiffre d’affaires annuel prévisionnel × 365 jours. Exemple : si le seuil représente 60 % des ventes annuelles prévues, il est atteint au 219e jour.
Tester la rentabilité prévisionnelle sans oublier la trésorerie
Le même calcul s’applique avant une création d’entreprise ou un nouveau projet. Établissez un compte de résultat prévisionnel qui sépare le chiffre d’affaires, les charges variables et les charges fixes : vous obtenez la rentabilité prévisionnelle de l’activité.
Les montants de ce prévisionnel doivent être hors taxes. Selon Bpifrance Création, pour une entreprise assujettie à la TVA, le chiffre d’affaires et le seuil se calculent en principe hors taxes, car la TVA collectée n’est pas un produit de l’entreprise.
Atteindre le seuil ne garantit pas pour autant un solde bancaire positif. Les clients paient et les fournisseurs sont réglés à des dates qui ne coïncident pas avec l’enregistrement des produits et des charges. Des besoins de financement peuvent aussi s’y ajouter.
Comment interpréter les ratios et agir ?
Un ratio calculé seul ne suffit pas à juger une entreprise. Il faut le comparer à des repères, le rapprocher de la trésorerie et chercher la cause de ses variations. C’est cette lecture qui permet de décider quoi corriger pour améliorer la rentabilité.
Comparer les résultats aux bons repères
Il n’existe pas de valeur universelle qui définirait un bon ratio de rentabilité. Selon l’Insee, la rentabilité économique médiane de l’ensemble des entreprises était de 10,7 % en 2023. Cette médiane donne un point de comparaison, pas un objectif, comme les taux de marge publiés par secteur :
- Commerce : taux de marge médian de 19,6 % en 2023.
- Construction : taux de marge médian de 15,6 %.
- Hébergement-restauration : taux de marge médian de 14,2 %.
- Fascicules de la Banque de France : 30 ratios par secteur, avec médianes et quartiles sur les deux dernières années.
Les taux de marge sectoriels publiés par l’Insee rapportent l’EBE à la valeur ajoutée aux coûts des facteurs, et non aux ventes. Ils ne se comparent donc pas directement à une marge commerciale. Tenez aussi compte du modèle économique de l’entreprise et de l’évolution de ses ratios sur plusieurs exercices.
Rapprocher le résultat de la trésorerie
Une entreprise peut être bénéficiaire et manquer pourtant de liquidités, par exemple quand ses créances clients ou ses stocks augmentent. Le besoin en fonds de roulement (BFR) mesure ce décalage. Dans sa version simplifiée, il se calcule ainsi : stocks + créances clients − dettes fournisseurs. Selon la Banque de France, en 2024, le BFR moyen représentait 28 jours de chiffre d’affaires pour les microentreprises et 29 jours pour les autres PME, avec de fortes différences selon le secteur.
Suivre ce décalage demande des données à jour. Mykomela suit les encaissements et la trésorerie en temps réel et repère les factures clients en retard. Son module de pré-comptabilité rapproche les opérations bancaires des factures et prépare les exports comptables. L’analyse financière s’appuie ainsi sur des chiffres vérifiés.
Identifier les causes et suivre les corrections
Le résultat net peut baisser alors que les ventes progressent. Pour en trouver la cause, examinez séparément les prix, les volumes, la composition des ventes, la marge unitaire et les charges fixes. Chacun de ces facteurs appelle une correction différente.
Les stocks offrent un autre levier : les réduire peut diminuer le BFR sans faire baisser les ventes. Avec l’outil de gestion des stocks de Mykomela, vous consultez la valorisation des stocks à une date donnée et analysez les taux de rotation par article et par dépôt.
Pour vérifier l’effet de vos décisions, suivez dans un même tableau de bord la marge, l’EBE, le résultat net, le seuil, le BFR et la trésorerie. Le ministère de l’Économie recommande d’ailleurs de lire ensemble les indicateurs clés : résultat, trésorerie, BFR, fonds de roulement et capitaux propres.
Suivez vos marges et votre trésorerie en un seul outil
myKomela analyse vos marges par article, client et période, et suit vos encaissements en temps réel. Testez-le sans engagement.
Foire aux questions
Comment savoir si l’EBE d’une entreprise est satisfaisant ?
Comparez-le d’abord aux médianes de l’Insee : en 2023, le taux de marge médian atteignait 16,6 % pour les PME et 15,8 % pour les microentreprises. Ces chiffres ne sont pas des objectifs individuels. Suivez aussi l’évolution de l’EBE par rapport aux ventes : si le chiffre d’affaires augmente de 15 % et l’EBE de seulement 2 %, la marge se dégrade. Enfin, l’EBE n’est pas de la trésorerie.
Existe-t-il une formule unique de la rentabilité ?
Non. La rentabilité compare un résultat aux moyens engagés pour l’obtenir, et ce résultat comme ces moyens changent selon le ratio choisi. Chaque indicateur répond à une question précise : le chiffre d’affaires mesure le volume vendu, la marge le surplus dégagé et le résultat net le bénéfice. La rentabilité économique et la rentabilité financière mesurent le rendement des moyens d’exploitation et des capitaux propres. Le seuil indique les ventes nécessaires à l’équilibre.
Une marge élevée garantit-elle une bonne rentabilité économique ?
Non. Selon l’Insee, une marge élevée peut aller de pair avec une faible rentabilité économique quand l’entreprise doit immobiliser beaucoup de capital. À l’inverse, réaliser davantage de chiffre d’affaires avec le même volume d’actifs immobilisés améliore leur rendement.