Savoir gérer les débours d’une entreprise demande de suivre un enchaînement précis : qualifier la dépense, obtenir le mandat, conserver les justificatifs, calculer le remboursement exact, appliquer la bonne TVA et passer les écritures. Ce guide reprend chaque étape avec des exemples chiffrés en euros, pour que vos frais de débours restent hors de votre chiffre d’affaires et résistent à un contrôle.
Distinguer un débours d’un frais refacturé
Tout part d’une question simple : au nom de qui la dépense a-t-elle été engagée ? La réponse détermine la TVA, la comptabilisation et le chiffre d’affaires déclaré. Une même somme de 200 € peut ainsi constituer un débours ou une recette, selon la facture du tiers et l’accord passé avec le client.
Reconnaître une dépense faite pour le client
Un débours est une somme que vous avancez à un tiers au nom et pour le compte du client, puis que celui-ci vous rembourse pour son montant exact. Vous fournissez les fonds, mais la dépense reste celle du client.
Plusieurs dépenses peuvent entrer dans cette catégorie : transport, frais de port, impression, fournitures propres à une commande ou formalités. Elles constituent des débours engagés au nom du client dès lors que l’achat est réellement fait pour lui. Le matériel demandé pour une mission suit la même logique, à condition de conserver le justificatif et de le réclamer à part, sans marge.
Identifier les frais propres au prestataire
À l’inverse, une dépense facturée à votre nom pour votre activité reste un frais refacturé, même si le client en rembourse le coût exact sans aucune marge. Un hébergement réservé à votre nom relève de vos frais professionnels. Il en va de même pour les frais kilométriques d’un déplacement avec votre véhicule pour rencontrer le client.
La note de frais obéit encore à une autre logique : elle rembourse un salarié ou un dirigeant qui a avancé une dépense pour sa propre entreprise. Elle ne concerne donc jamais une avance faite pour un client.
Mesurer l’effet sur le chiffre d’affaires
Les frais propres refacturés entrent dans votre chiffre d’affaires, qu’ils soient réclamés à l’identique, sous forme de forfait ou avec une marge. Selon le BOFiP, les véritables débours rendus pour leur montant exact, sans forfait, sont exclus des recettes de l’auto-entrepreneur et de sa déclaration servant aux cotisations sociales. Exemple : sur 1 200 € encaissés, comprenant 200 € de débours, sa rémunération est de 1 000 €.
Le revers est symétrique. Un véritable débours n’est pas une charge déductible pour vous, alors qu’une dépense engagée à votre nom puis refacturée suit les règles de déductibilité de votre régime, auto-entrepreneur compris.
Sécuriser le mandat et les justificatifs
Cette distinction ne tient que si elle est prouvée. Le mandat montre que vous agissez pour le client, et les pièces établissent la nature et le montant des dépenses engagées. Ces deux éléments se préparent avant l’achat, pas au moment de facturer.
Obtenir l’accord avant d’engager la dépense
Avant tout achat, un accord écrit du client établit que vous êtes autorisé à engager la dépense en son nom. Ce mandat de débours sert de preuve en cas de contestation.
Le document peut identifier le client et l’opération, puis préciser la nature et les caractéristiques des achats autorisés. Il peut aussi fixer un montant maximal et prévoir le remboursement ainsi que la remise des justificatifs. Rédigez-le avec le même soin que votre lettre de mission.
Sans contrat écrit, le BOFiP prévoit en principe que la facture du tiers soit adressée directement au client. Si elle vous est adressée, elle doit indiquer que vous agissez au nom d’autrui.
Réunir et conserver les pièces
La facture du fournisseur doit identifier le client concerné : une facture établie uniquement à votre nom fragilise la qualification de débours. En pratique, le dossier réunit le mandat, la pièce du tiers, la preuve du paiement, la référence client, la demande de remboursement et la preuve du règlement. myKomela centralise les factures du tiers grâce à la gestion des factures fournisseurs et suit leurs paiements. L’article L. 123-22 du Code de commerce impose aux commerçants une conservation pendant 10 ans.
Tenir compte des professions réglementées
Certaines professions bénéficient d’un régime particulier. Selon le BOFiP, le mandat des avocats est réputé rempli lorsqu’ils agissent dans le cadre de leur activité réglementée. Cette règle ne s’étend pas automatiquement aux autres professionnels.
En complément, le Conseil national des barreaux prévoit que l’avocat informe son client des frais, débours et émoluments envisagés. Il lui présente ensuite un compte détaillé qui les distingue des honoraires.
Chez le notaire, la même séparation s’applique sous d’autres termes. Selon les Notaires de France, ses débours rémunèrent des tiers nécessaires à l’acte, comme un géomètre ou un syndic, et se distinguent de ses émoluments.
Calculer et demander le remboursement
Une fois les pièces réunies, la demande de remboursement repose sur un calcul simple et une présentation séparée. Le montant à réclamer se lit sur les justificatifs, puis la note et la facture doivent le présenter sans le mêler à votre rémunération.
Calculer le montant exact à rembourser
Aucun pourcentage ni forfait légal ne permet de calculer un débours. Le remboursement correspond aux sommes réellement payées au tiers et justifiées, au centime près. Voici un exemple de frais de débours avancés pour un même client :
- Frais de greffe : 75 € payés au greffe.
- Copie officielle : 18 € réglés pour le document.
- Organisme public : 42 € de frais acquittés.
- Total à rembourser : 135 €, sans aucun ajout.
Le temps passé, un forfait administratif ou des frais de gestion constituent une rémunération distincte. Ils se facturent avec la prestation, jamais dans les frais de débours.
Établir la note de débours
La note de débours formalise la demande de remboursement des frais avancés et détaille chaque dépense avec son justificatif. Elle peut mentionner l’identité du client et la vôtre, puis la date, la nature et le montant TTC exact de chaque dépense, avec la référence de sa pièce.
Elle peut aussi rappeler le mandat concerné, le mode et le délai de règlement. Plutôt qu’un document séparé, cette note peut figurer de façon distincte dans la facture principale.
Présenter le débours sur la facture client
Lorsque le débours figure sur la facture, une facture de débours intégrée distingue la prestation d’une ligne « Remboursement de débours ». Cette ligne indique le montant avancé et peut renvoyer à la note détaillée. Exemple : 1 200,00 € HT de création et 240,00 € de TVA. Avec 85,20 € TTC d’impression engagés au nom du client, le total atteint 1 525,20 €, sans TVA sur cette dernière ligne.
Dans myKomela, vous pouvez créer un devis, le convertir en facture, l’émettre au format Factur-X et suivre l’encaissement. Ce logiciel de facturation du devis à l’encaissement couvre aussi la facturation électronique.
Appliquer la TVA selon la nature de la somme
La présentation séparée sur la facture a une raison fiscale : un véritable débours et des frais propres refacturés n’obéissent pas aux mêmes règles de TVA. Une erreur de qualification se répercute ensuite sur votre déclaration.
Traiter la TVA d’un véritable débours
En matière de débours, la TVA suit une logique d’exclusion que plusieurs textes ont successivement encadrée :
- Hors base : aucune TVA collectée sur le remboursement.
- Pas de déduction : la TVA de la facture du tiers revient au client, qui la traite dans sa comptabilité.
- Jusqu’au 31 août 2026 : la référence était l’article 267, II-2° du Code général des impôts.
- Depuis le 1er septembre 2026 : articles L. 213-73 et L. 213-74 du Code des impositions sur les biens et services.
Cette recodification résulte de l’ordonnance n° 2025-1247 du 17 décembre 2025. Le mécanisme d’exclusion des débours reste en place, et seule la référence à citer change.
Taxer les frais propres refacturés
Pour une dépense achetée à votre nom, la TVA est déductible si les conditions habituelles sont réunies. Sa refacturation suit ensuite les règles de TVA de la prestation et entre en principe dans sa base taxable, même au montant exact payé au tiers.
Le taux d’achat ne se reporte pas automatiquement sur la facture client : un repas taxé à 10 % peut être refacturé à 20 % dans le cadre d’une prestation de services.
Anticiper une requalification
Depuis le 1er septembre 2026, l’article L. 213-74 du Code des impositions sur les biens et services encadre la requalification. La somme redevient une contrepartie taxable si elle n’est pas portée en compte de passage, ou si sa nature ou son montant ne sont pas justifiés.
L’intitulé ne protège pas davantage. Une ligne baptisée « débours » mais correspondant à une charge propre du prestataire reste dans la base de TVA.
Si l’administration réintègre ces sommes, l’insuffisance de taxe peut entraîner un intérêt de retard. L’article 1727 du Code général des impôts le fixe à 0,20 % par mois.
Passer et contrôler les écritures comptables
Le compte de passage exigé par la règle fiscale se retrouve dans la comptabilisation. Chaque débours suit trois temps : le paiement au tiers, la facturation au client, puis l’encaissement.
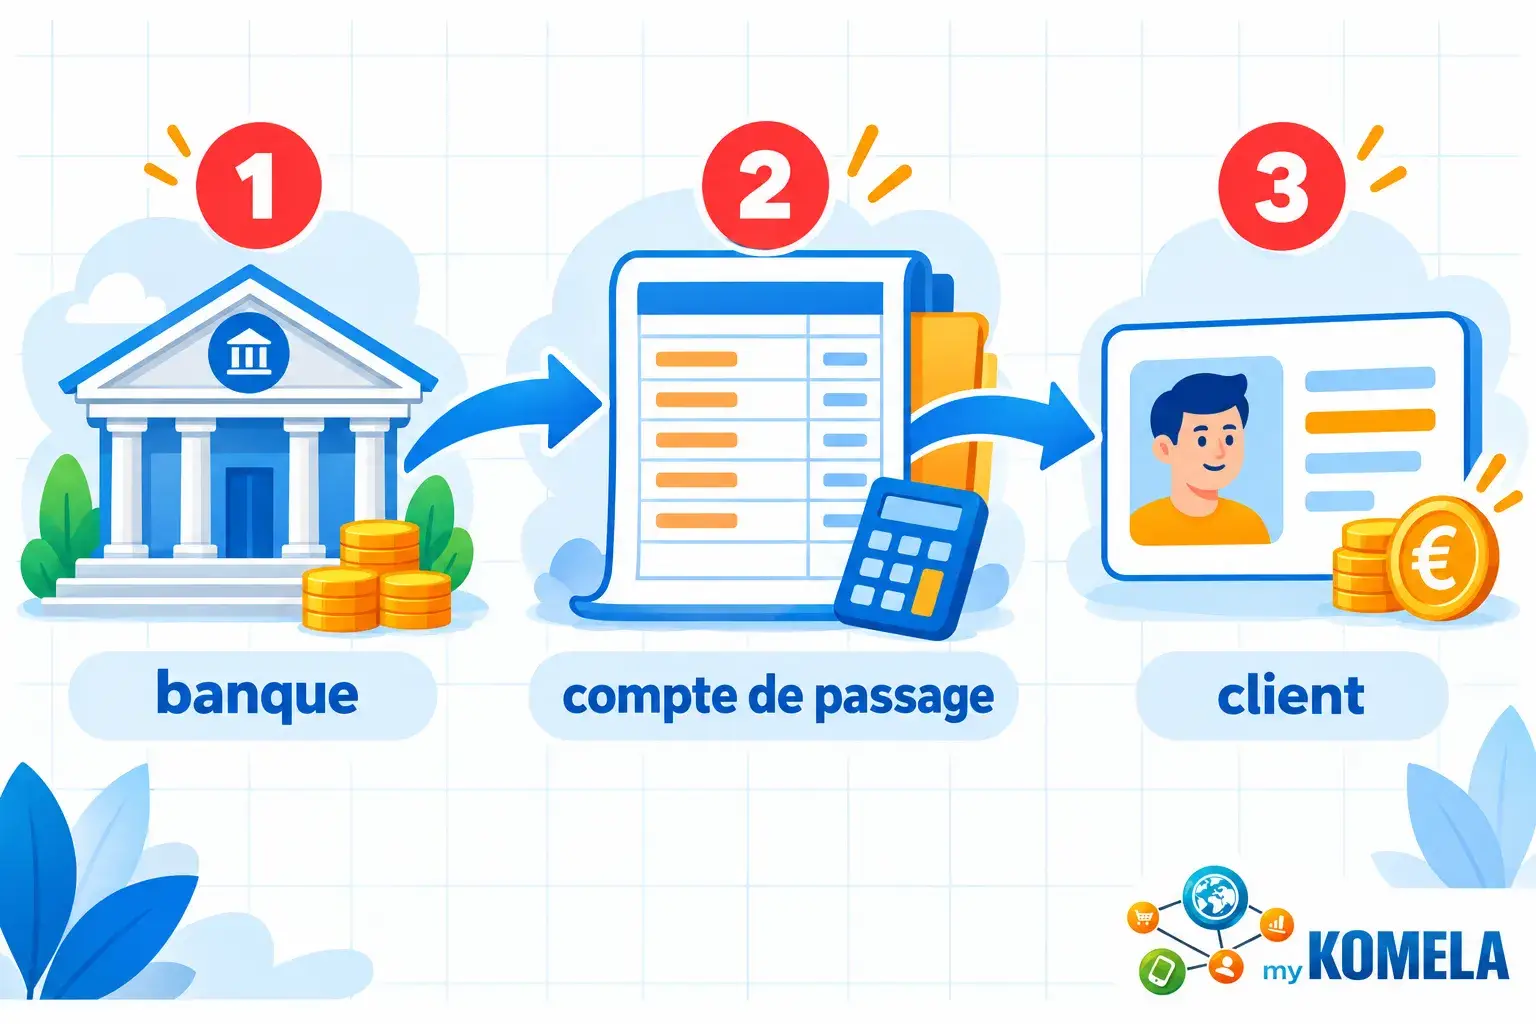
Enregistrer l’avance dans un compte de passage
En comptabilité, un débours ne passe ni en charge d’exploitation ni, à son remboursement, en produit, conformément au traitement des opérations de mandataire prévu par le Plan comptable général. Pour un débours de 120 € TTC payé par banque :
- Au débit : le compte 467 enregistre l’avance de 120 €.
- Au crédit du compte 512 : la sortie de banque de 120 €.
- Intitulé du 467 : « Divers comptes débiteurs et produits à recevoir ».
- Intitulé du 468 : « Divers comptes créditeurs et charges à payer ».
Ces intitulés sont ceux du plan de comptes 2026 de l’Autorité des normes comptables. Vérifiez qu’ils correspondent à votre plan importé.
Comptabiliser la facture et son règlement
À la facturation, le compte 411 « Clients » est débité de la prestation, de sa TVA et du débours, tandis que le 467 est crédité de l’avance. Avec 400 € HT d’honoraires et 80 € de TVA, la facture atteint 600 €. Le 411 est débité de 600 €, le 706 crédité de 400 €, le 44571 de 80 € et le 467 de 120 €.
À l’encaissement, le compte 512 est débité et le 411 crédité du montant réglé. Une fois le rapprochement effectué, le compte de passage est soldé, puis le paiement solde le compte client.
Distinguer les écritures des frais refacturés
Un achat facturé à votre nom suit un autre circuit. Il s’enregistre en charge, par exemple au compte 606, avec la TVA déductible au 44566 et la dette fournisseur au 401.
| Compte | Sens | Montant |
| 411 Clients | Débit | 840 € |
| 706 Prestations de services | Crédit | 500 € |
| 708 Produits des activités annexes | Crédit | 200 € |
| 44571 TVA collectée | Crédit | 140 € |
Ce tableau reprend une prestation de 500 € HT et un forfait de frais de 200 € HT, soit 840 € TTC. Le produit des frais peut aussi rejoindre le compte 706.
Quel que soit le cas, examinez tout solde durablement inexpliqué du compte de passage en rapprochant dépense, facture et règlement. L’outil de pré-comptabilité de myKomela rapproche les opérations bancaires, prépare les écritures et exporte les journaux avec le suivi de la TVA.
Facturez vos clients et suivez vos dépenses en un seul outil
myKomela est la solution SaaS tout-en-un certifiée NF525 pour les TPE et PME : facturation, factures fournisseurs et export comptable. Testez-la sans engagement.