Cet article présente les trois principales méthodes de valorisation des stocks utilisées en comptabilité française : le CUMP, le FIFO et le LIFO. Il détaille leurs formules, leurs effets sur le résultat et plusieurs exemples chiffrés afin de vous aider à retenir l’approche adaptée à votre activité.
Comprendre la valorisation du stock comptable
Attribuer une valeur monétaire précise aux marchandises détenues par l’entreprise conditionne la fiabilité du bilan, le calcul des marges et la conformité fiscale. Pour connaître les règles applicables, les règles de valorisation des stocks publiées dans le Bulletin officiel des finances publiques constituent la référence.
Le coût d’acquisition et le coût de production
Avant d’appliquer une méthode de flux, il faut définir le stock comptable : il s’agit d’un actif inscrit au bilan, représentant la valeur des biens détenus par l’entreprise à une date donnée. Les marchandises achetées relèvent du coût d’acquisition, les produits fabriqués du coût de production.
- Le coût d’acquisition concerne les marchandises et les approvisionnements achetés. Il correspond au prix d’achat hors taxes, net des rabais, remises et escomptes, augmenté des frais directement attribuables : transport, droits de douane, commissions et TVA non récupérable.
- Le coût de production s’applique aux produits fabriqués en interne. Il comprend le coût des matières consommées, la main-d’œuvre directe ainsi que les charges directes et indirectes nécessaires pour amener le produit dans son état actuel.
- Les exclusions obligatoires concernent les deux bases : les pertes, les gaspillages, les coûts administratifs non dédiés et la quote-part de charges liée à la sous-activité ne peuvent pas être intégrés au coût des stocks.
Pour les éléments identifiables et non fongibles, l’évaluation s’effectue obligatoirement à leur coût réel d’entrée. Les méthodes fondées sur le coût moyen ou sur les flux, comme le CUMP et le FIFO, concernent uniquement les biens interchangeables, c’est-à-dire les articles indiscernables les uns des autres dans le stock. Pour approfondir les méthodes d’évaluation des stocks, un comparatif des formules et des cas d’usage permet de situer chaque approche.
Les règles comptables françaises applicables
La valorisation du stock en comptabilité française est encadrée par le Plan comptable général et le Code général des impôts. Pour les biens interchangeables, ces textes autorisent le coût unitaire moyen pondéré et le premier entré, premier sorti, également appelé FIFO. La méthode retenue doit rester constante d’un exercice à l’autre afin de garantir la comparabilité des états financiers.
La méthode LIFO, fondée sur le principe du dernier entré, premier sorti, peut servir à comparer les effets théoriques des différents flux, mais elle ne fait pas partie des méthodes autorisées pour la valorisation comptable française des biens interchangeables. Le calcul du coût moyen repose, quant à lui, sur la valeur totale du stock rapportée à sa quantité totale.
À la clôture de l’exercice, une dépréciation s’impose lorsque le cours du jour devient inférieur au coût historique. Le stock est alors retenu pour la plus faible des deux valeurs. Ce test ne constitue pas une nouvelle méthode de flux : il s’agit d’un ajustement distinct, réalisé en fin d’exercice.
Pour suivre ces réévaluations, la méthode du prix moyen pondéré de myKomela recalcule le coût à chaque entrée, sans ressaisie manuelle. Cette automatisation sécurise la valorisation des entrées et facilite le suivi du stock dans les états de gestion.
Méthode CUMP et FIFO pour les stocks
Les deux méthodes autorisées en France donnent des valorisations différentes selon l’évolution des prix. Leur mécanisme de calcul aide à retenir une méthode de valorisation adaptée à la nature physique des articles et aux exigences du suivi comptable de l’entreprise.
Calculer le coût unitaire moyen pondéré
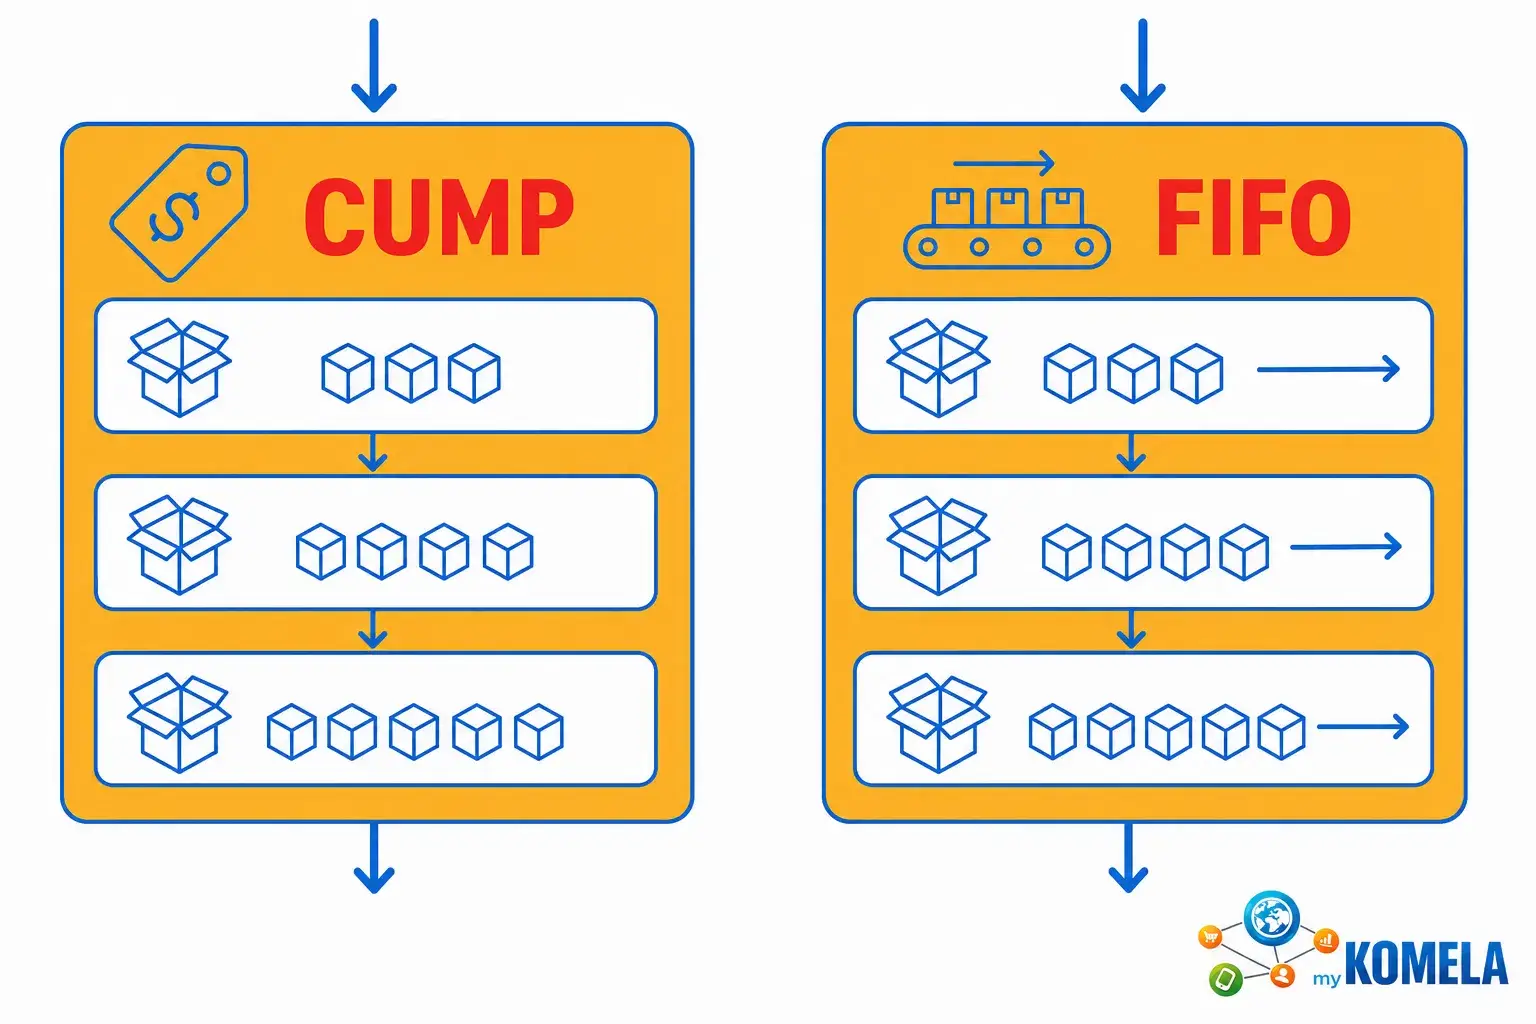
La méthode du coût unitaire moyen pondéré, appelée CUMP, CMUP ou PUMP, applique une formule après chaque entrée en stock : la valeur totale du stock avant l’entrée, augmentée de la valeur reçue, est divisée par la quantité disponible. Avec un stock initial de 20 unités à 5 € et une entrée de 30 unités à 6 €, le calcul est le suivant : [(20 × 5) + (30 × 6)] ÷ 50, soit un coût moyen pondéré de 5,60 € par unité.
La sortie de 35 unités est donc valorisée à 35 × 5,60 €, soit 196 €. Les 15 unités restantes représentent 84 €. À l’inverse de la méthode FIFO et de la méthode PEPS, qui suivent chaque lot séparément, le CUMP lisse les fluctuations et simplifie les écritures comptables. Il convient particulièrement aux matières premières non périssables dont les prix varient.
Le calcul du PUMP lors des réapprovisionnements s’effectue automatiquement dans myKomela dès qu’une réception est enregistrée, sans saisie manuelle.
La méthode FIFO ou PEPS expliquée
La méthode FIFO, ou PEPS, suit le flux physique : les articles achetés en premier sortent en premier. Dans le même exemple, la sortie de 35 unités est valorisée en deux temps : 20 unités au prix d’achat initial, puis 15 unités au prix de la seconde entrée. Le stock résiduel reflète ainsi le prix d’achat le plus récent, sans calcul supplémentaire.
La comparaison des méthodes de valorisation des stocks, FIFO, LIFO et CMUP, prend une importance particulière en période inflationniste. Le FIFO conduit donc à un stock final valorisé au prix le plus récent, ce qui majore le résultat imposable.
- Secteur alimentaire : le FIFO organise la rotation des lots selon leur date d’entrée et limite le risque de péremption des produits périssables soumis à des dates limites strictes.
- Pharmacie et cosmétique : la traçabilité par lot et le suivi des dates d’expiration sont indispensables. Le FIFO correspond naturellement à ce flux physique.
- Électronique et informatique : les articles peuvent rapidement devenir obsolètes. Sortir les plus anciens en priorité préserve la valeur du stock restant et réduit le risque de dépréciation.
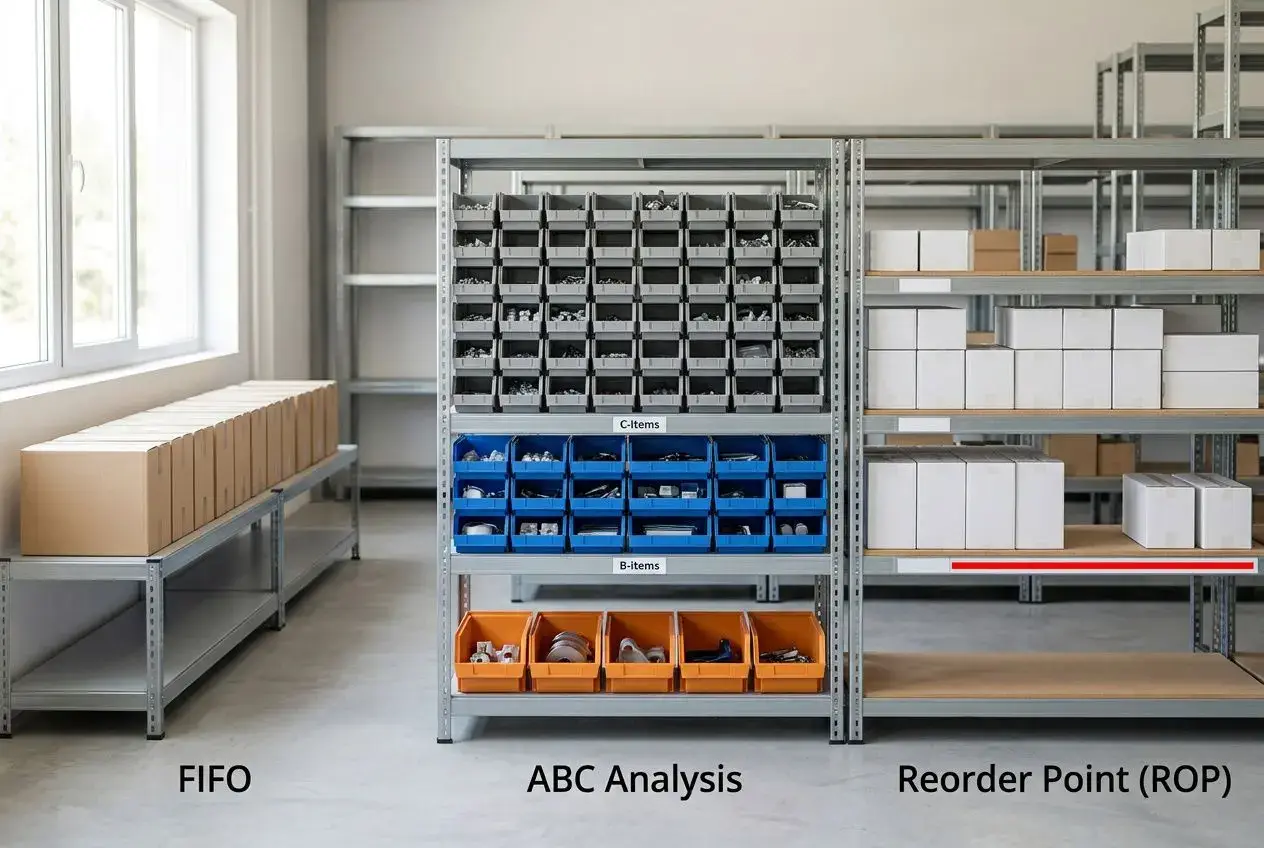
En entrepôt, les opérateurs préparent les commandes en piochant dans les emplacements les plus anciens, ce qui correspond au principe FIFO. Avec des prix en hausse, le coût de revient sorti reste inférieur au coût de remplacement, ce qui gonfle le résultat net.
Exemple comparatif des sorties de stock
Reprenons un même scénario : achat de 20 unités à 5 €, puis de 30 unités à 6 €, suivi d’une sortie de 35 unités. Avec la méthode CUMP, le coût moyen unitaire pondéré atteint 5,60 €. Le coût de sortie s’élève à 196 € et le stock restant à 84 €. Avec la méthode FIFO, la sortie coûte 190 € et le stock résiduel vaut 90 €, soit 6 € de plus au bilan.
La différence se joue sur la fluidité de caisse : en période d’inflation, le FIFO dégage plus de trésorerie apparente, mais l’impôt à payer suit. Le CUMP atténue cet effet sans suivre les lots individuellement. Le choix se tranche donc selon la typologie du stock et la tendance des prix.
| Critère | CUMP / CMUP | FIFO / PEPS |
| Coût de sortie (35 unités) | 196 € | 190 € |
| Stock résiduel (15 unités) | 84 € | 90 € |
| Effet en période d’inflation | Position intermédiaire lissée | Résultat net gonflé, impôt plus élevé |
| Produits recommandés | Matières fongibles, non périssables | Produits à péremption, obsolescence rapide |
| Autorisation en France | Oui (PCG et CGI) | Oui (PCG et CGI) |
Choisir une méthode de valorisation conforme
Pour les biens interchangeables, le cadre réglementaire français retient deux méthodes. Comprendre pourquoi le LIFO est exclu et mesurer l’effet de chaque méthode sur le résultat aide à choisir une méthode de valorisation adaptée à l’activité, puis à l’appliquer avec constance d’un exercice à l’autre.
Pourquoi le LIFO ou DEPS est interdit
Le LIFO, ou « dernier entré, premier sorti », affecte d’abord les coûts des marchandises reçues en dernier aux sorties. En période d’inflation, les prix les plus récents et les plus élevés entrent ainsi dans le coût des ventes : le résultat imposable diminue mécaniquement, tandis que la valeur du stock final est minorée.
Le Plan Comptable Général et les normes IFRS considèrent que cette méthode de valorisation des stocks donne une image infidèle du patrimoine. Le stock résiduel est alors évalué à partir de prix anciens, éloignés de la réalité économique actuelle. Le DEPS, autre appellation du LIFO en France, est donc interdit par la réglementation comptable et fiscale et ne peut pas figurer dans des comptes français.
Comparer les effets sur le résultat
Les exercices corrigés de valorisation des stocks utilisent le même jeu de données pour comparer les trois méthodes. Cette approche met en évidence leurs effets sur le résultat net et sur la valeur du bilan, notamment lorsque les prix augmentent.
- FIFO / PEPS : le coût des ventes repose sur les prix les plus anciens. Le résultat net est plus élevé et le stock final reste proche des prix récents, avec une charge fiscale alourdie en période d’inflation.
- CUMP / CMUP : le résultat et le stock résiduel se situent dans une position intermédiaire. Le coût moyen lisse les fluctuations entre les lots disponibles et convient aux matières indiscernables ainsi qu’aux prix instables.
- LIFO / DEPS : le coût des ventes repose sur les prix les plus récents. Le résultat net diminue, la valeur du stock final est sous-estimée et la méthode reste interdite en France et non conforme aux normes IFRS.
- Ajustement de clôture : lorsque le cours du jour est inférieur au coût historique, le stock est retenu à sa valeur de marché, quelle que soit la méthode de flux choisie. Il s’agit du test du « lower of cost or market ».
Le choix entre FIFO et CUMP dépend surtout de la nature des articles. Le FIFO convient aux produits soumis à une date limite ou à une obsolescence rapide ; le CUMP s’adapte davantage aux articles non périssables et indiscernables. Une fois la méthode retenue, appliquez-la uniformément d’un exercice à l’autre : tout changement doit être justifié et indiqué dans l’annexe des états financiers.
Automatiser le suivi dans votre logiciel
Dès que le stock descend sous le seuil d’alerte, un logiciel de gestion des stocks comme myKomela peut déclencher le réapprovisionnement et recalculer automatiquement le CUMP à la réception. Le calcul prend en compte le stock avant mouvement, l’ancien coût moyen, la quantité reçue et le prix d’entrée incluant le coefficient d’approche : (Stock Avant × Ancien PUMP + Quantité reçue × Prix du mouvement) ÷ (Stock Avant + Quantité reçue). Lorsque le stock avant mouvement est nul ou négatif, myKomela établit directement le nouveau CUMP au prix du mouvement entrant, sans appliquer la formule standard.
À l’inverse d’un suivi sur tableur, myKomela conserve l’historique complet de l’évolution du CUMP pour chaque article. Ces données restent consultables pour justifier la valorisation lors d’un contrôle. Le PUMP d’un article peut aussi être forcé manuellement grâce au bouton dédié dans le paragraphe « Prix Achat / Vente », à privilégier quand le volume de factures augmente et que les coûts d’approche évoluent fréquemment.
Une fois le rapprochement effectué entre le stock théorique et le stock réel pendant l’inventaire, le CUMP est automatiquement mis à jour afin d’intégrer les corrections saisies. La valorisation reste ainsi cohérente avec les mouvements réellement constatés.
Gérez et valorisez vos stocks en un seul outil
myKomela est la solution SaaS tout-en-un certifiée NF525 pour les TPE et PME. Suivez vos entrées et sorties de stock, appliquez votre méthode de valorisation et exportez vos données comptables sans effort.
Foire aux questions
Quelles sont les trois méthodes de valorisation des stocks reconnues en comptabilité ?
Les trois méthodes couramment présentées sont le coût unitaire moyen pondéré (CUMP), le premier entré, premier sorti (FIFO ou PEPS) et le dernier entré, premier sorti (LIFO ou DEPS). En France, le Plan comptable général et le Code général des impôts autorisent uniquement le CUMP et le FIFO pour les stocks de biens interchangeables. À l’inverse, la méthode LIFO reste interdite par la réglementation comptable française et les normes IFRS : elle peut produire une valorisation du stock final éloignée des prix réels du marché et réduire la comparabilité des états financiers.
Quelle méthode choisir entre FIFO et CUMP pour valoriser ses stocks ?
Le choix dépend d’abord de la nature des articles. Le FIFO, c’est-à-dire le premier entré, premier sorti, convient aux produits périssables, aux articles soumis à une date d’expiration ou à une obsolescence rapide : denrées alimentaires, médicaments ou équipements électroniques. Il suit le flux physique des marchandises. En complément, la méthode du coût moyen, ou CUMP, s’adapte davantage aux matières premières fongibles et non périssables dont les prix fluctuent, car elle lisse les écarts entre les lots et simplifie les écritures comptables. Dans les deux cas, la méthode retenue doit rester stable d’un exercice à l’autre.
Comment le CUMP est-il calculé concrètement après une entrée en stock ?
Le calcul du coût unitaire moyen pondéré s’effectue après chaque réception : (valeur du stock avant l’entrée + valeur de l’entrée) ÷ (quantité en stock avant l’entrée + quantité reçue). Prenons un stock initial de 1 000 articles à 20 € auquel s’ajoute une entrée de 500 articles à 18 €. Le nouveau CUMP est de (20 000 + 9 000) ÷ 1 500, soit 19,33 € par unité.
Si le stock avant l’entrée est nul ou négatif, le CUMP correspond directement au prix du mouvement entrant. Dans myKomela, ce calcul est automatisé à chaque réception de commande fournisseur, avec un historique consultable par article.