Comprendre ce qu’est une facture proforma permet d’éviter les confusions avec un devis ou une facture définitive. Ce guide précise sa définition, sa valeur juridique, les mentions à prévoir, les différences avec les autres documents commerciaux et la manière d’éditer une facture proforma depuis myKomela.
Qu’est-ce qu’une facture proforma ?
La facture pro forma est un document commercial provisoire, établi avant la réalisation d’une transaction. Elle présente les conditions envisagées d’une vente ou d’une prestation à titre strictement informatif, sans créer d’obligation de paiement. Son intérêt apparaît lorsqu’un client demande un document structuré avant de confirmer son achat ou d’engager une démarche administrative.
Définition de la proforma
Pour donner une définition claire, la facture pro forma tire son nom du latin « pro forma », qui signifie « pour la forme ». Elle décrit les biens ou services proposés, leur prix, les quantités et les conditions commerciales envisagées, sans officialiser la transaction. La facture proforma définition insiste sur ce statut de simple proposition : l’accord des deux parties devient nécessaire pour lui donner une suite.
- Document provisoire : il est émis avant la réalisation de la vente ou de la prestation et peut être modifié à tout moment.
- Aucune valeur comptable : il ne doit pas être enregistré dans les livres de l’entreprise ni intégré au chiffre d’affaires.
- Aucune valeur fiscale : la TVA y apparaît uniquement à titre indicatif et ne crée pas d’obligation fiscale.
- Liberté de négociation : les parties peuvent modifier ou compléter le document sans engagement contractuel.
En pratique, la facture pro forma répond à la demande d’un client qui souhaite un document structuré avant de confirmer son choix : elle matérialise une option sans la verrouiller. Le vendeur conserve de son côté la possibilité d’ajuster son offre selon les négociations, les stocks disponibles ou les conditions de livraison.
Un document sans engagement
Contrairement à un devis signé, la facture pro forma n’acquiert aucune valeur juridique du seul fait de sa remise au client. Celui-ci n’est pas tenu de passer commande et le vendeur peut réviser ses prix, ses délais ou ses quantités tant qu’aucun accord définitif n’a été signé. Le client peut donc confirmer l’achat uniquement s’il le décide ; son silence après réception ne vaut pas acceptation.
La facture pro forma ne remplace pas non plus une facture d’acompte : aucune somme ne peut être encaissée sur la seule base de ce document. Elle ne crée aucune créance exigible et ne peut pas servir de pièce justificative fiscale auprès de l’administration. L’enregistrer comme document comptable risquerait de fausser le suivi du chiffre d’affaires et les déclarations de TVA.
Une fois les conditions initiales comparées au résultat de la négociation, les parties peuvent décider de concrétiser la transaction. Une facture définitive, dotée d’une pleine valeur comptable et juridique, doit alors être établie. La facture proforma ne devient pas automatiquement définitive : elle reste une base de travail et non un document opposable.
Ses usages avant la vente
L’utilisation de la facture proforma couvre plusieurs situations où un document formel est nécessaire avant la conclusion de la vente. Son caractère provisoire permet de préparer l’opération sans la rendre contractuelle.
- Échanges internationaux : la pro forma indique aux autorités douanières le type et la valeur des marchandises en transit, ce qui facilite leur passage aux frontières.
- Demande de financement bancaire : elle peut servir de justificatif lorsqu’un client sollicite un crédit ou une avance, afin que la banque évalue la légitimité de l’opération.
- Comparaison d’offres fournisseurs : le client compare plusieurs propositions commerciales à partir de documents structurés, sans créer de relation contractuelle.
La facture pro forma sert aussi à encadrer un paiement anticipé demandé à un nouveau client ou dans le cadre d’une transaction internationale. Dès que les conditions sont acceptées et que l’opération est validée, une facture classique doit être établie : elle officialise la vente et déclenche les obligations comptables et fiscales correspondantes. Une mention claire du caractère provisoire évite alors toute confusion avec une facture définitive.
Créer un modèle de facture pro forma
Construire un modèle rigoureux de facture pro forma garantit que le document reste informatif, sans être confondu avec une pièce comptable. Sa structure reprend les rubriques d’une facture classique, mais chaque élément y figure à titre indicatif.
Les informations de l’émetteur
La section consacrée à l’émetteur vient en premier. Une SARL de négoce indique sa dénomination sociale, l’adresse de son siège, son numéro SIREN à neuf chiffres conformément à l’article L441-9 du Code de commerce, sa forme juridique et son numéro de TVA intracommunautaire si elle y est assujettie. Un exemple de facture pro forma bien construit permet ainsi d’identifier sans ambiguïté l’entreprise à l’origine de l’ offre.
- Dénomination sociale : raison sociale exacte telle qu’elle figure au registre du commerce, sans abréviation non officielle.
- Numéro SIREN : identifiant à neuf chiffres, obligatoire pour tout professionnel émettant un document commercial en France.
- Numéro de TVA intracommunautaire : à mentionner si l’entreprise est assujettie à la TVA, notamment pour les échanges avec des partenaires européens.
Le document mentionne également le destinataire : nom du client, adresse de facturation et, lorsque l’opération l’exige, adresse de livraison. Pour un client professionnel, son numéro SIREN facilite l’identification et prépare les exigences de la réforme de la facturation électronique prévue à compter de septembre 2026.
Le détail des biens et services
Une facture pro forma vierge bien conçue réserve une zone centrale à la description précise des biens ou services proposés. Chaque ligne présente la désignation, la quantité, le prix unitaire hors taxe, les remises éventuelles et les frais annexes.
- Désignation précise : libellé suffisamment détaillé pour que le client et, si nécessaire, les autorités douanières identifient le bien ou le service concerné.
- Prix unitaire HT et remises : chaque réduction apparaît sur la ligne concernée afin de rendre le calcul du total transparent et vérifiable.
- Total HT, TVA indicative et total TTC : le récapitulatif présente le total hors taxe, le taux et le montant de TVA à titre indicatif, puis le total TTC.
Lorsque l’entreprise n’est pas redevable de la TVA, la mention « TVA non applicable, art. 293 B du CGI » doit figurer à la place des montants de taxe. Cette précision évite une interprétation erronée du régime fiscal appliqué. Il est également utile d’indiquer les délais de livraison ou d’exécution ainsi que la durée de validité de l’offre.
La mention obligatoire en en-tête
La mention « FACTURE PROFORMA » ou « Facture pro forma » doit apparaître en en-tête, de façon visible et sans ambiguïté.
La numérotation doit également rester distincte de celle des factures définitives. Un préfixe dédié, comme « PF-2026-001 », facilite l’archivage et évite les confusions avec un auditeur ou un partenaire bancaire. Le modèle de rédaction d’une facture pro forma conforme se consulte dans le guide des mentions obligatoires sur une facture électronique.
Ces éléments donnent au document sa valeur pratique : le client peut évaluer son engagement financier, sans que les parties soient formellement liées.
Facture proforma ou facture définitive
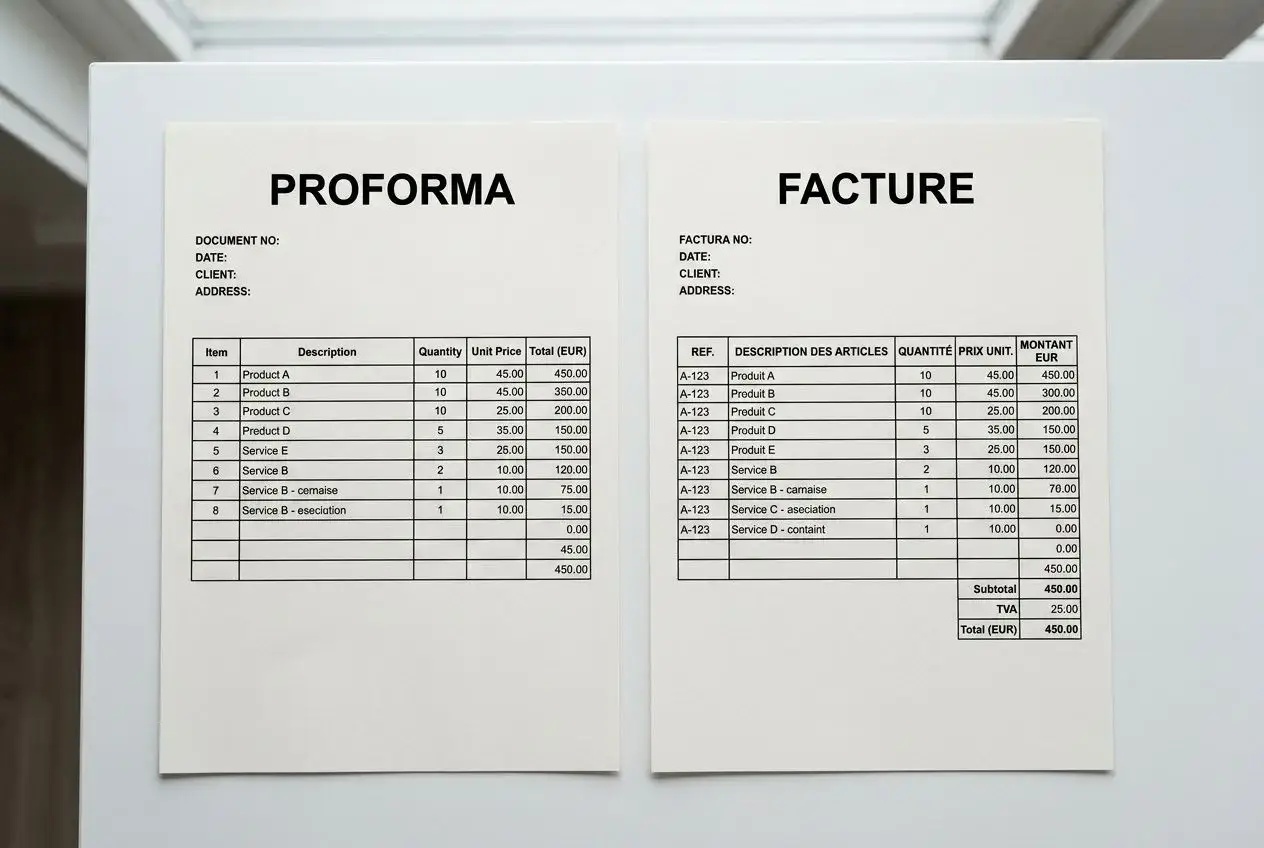
La distinction entre une facture pro forma et une facture définitive ne relève pas d’un simple formalisme administratif. Elle concerne des obligations comptables, fiscales et juridiques différentes. Identifier le bon document évite les retards de paiement, les rejets administratifs et les risques de sanction. La différence se mesure aussi dans la fluidité de caisse.
La différence de valeur juridique
Dans les échanges internationaux, la facture proforma en anglais se traduit par « proforma invoice ». Les autorités douanières et les banques étrangères l’utilisent comme document préalable à l’export, sans lui reconnaître de force exécutoire. Les exigences peuvent toutefois varier selon la législation du pays de destination et les autorités douanières concernées.
La facture définitive, à l’inverse, officialise la transaction et crée une obligation de paiement. Elle doit recevoir un numéro unique dans la séquence chronologique de l’entreprise et ne peut être modifiée qu’avec un avoir ou une facture rectificative après son émission. Sa valeur juridique permet de prouver les conditions convenues en cas de litige.
| Critère | Facture pro forma | Facture définitive |
| Valeur juridique | Aucune | Pleine et opposable |
| Enregistrement comptable | Non | Obligatoire |
| Obligation de paiement | Non | Oui |
| TVA exigible | Non (indicatif) | Oui |
| Modifiable librement | Oui | Non |
| Numérotation chronologique | Non requise | Obligatoire |
Utiliser une facture pro forma lorsqu’une facture définitive est attendue peut entraîner un rejet administratif ou un retard de paiement. Dès septembre 2026, les plateformes agréées de facturation électronique pourront également rejeter automatiquement les documents non conformes.
Comptabilité et TVA
La facture proforma ne doit pas être enregistrée dans les livres de l’entreprise ni intégrée au chiffre d’affaires déclaré. La facture définitive déclenche, quant à elle, les obligations fiscales applicables, notamment l’exigibilité de la TVA selon le régime concerné.
- Pro forma hors comptabilité : aucune écriture comptable ne correspond à son émission, même si le client l’a reçue et acceptée verbalement.
- TVA indicative sur la pro forma : le montant affiché informe l’acheteur, sans créer d’obligation déclarative pour l’émetteur.
- TVA exigible sur la facture définitive : son émission déclenche les obligations de déclaration et de reversement prévues par le régime applicable.
- Déductibilité pour l’acheteur : un professionnel ne peut déduire la TVA que sur une facture définitive conforme ; une pro forma n’ouvre aucun droit à déduction.
À privilégier quand le volume de factures augmente, un logiciel de gestion comme myKomela sépare les pro forma des factures comptabilisées. Cette organisation limite les erreurs dans les déclarations de TVA et améliore le suivi de trésorerie.
Passer à la facture définitive
Une fois la transaction confirmée, les données de la facture pro forma peuvent servir à établir la facture définitive. Il faut alors contrôler les mentions légales obligatoires, attribuer un numéro chronologique et intégrer la nouvelle pièce à la comptabilité.
Lorsque les parties s’accordent, la facture définitive doit être émise pour déclencher les droits à paiement. À compter du 1er septembre 2026, les factures échangées entre entreprises assujetties à la TVA devront respecter un format structuré reconnu par l’administration fiscale : Factur-X, UBL ou CII. Un simple PDF ne suffira plus, même s’il comporte toutes les mentions requises.
Proforma, devis et acompte
Trois documents jalonnent souvent le parcours commercial avant et après une vente : la facture pro forma, le devis et la facture d’acompte. Leur présentation peut se ressembler, mais leur nature juridique et leur traitement comptable diffèrent nettement.
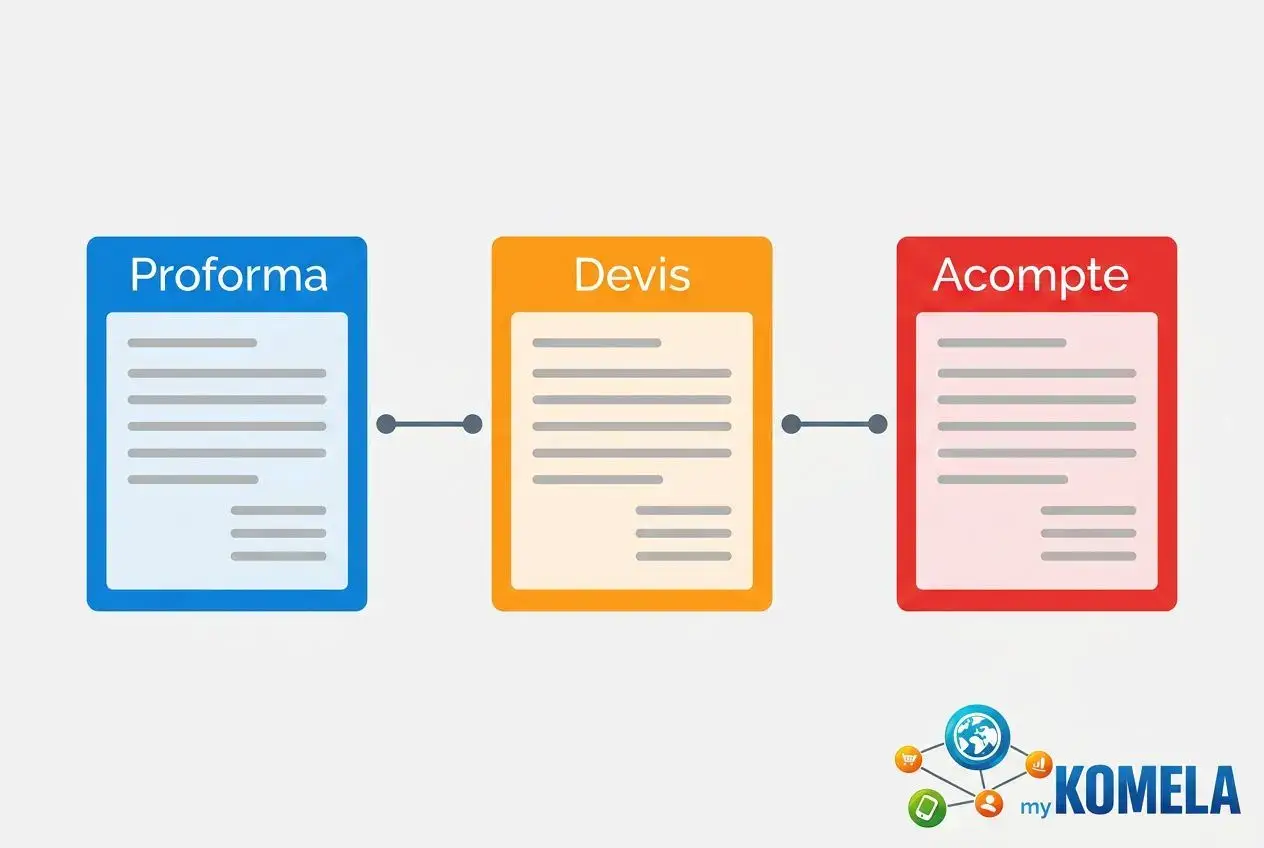
Le devis engage après acceptation
Le devis est un document précontractuel destiné à obtenir l’accord du client sur un prix et des conditions précises, avant le début d’une prestation ou d’une livraison. Il porte une offre commerciale conçue pour être acceptée, signée, puis transformée en commande. Un modèle de facture proforma au format Word sert uniquement à présenter une estimation ou des informations administratives, sans valeur d’accord.
Dès que le client signe le devis dans les conditions prévues, celui-ci devient un contrat ferme. Les deux parties sont alors liées par les prix, les délais et les conditions d’exécution convenus. Le prestataire doit réaliser la prestation prévue, tandis que le client doit régler le montant arrêté. La facture proforma ne produit pas cet effet même si elle est remise dans les mêmes circonstances : elle documente une intention, pas un engagement mutuel.
Le devis est le document à privilégier lorsque l’objectif consiste à faire valider une offre avant tout démarrage. La facture pro forma convient plutôt lorsqu’un document structuré est nécessaire pour une démarche administrative, bancaire ou douanière, alors que la relation contractuelle n’est pas encore établie.
Pourquoi la proforma ne remplace pas un devis
La facture proforma et le devis indiquent tous deux le prix des biens ou services proposés. Le devis acquiert une valeur juridique après signature, tandis que la proforma demeure révisable et non opposable, quelle que soit la manière dont elle est remise au client.
Le devis vise à obtenir une commande ou à lancer un chantier. La facture pro forma sert plutôt de justificatif administratif, douanier ou bancaire. Remplacer l’un par l’autre crée un vide contractuel : le client reçoit un document formel, mais sans engagement exécutoire, et le prestataire ne dispose d’aucune garantie sur la commande.
Ne pas confondre avec l’acompte
La facture proforma ne doit pas être confondue avec une facture d’acompte. Celle-ci correspond à une somme réellement demandée ou encaissée dans le cadre d’une vente déjà conclue. Elle doit donc être traitée comme une facture à part entière, enregistrée en comptabilité et soumise à la déclaration de TVA.
La proforma, elle, ne déclenche aucun paiement et n’entre pas dans la comptabilité de l’entreprise. Une fois la transaction confirmée, une facture d’acompte doit être émise pour sécuriser le flux de trésorerie, et non une facture pro forma.
Avec myKomela, j’édite mes factures proforma directement depuis la commande, sans ressaisie. Le document est clair, bien identifié, et mon client reçoit le PDF en quelques secondes.
— Marc T., gérant de commerce
Éditer une facture proforma avec myKomela
myKomela permet d’éditer une facture proforma directement depuis la gestion des commandes. Les données déjà saisies sont reprises automatiquement, sans nouvelle saisie, afin de produire un document PDF clairement identifié.
Générer la proforma depuis une commande
L’édition commence sur la fiche détaillée de la commande concernée. Les produits ou services enregistrés, les montants calculés et les éventuels acomptes sont repris dans le document.
- Accéder à la fiche commande : ouvrez la commande depuis laquelle la facture proforma doit être générée.
- Préciser les conditions de règlement : dans l’onglet « Informations règlement », utilisez le lien « Commentaires » pour indiquer les modalités de paiement envisagées.
- Lancer l’impression PDF : cliquez sur l’icône d’impression, puis sélectionnez « Facture PROFORMA ». L’en-tête affiche alors la mention « FACTURE PROFORMA ».
La facture proforma reprend l’ensemble des informations de la commande, notamment les acomptes enregistrés. Le client dispose ainsi d’un document complet pour une demande de financement ou des formalités douanières, sans recomposition manuelle du contenu.
Envoyer le document au client
Une fois la facture proforma générée au format PDF, myKomela permet de l’envoyer depuis la même interface. Sélectionnez le bouton « ACTIONS », puis l’option « Envoyer par mail » : le document est automatiquement joint au message.
Le client reçoit un document identifié comme proforma, dans un format adapté aux échanges avec les banques et les administrations. Le suivi de l’envoi reste accessible dans myKomela. Pour la création de factures clients standard, une procédure distincte est également disponible.
Créer ensuite une facture client
Une facture client définitive doit officialiser la transaction. La synchronisation reprend les informations déjà enregistrées et évite les écarts entre la commande et la facture.
La facture définitive doit comporter toutes les mentions légales obligatoires et respecter le numéro de la séquence chronologique de l’entreprise. À compter du 1er septembre 2026, l’émission et la réception des factures électroniques deviendront obligatoires pour toutes les entreprises assujetties à la TVA, y compris les grandes entreprises. myKomela prépare cette évolution avec le format Factur-X, reconnu par l’administration fiscale aux côtés des formats UBL et CII, conformément à la norme EN 16931.
Éditez vos factures proforma et gérez votre activité en un seul outil
myKomela vous permet de générer vos factures proforma, devis et factures définitives depuis une interface unique. Testez la solution sans engagement.
Foire aux questions
Est-ce qu’une facture pro forma est valable juridiquement ?
Une facture pro forma n’a aucune valeur juridique, comptable ou fiscale. Ce document, établi à titre informatif avant une transaction, ne constitue pas une demande de paiement. Il ne crée aucune obligation pour le client ou le prestataire, peut être modifié à tout moment et ne doit pas être enregistré dans les livres de l’entreprise. Seule la facture définitive, émise après la conclusion de la vente ou de la prestation, produit des effets juridiques et comptables.
Quelle est la différence entre une facture proforma et une facture définitive ?
La facture proforma présente les conditions envisagées d’une vente en amont de la transaction. La facture définitive, elle, consacre l’accord et déclenche les obligations comptables et fiscales. Elle entraîne l’exigibilité de la TVA et reçoit un numéro unique dans la séquence chronologique de l’entreprise. La pro forma reste modifiable, tandis que la facture définitive ne peut plus être altérée après son émission.
Comment faire une facture proforma conforme ?
Pour établir une facture pro forma conforme, inscrivez la mention « FACTURE PROFORMA » en en-tête. Identifiez ensuite l’émetteur avec sa dénomination sociale, son numéro SIREN et, le cas échéant, son numéro de TVA intracommunautaire, puis le client avec son nom et son adresse. Chaque ligne doit décrire précisément le bien ou le service, en indiquant la quantité, le prix unitaire HT, les remises et les frais annexes. Le total HT, la TVA indicative et le total TTC complètent le document, avec les délais et les conditions commerciales envisagés. Une numérotation dédiée, distincte de celle des factures définitives, est recommandée.